この記事は、YouTube動画「残クレで結局いくら払う?現金・銀行ローン・残クレの3年間の総額を仮の条件で比較し、各社の返却条件を公式情報で確認」の解説記事です。動画では触れきれなかった計算の前提と式、各社の返却条件の詳しい記載、そして動画とは別の切り口の整理を載せています。残価設定ローンの仕組みやメリット・デメリットの全体像は、既存記事「残価設定ローンのメリット・デメリット、契約前に知っておきたい落とし穴」にまとめています。この記事は、総額の数字と返却条件の数字に絞っています。
確認した一次情報は、トヨタ・ホンダファイナンス・日産フィナンシャルサービス・スズキファイナンスの公式案内、トヨタファイナンスのFAQ、e-Gov法令検索の割賦販売法、国民生活センターの注意喚起、銀行の商品概要書です(確認日: 2026年10月24日)。金額の比較は「仮の条件」の計算例で、実在のローンの条件ではありません。
📋 この記事の要点
✔ 仮の条件(支払う金額300万円・頭金なし・3年36回・銀行ローン年率3%・残クレ年率5%・残価40%=120万円)で、月々は銀行ローン87,244円、残クレ58,948円(28,296円安い)
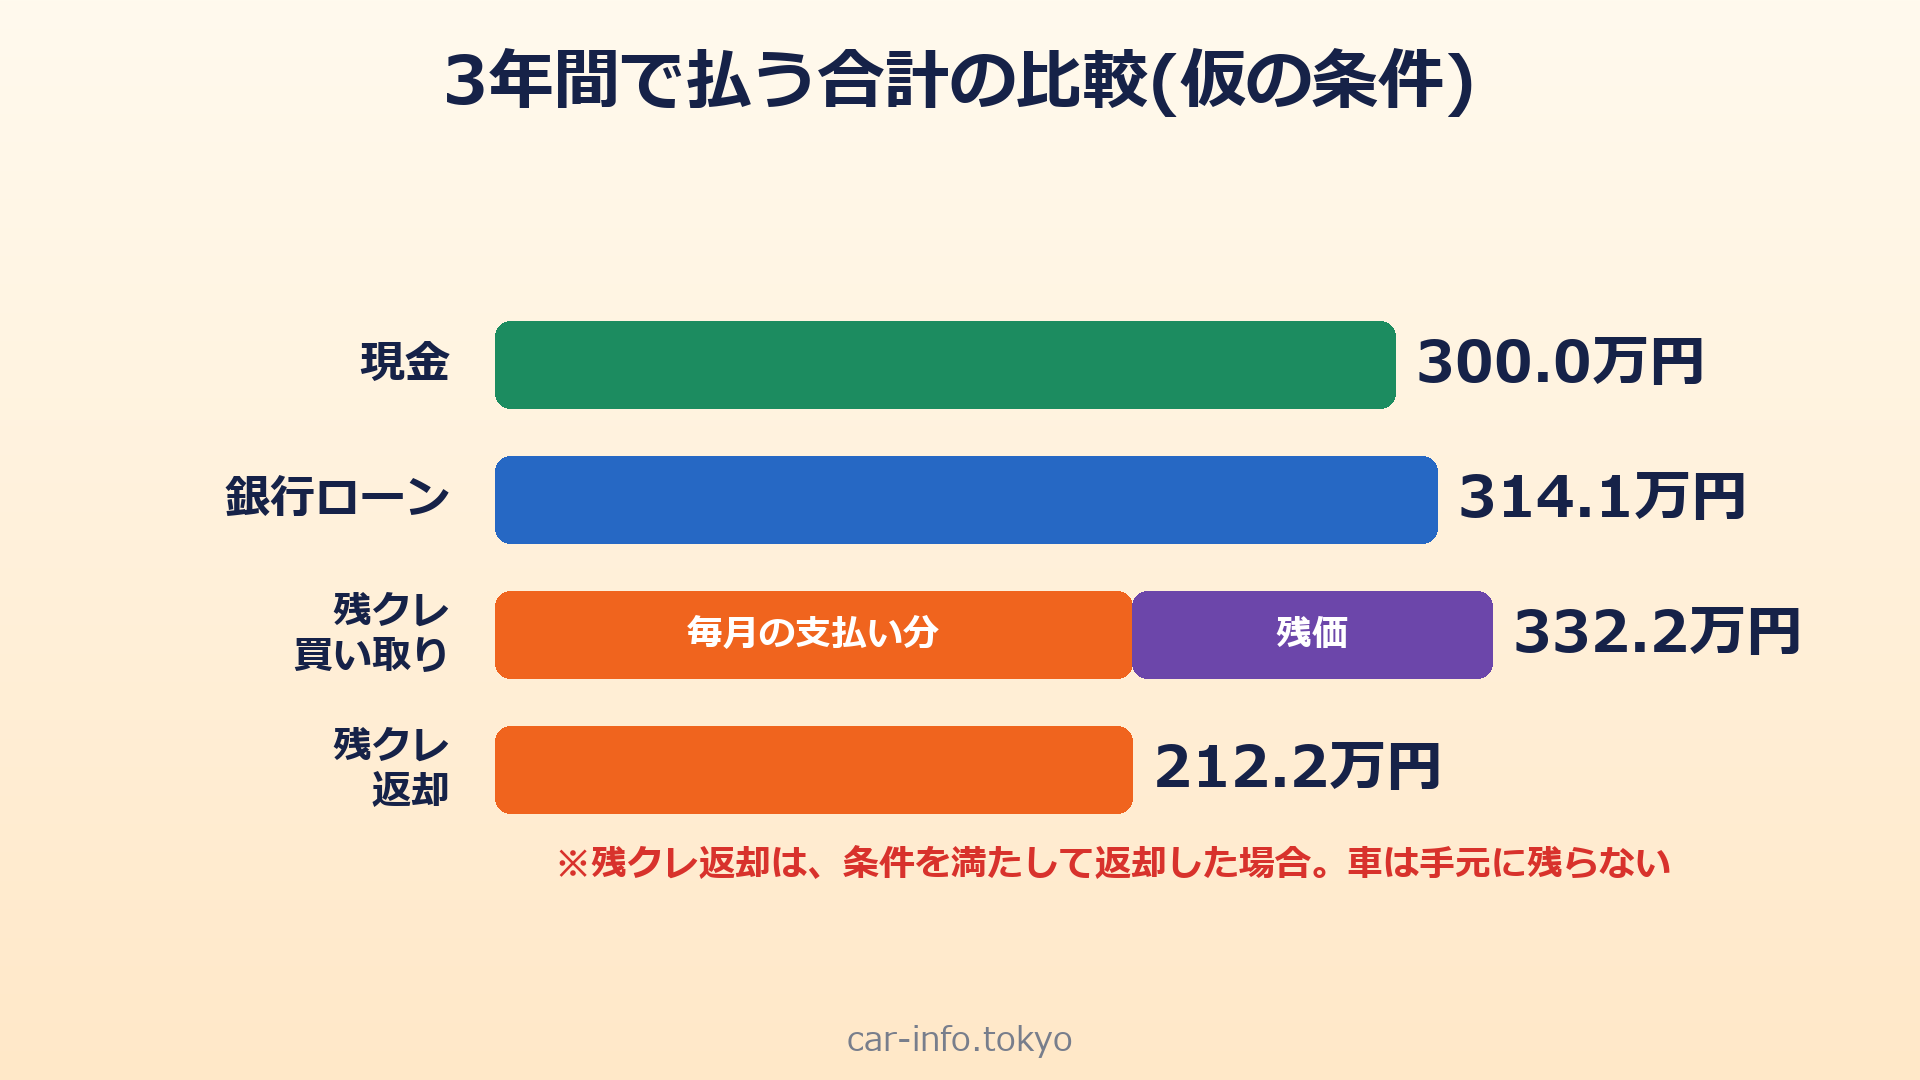
✔ 3年間の支払総額は、現金300.0万円・銀行ローン314.1万円・残クレ(返却)212.2万円・残クレ(残価を払って買い取り)332.2万円。この例では、買い取ると残クレが最も高い
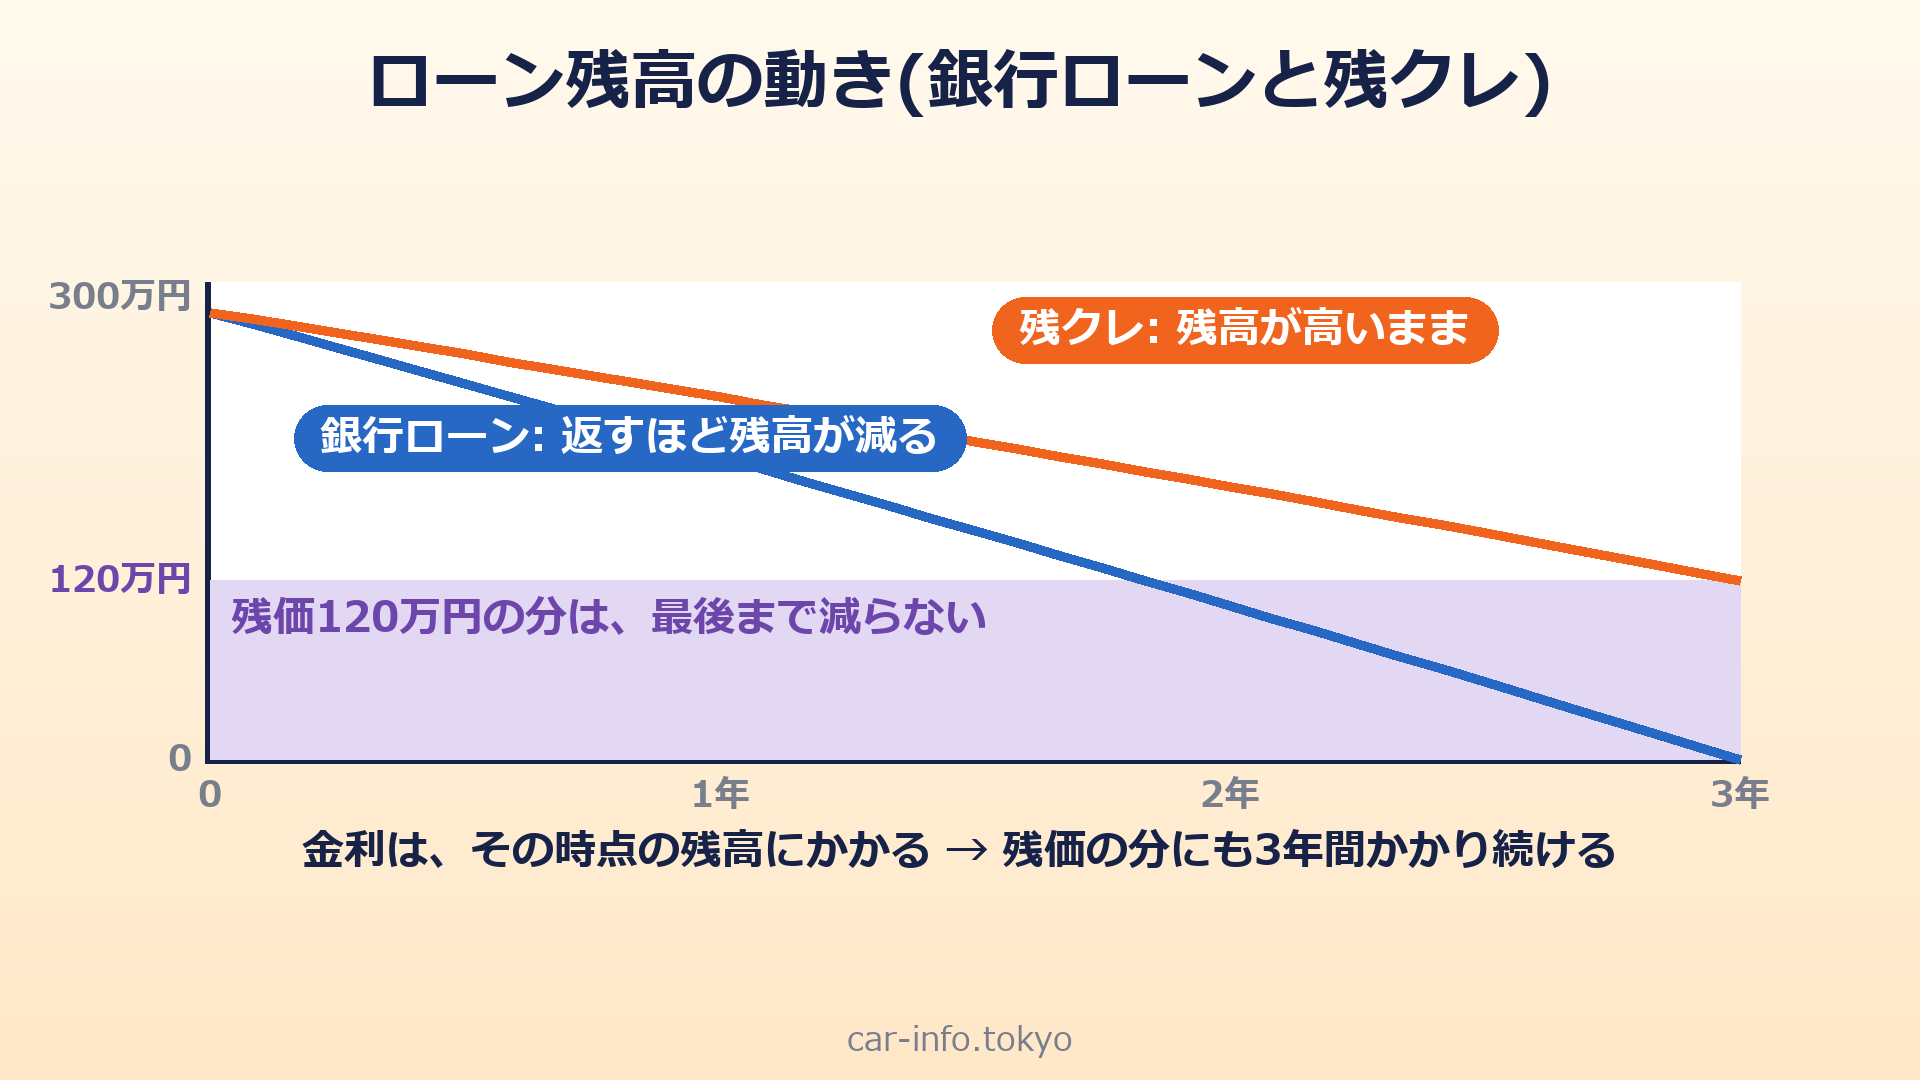
✔ 理由は2つ。最終回に据え置く残価の分にも金利がかかり続けることと、この例では残クレの金利(年率5%)を銀行ローン(年率3%)より高く置いたこと。金利を同じにしても、残クレ(買い取り)は銀行ローンより約5〜9万円高い。ホンダファイナンス公式の支払い例(実質年率5.6%)を再計算し、残価にも金利がかかる考え方で公式の数字が再現できることも確認した
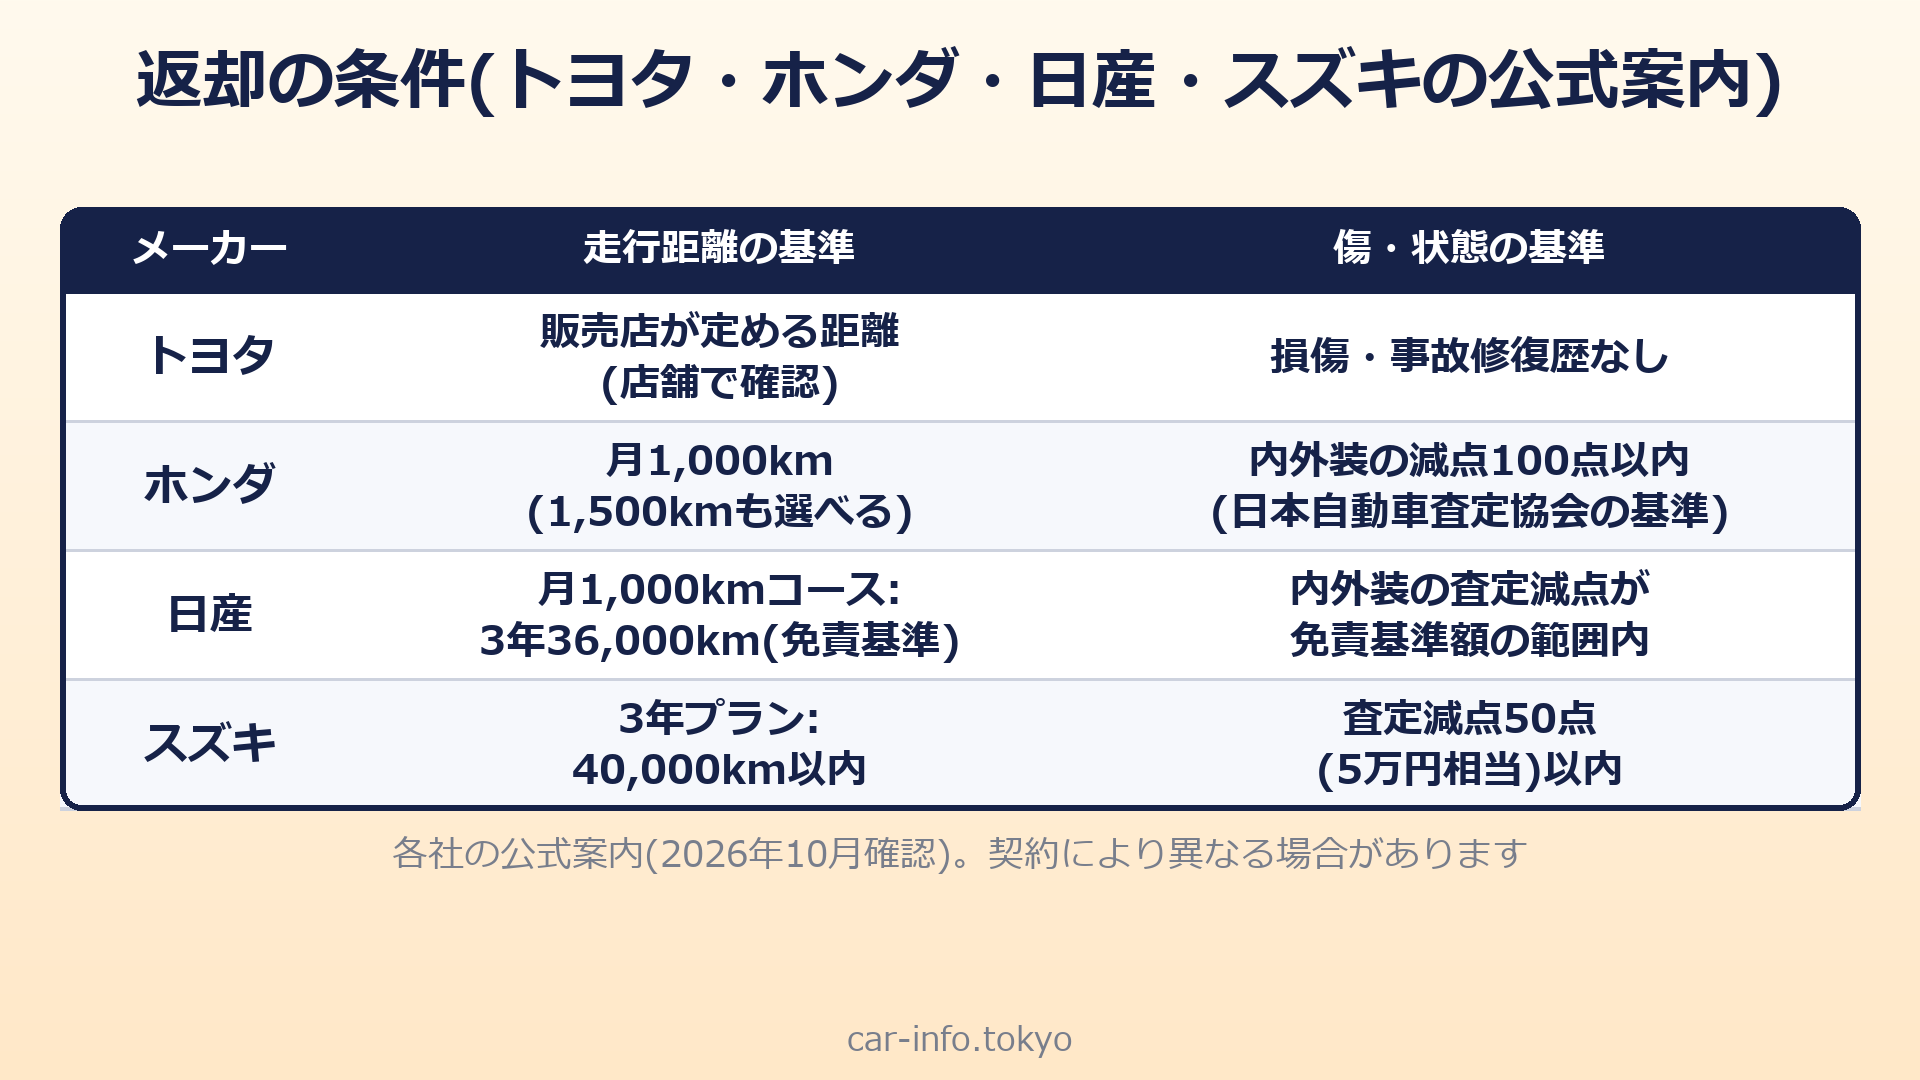
✔ 返却して最終回の支払いが原則不要になるのは、条件を満たした場合で、外れると精算金・差額の負担がある。トヨタ・ホンダ・日産・スズキの公式案内には、走行距離・傷や状態(査定の減点で示しているのはホンダ・日産・スズキ。トヨタは「損傷または事故修復歴がないこと」)・修復歴などの基準があり、基準と超過単価はメーカー・販売店・契約で違う
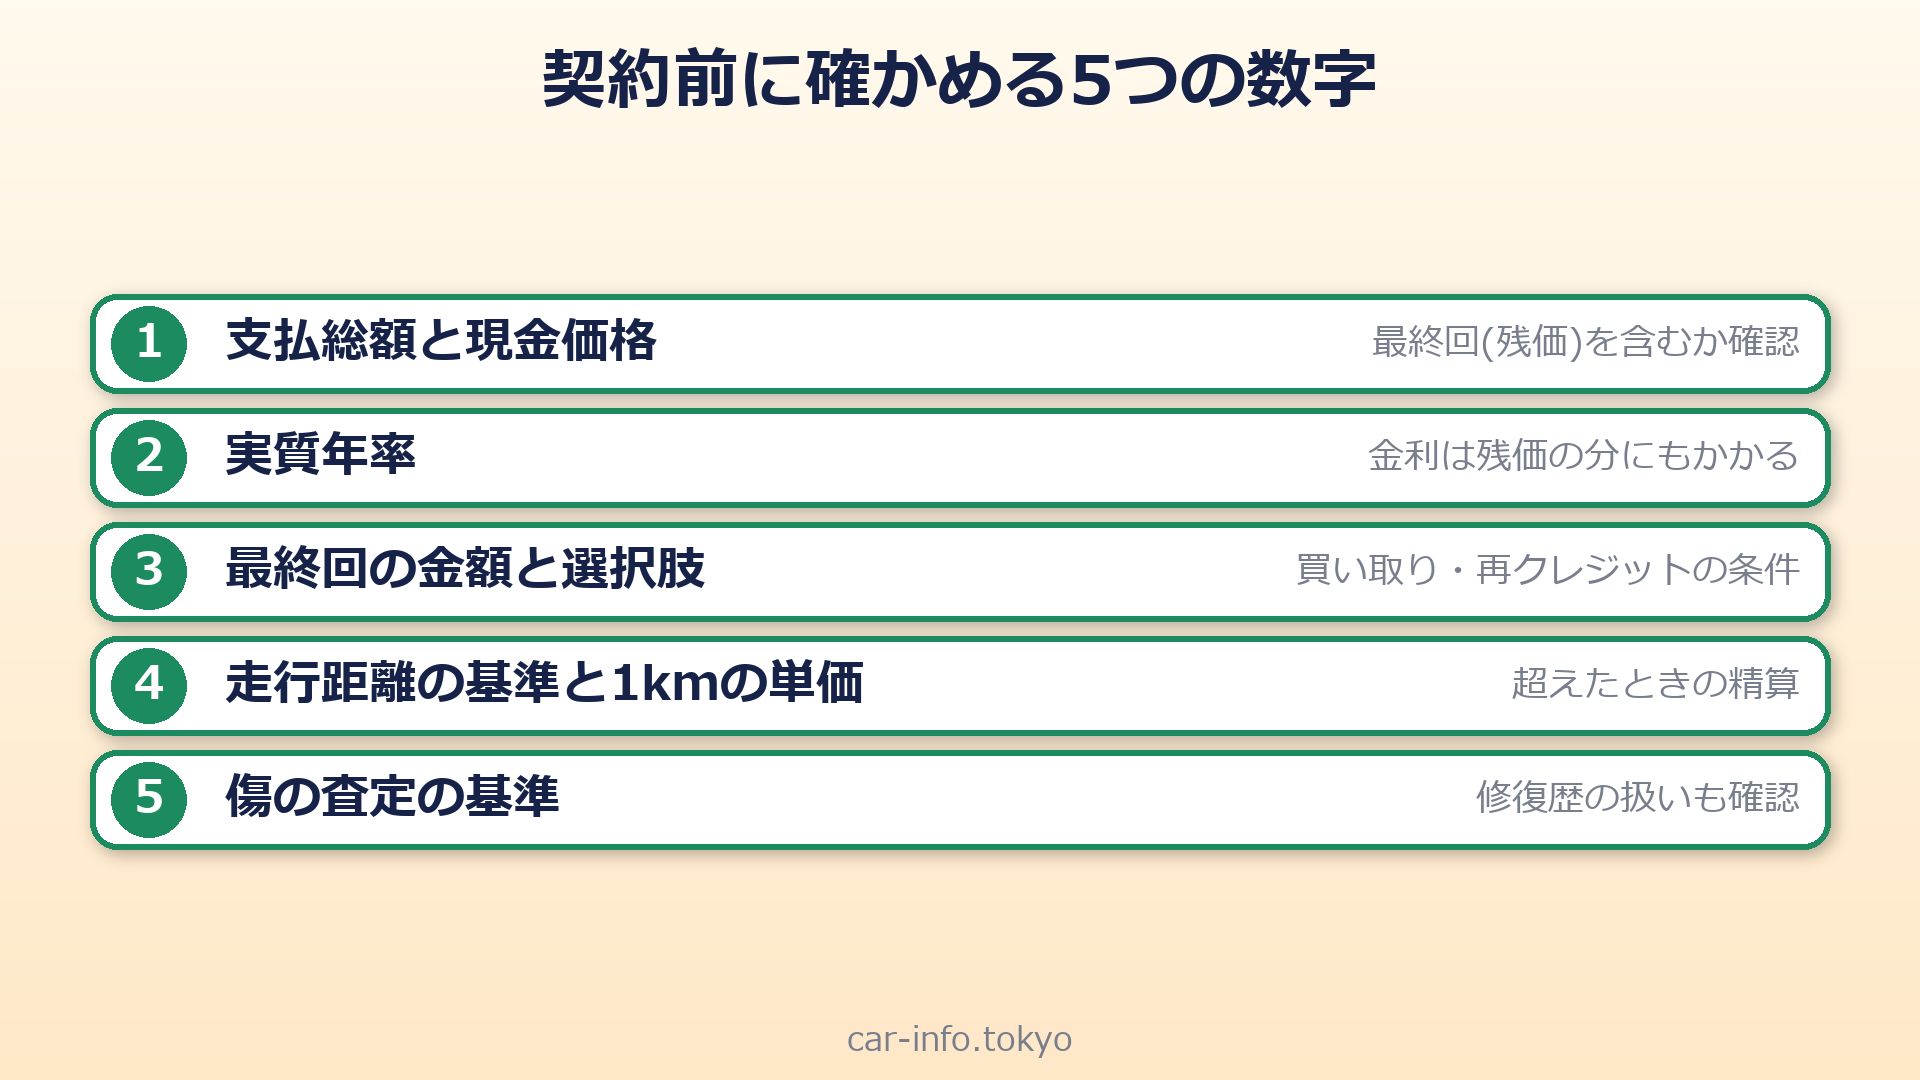
✔ 契約前に確かめる数字は5つ: 支払総額と現金価格・実質年率・最終回の金額と選択肢・走行距離の基準と1kmの単価・傷の査定の基準と修復歴の扱い
▶ YouTubeで見る(YouTube「くるまのかーぎーくん」)
1. 動画の内容(要約)
動画(約7分)は、次の章立てです。時刻は動画のチャプターと同じです。
| 時刻 | 章 | 内容 |
|---|---|---|
| 00:00 | 導入と今日のポイント | 金額は「仮の条件」の計算例であること、返却条件はトヨタ・ホンダ・日産・スズキの公式案内で確認したことを説明 |
| 00:39 | 1つ目 仕組みと総額の計算例 | 残価の考え方、月々の支払い、3年間の合計(現金・銀行ローン・残クレの返却/買い取り)、金利が残価にもかかる理由、ホンダ公式の支払い例での検算、トヨタ公式の注記 |
| 02:43 | 2つ目 満了時の選択肢と返却の条件 | 乗り換え・返却・買い取りの3つ、各社の走行距離と傷の基準、基準を超えたときの精算(日産は精算できる上限もある)、スズキの保険の注意書き、契約中の名義 |
| 04:38 | 3つ目 契約前に確かめる数字 | 割賦販売法が示すことを求める事項(大意)、確かめる5つの数字、向きやすい人・確認がとくに大事な人、相場と残価の関係 |
| 06:10 | まとめ | 3つのポイントの確認 |
| 06:43 | 解説記事のご案内 | この記事(条件を変えた計算表など) |
2. 動画で触れきれなかった補足
2-1. 計算の前提と式(仮の条件)
動画の金額は、次の仮の条件で計算した例です。実在のローンの条件ではありません。簡単のため、税金・保険・諸費用などは別払いで方法によらず同額と仮定し、計算から除いています。銀行ローンの取扱手数料なども含めていません(大東銀行の商品概要書には、お取扱手数料3,300円(税込)の記載があります)。
📊 計算の仮の条件
| 項目 | 仮の条件 | 補足 |
|---|---|---|
| 支払う金額 | 300万円 | 車両価格+諸費用などを含めた仮の額。頭金なし、ボーナス払いなし |
| 期間・回数 | 3年(36回) | 初回は借入の1か月後、毎月同額の元利均等として計算 |
| 銀行ローンの金利 | 年3.0% | 仮の値。大東銀行のマイカーローン商品概要書(2026年10月版)では変動金利年2.50%(三井住友カード保証)・年3.40〜5.40%(MG保証)と記載(保証料を含む。半年ごとに見直し) |
| 残クレの金利 | 年5.0% | 仮の値。ホンダファイナンスの公式の支払い例は実質年率5.6%(2026年10月以降の金利。見直される場合あり)。トヨタの公式ページには金利の記載を確認できなかった |
| 残価 | 40%(120万円) | 最終回(36回目)に据え置く。残価は車種・期間・販売店で異なる(トヨタ公式) |
式の考え方は次のとおりです。月利=年率÷12として、銀行ローンは300万円を36回の元利均等で返します。残クレは、最終回に払う残価120万円を「36か月後に払う額」とみなし、その分を差し引いた残りを36回で返す形(最終回の残価にも、借りている間の利息が積み上がる)で計算しています。円未満は四捨五入した概算です。実際の契約は、初回の金額・ボーナス併用・端数処理・諸費用の組み込みなどで金額が変わります。
検算: ホンダファイナンス公式の支払い例を、同じ考え方で再計算
この計算方法が妥当かを確かめるため、ホンダファイナンスの公式サイトにある支払い例(2026年10月の一例)を再計算しました。N-BOX ファッションスタイル〈FF〉、メーカー希望小売価格(税込)1,928,300円、頭金192,830円、割賦元金1,735,470円、60回払いで、初回16,138円・通常月11,300円×58回・ボーナス月加算60,000円×10回・最終回823,910円です。この支払いの列から利率を求めると、初回の支払いが借入の1か月後と仮定した場合に年5.5995%(約5.6%)となり、公式の表示「実質年率5.6%」とほぼ一致しました(契約日は公式の例に記載がないため、初回が2か月後なら約5.46%、借入と同時なら約5.75%になります)。つまり、最終回に据え置く823,910円の分にも金利がかかる考え方で、公式の数字が再現できます。
📊 同じ公式の例: 価格とお支払い総額(ホンダファイナンス・2026年10月の一例)
| 項目 | 金額 | 補足 |
|---|---|---|
| メーカー希望小売価格(税込) | 1,928,300円 | 保険料・税金(消費税を除く)・登録などの諸費用・リサイクル料金は含まない(公式の注記) |
| 乗り続ける場合のお支払い総額 | 2,288,278円 | 頭金を含む。最終回823,910円を支払う場合 |
| 差額(割賦手数料に相当) | 359,978円 | 割賦元金=価格−頭金のため、差額はすべて手数料(金利) |
| 車両を返却した場合のお支払い総額 | 1,464,368円 | 最終回の支払いなし(一定の条件あり)。車は手元に残らない |
トヨタの公式サイトにも、「お買い上げをご選択された場合、最終回のお支払額(残価)を含めたお支払合計額は、一般的なクレジットの方が軽くなる場合があります」と記載があります。
2-2. 条件を変えると(仮の条件の感度表)
金利・残価率・銀行ローンの金利を変えた場合の数字です。ほかの条件は2-1と同じです。
📊 残クレの金利を変えた場合(残価40%・3年)
| 残クレの金利 | 月々 | 返却の場合の支払総額 | 買い取りの場合の支払総額 | 金利にあたる額 |
|---|---|---|---|---|
| 年3% | 55,346円 | 1,992,456円 | 3,192,456円 | 192,456円 |
| 年4% | 57,143円 | 2,057,148円 | 3,257,148円 | 257,148円 |
| 年5% | 58,948円 | 2,122,128円 | 3,322,128円 | 322,128円 |
| 年5.6% | 60,034円 | 2,161,224円 | 3,361,224円 | 361,224円 |
| 年7% | 62,579円 | 2,252,844円 | 3,452,844円 | 452,844円 |
📊 残価率を変えた場合(残クレ年率5%・3年)
| 残価率 | 月々 | 返却の場合の支払総額 | 買い取りの場合の支払総額 |
|---|---|---|---|
| 30%(90万円) | 66,689円 | 2,400,804円 | 3,300,804円 |
| 40%(120万円) | 58,948円 | 2,122,128円 | 3,322,128円 |
| 50%(150万円) | 51,206円 | 1,843,416円 | 3,343,416円 |
残価率が高いほど月々は下がり、返却の場合の支払総額も下がります。一方、買い取りの場合の支払総額は、残価率が高いほどわずかに増えます(残価が大きいほど、据え置いた分の利息が増えるため)。
📊 銀行ローンの金利を変えた場合(3年)
| 銀行ローンの金利 | 月々 | 支払総額 | 金利にあたる額 |
|---|---|---|---|
| 年2.5% | 86,584円 | 3,117,024円 | 117,024円 |
| 年3% | 87,244円 | 3,140,784円 | 140,784円 |
| 年4% | 88,572円 | 3,188,592円 | 188,592円 |
| 年5.4% | 90,452円 | 3,256,272円 | 256,272円 |
金利を同じにしても、残クレ(買い取り)は銀行ローンより総額が高くなります。同じ年率3%なら銀行ローン3,140,784円・残クレ(買い取り)3,192,456円(差51,672円)、同じ年率5%なら銀行ローン3,236,868円・残クレ(買い取り)3,322,128円(差85,260円)です。差は、銀行ローンが元金を返すごとに残高が減るのに対し、残クレは残価の分が最後まで減らず、その分の利息がかかり続けるためです。
2-3. 各社の返却条件(公式の記載)
返却して最終回の支払いが原則不要になるのは、各社が定める条件を満たした場合で、外れると精算金などを負担します。確認した4社の記載を、原文の引用または数字で整理します(確認日: 2026年10月24日。条件は車種・契約時期・販売店で異なり、予告なく変わる場合があると各社が注記しています)。
📜 トヨタ(トヨタ自動車WEBサイト「残価設定型プラン」)の残価保証条件(原文)
・損傷または事故修復歴がないこと / ・レース等での使用や違法改造をされていないこと / ・各店舗にて定める走行距離を超えていないこと(走行距離は店舗にてご確認ください)。「残価を保証していない販売店も一部ございます」。条件を満たさない場合は「車両の状態や走行距離の程度に応じて算定される精算金を別途ご負担」。契約期間は「3年間」の例で、販売店によって異なります。
📜 ホンダファイナンス「残価設定型クレジット(残クレ)」の車両返却の条件(原文の要旨)
(一財)日本自動車査定協会の基準に基づくカーチェックによる内外装の減点が100点以内、かつ月間走行距離1,000km以下が条件。この条件を超えた場合は、減点1点につき1,000円、走行距離1kmにつき車名ごとの金額を負担。違法改造や事故の修復歴があった場合は別途規定の精算金。月間走行距離は1,500kmも選べ、その際は最終回のお支払い金額が変動する。(ホンダFAQには「車種により走行距離基準が異なります」との注記もあります。)返済回数は36回(3年)・48回(4年)・60回(5年)。
📊 ホンダ 車両返却時の超過走行料金(1kmあたり。公式の料金表)
| 1kmあたり | 車名 |
|---|---|
| 5円 | N-BOX、N-ONE、N-WGN、N-VAN、N-VAN e:、N-ONE e: |
| 6円 | フィット、フリード、ヴェゼル、WR-V、Super-ONE |
| 7円 | ZR-V、ステップ ワゴン、シビック、シビック TYPE R、プレリュード |
| 8円 | CR-V、オデッセイ、アコード、インサイト |
| 10円 | Honda e |
📜 日産(日産フィナンシャルサービス「残価設定型クレジット」)の残価保証の条件(原文の要旨)
(1)レース(競技会等)での使用、その他違法改造等がなされていないこと。(2)事故による修復歴がないこと。(3)走行距離が事前に設定した距離数以下であること(これを超えた場合でも、一部のご負担で車両返却が可能)。(4)内・外装の損傷による日産販売会社の査定減点が免責基準額の範囲内であること。免責基準を超えて「精算可能上限」までは、1km×単価(車種により異なる。別途消費税)で精算すれば返却できる。車両返却の際、基準を超える場合は「査定価格との差額をご負担」。
📊 日産 契約走行距離ごとの基準(3年・4年・5年。公式の表)
| 契約走行距離 | 区分 | 3年(36回) | 4年(48回) | 5年(60回) |
|---|---|---|---|---|
| 1,000km/月コース | 免責基準 | 36,000km | 48,000km | 60,000km |
| 1,000km/月コース | 精算可能上限 | 54,000km | 72,000km | 90,000km |
| 1,500km/月コース | 免責基準 | 54,000km | 72,000km | 90,000km |
| 1,500km/月コース | 精算可能上限 | 81,000km | 108,000km | 135,000km |
内外装の損傷は、軽/コンパクトで免責基準額10万円、ミニバン/ワゴン・スポーツ&スペシャリティ・セダン・SUVは10〜20万円(車種により異なる)と公式の表に記載されています。精算可能上限額は、どのカテゴリーも「免責基準額+5万円」です。免責基準額を超えて精算可能上限額までは、査定減点1点×1,000円で精算すれば返却できます。
📜 スズキ(スズキファイナンス「残価設定クレジット かえるプラン」)の車両お引取りの条件(原文の要旨)
5年プランは5年間の総走行距離60,000km以内、3年プランは40,000km以内、4年プランは50,000km以内。自動車の査定による減点(走行距離を除く)が50点(50,000円相当)以内(日本自動車査定協会登録の中古自動車査定士が査定)。過酷な使用や違法改造がないこと、法令およびスズキが指定する点検整備を受けていること、契約期間中の自動車税(軽自動車税)を支払っていること。走行距離の超過は1kmにつき5円、査定減点が50点を超えた部分は負担。
なお、スズキファイナンスの注意事項には「本クレジットは最終回のお支払額が大きいため、万一、事故が起きた場合等、お客様のご負担が重くなります。一般車両保険付きの任意保険の加入をおすすめします」と記載されています。
2-4. 最終回の選択肢の詳しい条件
| 選択肢 | 公式案内で確認できた内容 |
|---|---|
| 新しい車への乗り換え | トヨタ: 同じ販売店で新しい車に乗り換え。ホンダ(FAQ): 最終回に車両返却して精算して乗り換え/最終回前に下取りに出して乗り換え/最終回前にクレジット残金を全額返済して乗り換え |
| 返却 | トヨタ・ホンダ・日産・スズキとも、条件を満たせば最終回の支払いが不要(原則)。条件外は精算金・差額の負担(前項) |
| 買い取り | トヨタ: 一括ご精算/再クレジット(別途条件)。ホンダ(FAQ): 最終回に全額を口座引落/再クレジット/最終回前に全額返済。日産: 残価を現金一括または再クレジット |
| 再クレジットの条件(ホンダFAQ) | 元の契約の支払回数と合わせて最長84回。頭金は入れられない。車検代・諸費用は組み込めない。別途審査があり、当初契約と同一の連帯保証人が必要。再クレジットの金利は申込時の金利が適用される(ホンダ公式) |
| 契約期間中の下取り(日産Q&A) | 契約期間中でも今の車を下取りに出し、残りの支払額に充てて乗り換える方法がある |
再クレジットは「最終回の残価をもう一度分割する」ものなので、その間も金利がかかります。買い取りを選ぶ場合は、最終回の金額と、一括で払えるか・再クレジットの条件(金利・審査・回数)を、契約前に確かめておくと安心です。
2-5. 契約中の車の名義(所有権留保)と割賦販売法
トヨタファイナンスのFAQは、車検証の所有者欄が販売店・販売会社になっている理由を「自動車クレジットの契約が満了するまで、担保として、おクルマの所有権を…販売店・販売会社で留保しています」と説明しています。また「所有権留保」について、割賦販売法7条を挙げています。同条第1項の原文は次のとおりです(e-Gov法令検索・現行)。
📜 割賦販売法 第7条第1項(原文)
第二条第一項第一号に規定する割賦販売の方法により販売された指定商品(耐久性を有するものとして政令で定めるものに限る。)の所有権は、賦払金の全部の支払の義務が履行される時までは、割賦販売業者に留保されたものと推定する。
この条文は「割賦販売」(販売店が自ら分割払いで売る形)についての規定です。クレジット会社を通す契約(個別信用購入あつせん)では契約の形が異なりますが、トヨタファイナンスのFAQは、自動車クレジットの契約が満了するまで所有権を留保すると説明しています(他社の扱いは今回確認していません)。自分の契約がどちらか、所有者欄の名義がいつ誰に移るかは、契約書で確認してください。
なお、各社の残クレ契約が割賦販売法の「個別信用購入あつせん」に当たるのか「割賦販売」に当たるのかは、今回確認した公式資料からは分かりませんでした。
また、割賦販売法は、クレジット会社を通す購入(個別信用購入あつせん)について、取引条件の表示(第35条の3の2)と契約時の書面の交付(第35条の3の8)を定めています。大意は次のとおりです(要約であり原文ではありません)。
| 条文 | 示す・記載する事項(大意) |
|---|---|
| 第35条の3の2(取引条件の表示) | 現金販売価格/支払総額(販売価格と手数料の合計額)/支払いの期間及び回数/手数料の料率(省令で定める方法で算定)など |
| 第35条の3の8(契約時の書面) | 商品の種類/支払総額/各回の支払分の額と支払いの時期・方法/商品の引渡時期/契約の解除に関する事項など |
月々の金額だけでなく、支払総額と手数料の料率(実質年率として示されることが多い)を見る理由がここにあります。最終回の残価が支払総額に含まれているか、含まれていない場合はいくらかを、書面で確かめましょう。
3. 違った観点から整理する
3-1. 「3年後の車の価値」が変わると、実質の負担はどうなるか
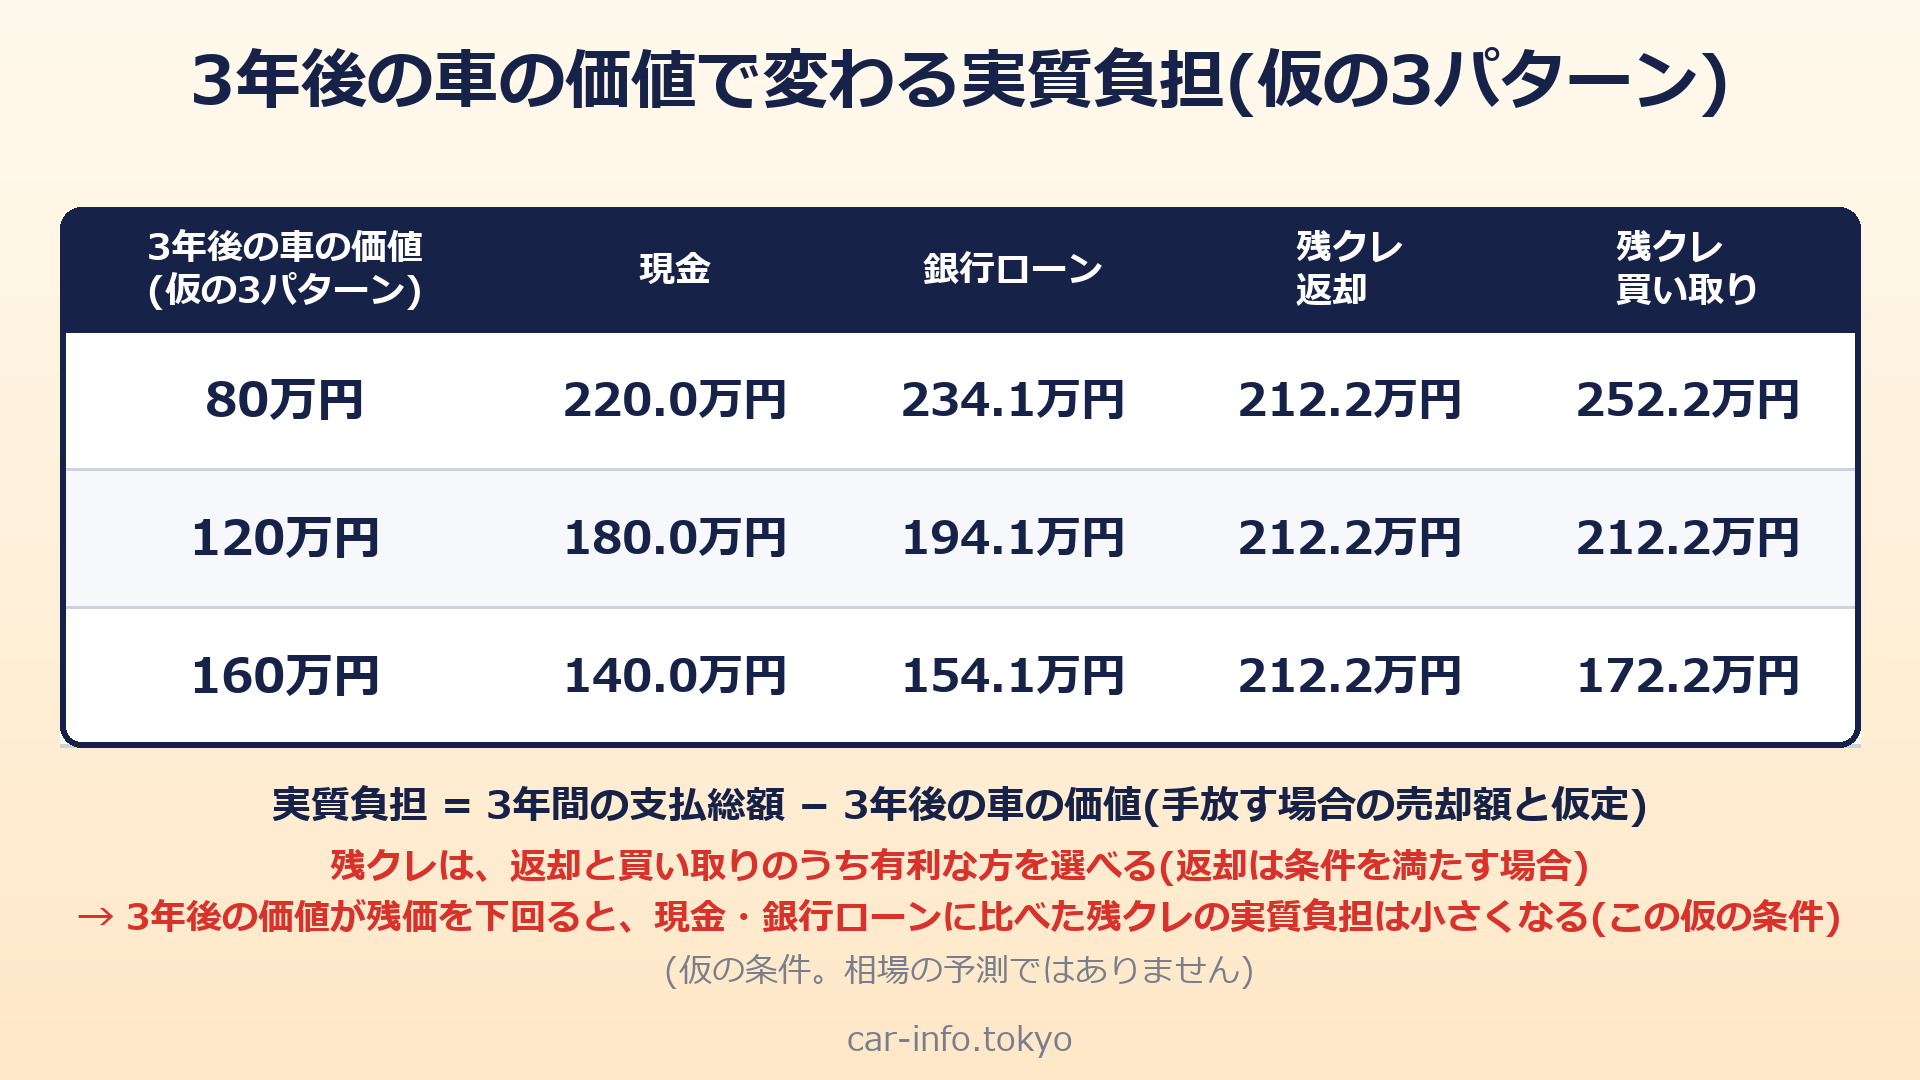
動画は「支払総額」を比べました。ここでは別の見方として、支払総額から「3年後に手元に残る車の価値」を引いた実質の負担で比べます。3年後の車の価値(手放す場合の売却額と仮定。手数料等は無視)は、相場の予測ではなく、仮の3パターン(80万円・120万円・160万円)です。
📊 実質の負担 = 3年間の支払総額 − 3年後の車の価値(仮の条件)
| 3年後の車の価値(仮) | 現金 | 銀行ローン | 残クレ(返却) | 残クレ(買い取り) |
|---|---|---|---|---|
| 80万円 | 220.0万円 | 234.1万円 | 212.2万円 | 252.2万円 |
| 120万円 | 180.0万円 | 194.1万円 | 212.2万円 | 212.2万円 |
| 160万円 | 140.0万円 | 154.1万円 | 212.2万円 | 172.2万円 |
読み取れることは次のとおりです(仮の条件での計算です)。
・3年後の車の価値が残価(120万円)と同じなら、現金180.0万円・銀行ローン194.1万円に対して残クレは212.2万円で、この例では残クレが高くなります(金利が高いことと、残価の分に利息がかかるため)。
・3年後の車の価値が残価を大きく下回るなら(80万円)、残クレは返却を選べば212.2万円で、現金の220.0万円・銀行ローンの234.1万円より低くなります。これが「残価保証」の効き方です。ただし、トヨタ公式の記載では、保証は条件を満たした場合に限られ、残価を保証していない販売店も一部あります。
・3年後の車の価値が残価を上回るなら(160万円)、返却はあらかじめ決めた残価での精算です。公式案内には、上乗せ分を受け取れる旨の記載を確認できませんでした。買い取って自分で売る(または乗り続ける)選択なら、残クレ(買い取り)は172.2万円になります。
つまり残クレは、値下がりが想定より大きかったときの備えになる一方、この仮の条件では、車の価値が残価と同じか上回る場合は現金や銀行ローンより実質の負担が大きくなりました。金利を同じ年率5%にそろえると差は縮みます(3年後の価値が120万円のとき、銀行ローンの実質負担は203.7万円で、それでも残クレの212.2万円のほうが高い)。この備えの費用が金利や価格にどう織り込まれているかは、今回確認した公式資料からは分かりませんでした。なお、現金で払う場合に手元資金を別の用途に使えることなどの機会費用は、この表には含めていません。
📊 実質負担を1か月あたりに換算(36か月で割った額。仮の条件)
| 3年後の車の価値(仮) | 現金 | 銀行ローン | 残クレ(返却) | 残クレ(買い取り) |
|---|---|---|---|---|
| 80万円 | 61,111円 | 65,022円 | 58,948円 | 70,059円 |
| 120万円 | 50,000円 | 53,911円 | 58,948円 | 58,948円 |
| 160万円 | 38,889円 | 42,800円 | 58,948円 | 47,837円 |
3-2. 走行距離別: 返却時の超過走行の精算額(単純計算)
月1,000kmの契約(3年で36,000kmが基準の例。日産の公式表の免責基準と同じ数字)で、実際の走行距離が増えた場合の精算額を、単価ごとに計算しました。精算の計算方法・上限は契約によって異なるため、あくまで単純計算の目安です(1,500km/月の契約を選ぶと基準は54,000kmになり、最終回の金額が変わるとホンダは案内)。
📊 3年間の走行距離と超過走行の精算額(基準36,000km・単純計算)
| 年間の走行距離 | 3年の合計 | 基準を超える距離 | 1km5円の場合 | 1km7円の場合 | 1km10円の場合 |
|---|---|---|---|---|---|
| 8,000km | 24,000km | 0km | 0円 | 0円 | 0円 |
| 12,000km | 36,000km | 0km | 0円 | 0円 | 0円 |
| 15,000km | 45,000km | 9,000km | 45,000円 | 63,000円 | 90,000円 |
| 18,000km | 54,000km | 18,000km | 90,000円 | 126,000円 | 180,000円 |
| 20,000km | 60,000km | 24,000km | 120,000円 | 168,000円 | 240,000円 |
単価はホンダの料金表(5〜10円)の範囲で例示しました。日産は単価が車種により異なり、トヨタは販売店が定める走行距離と、状態・走行距離に応じて算定される精算金とされています(1kmあたりの単価の記載は確認できませんでした)。通勤や仕事で走る距離が長い人は、契約前に自分の年間走行距離を計算し、基準と単価を書面で確認するのが確実です。
3-3. よくある誤解を、一次情報で検証する
| よくある言い方 | 確認できたこと | 根拠 |
|---|---|---|
| 月々が安いから、総額も安い | 月々は下がるが、最終回の残価にも金利がかかる。仮の条件では買い取りが最も高かった。トヨタも「一般的なクレジットの方が軽くなる場合」と注記 | 本記事2-1・トヨタ公式 |
| 3年後に返せば、残価は払わなくていい | 条件を満たした場合が原則(トヨタは「原則不要」と記載)。走行距離・傷・修復歴・違法改造などの基準があり、外れると精算金・差額の負担 | トヨタ・ホンダ・日産・スズキの公式 |
| 残価が保証されるから、値下がりを気にしなくていい | 保証は条件を満たす場合の話で、外れると精算になる。残価を保証していない販売店も一部ある(トヨタ公式) | トヨタ公式 |
| 残クレは返却するしかない | 乗り換え・返却・買い取り(一括または再クレジット)から選ぶ | トヨタ・ホンダ・日産 |
| 走行距離の上限は年1万5,000kmまで | 一律の数字はない。月1,000km(年12,000km)/月1,500km(年18,000km)から選ぶ会社、3年40,000kmの会社、販売店ごとに定める会社がある | ホンダFAQ・日産・スズキ・トヨタ |
| 返却のときは傷だけ見られる | 傷(査定の減点)のほか、走行距離、修復歴、違法改造も条件に入っている | 各社の公式 |
| 残クレはカーリースと同じ | 別の契約。カーリースは賃貸借契約で車の所有者はリース会社(国民生活センター)。残クレは、各社が新車の支払いプラン(クレジット)として案内している | 国民生活センター・各社の公式 |
| 契約中も自由に売れる | 契約中は所有権が販売店などに留保される(トヨタファイナンス)。ただし、契約期間中に下取りに出して残りの支払いに充てる方法がある(日産Q&A・ホンダFAQ) | トヨタファイナンスFAQ・日産・ホンダ |
3-4. 向きやすい人・確認がとくに大事な人(公式の条件から考える)
次の表は、各社の公式の条件から考えた目安であり、個別の契約を評価するものではありません。
| 使い方の例 | 確認したいこと |
|---|---|
| 3年ほどで乗り換えたい | 最終回に乗り換え・返却を選んだときの条件(走行距離・傷・修復歴)を満たせるか。満たせれば月々を抑えやすい |
| 通勤や仕事で長い距離を走る | 基準の距離と超過単価。年間の走行距離を3年分で計算して、精算額を試算する |
| 長く乗り続けたい | 買い取り(残価の一括払い)か再クレジット。再クレジットは金利がかかり続ける。総額は現金・銀行ローンとも比較する |
| 車を改造・カスタムしたい | 違法改造は条件外。違法でない範囲でも、返却時の査定でどう扱われるかを契約前に確認する |
| 小さい子どもやペットと乗る | 内外装の査定減点の基準(ホンダは100点以内・日産は免責基準額・スズキは50点以内)。どこまでが通常の使用か販売店に確認 |
よくある質問
まとめ
(1)仮の条件では、月々は残クレが約2.8万円安いものの、3年間の支払総額は、買い取ると現金・銀行ローンより高くなりました。最終回に据え置く残価にも金利がかかるためで、ホンダファイナンス公式の支払い例の再計算でも、この考え方で公式の数字が再現できました。
(2)返却して最終回の支払いが原則不要になるのは、走行距離・傷(査定の減点)・修復歴・違法改造などの条件を満たした場合で、外れると精算になります。基準と超過単価は、メーカー・販売店・契約で違います。
(3)契約前は、月々の金額だけでなく、支払総額・実質年率・最終回の金額と選択肢・走行距離の基準と1kmの単価・傷の査定の基準と修復歴の扱いを、契約書と重要事項の説明で確かめてください。
※本記事は一般的な情報提供を目的としたものです。金額は「仮の条件」の計算例で、実在のローンの条件・金利を示すものではありません(確認日: 2026年10月24日)。各社の条件は車種・契約時期・販売店で異なり、予告なく変更される場合があります。実際の契約にあたっては、契約書・重要事項の説明をご確認のうえ、販売店・ファイナンス会社にご確認ください。特定の金融商品や支払い方法をすすめるものではありません。
参考(一次情報・公的機関・各社公式): トヨタ 新車の支払いプラン(残価設定型プラン)/トヨタ 残価設定型プラン/ホンダファイナンス 残価設定型クレジット(残クレ)/同FAQ 契約走行距離/同FAQ 査定減点と月間走行距離/同FAQ 最終回の支払方法/同FAQ 再クレジットの条件/日産フィナンシャルサービス 残価設定型クレジット/同Q&A/スズキファイナンス かえるプラン 車両お引取りの条件と注意事項/トヨタファイナンス FAQ 車検証の所有者欄/同FAQ 所有権留保とは/e-Gov法令検索 割賦販売法(第7条・第35条の3の2・第35条の3の8)/国民生活センター カーリースに関する消費者トラブルにご注意!/同 見守り新鮮情報 第544号「カーリース選びは慎重に」/大東銀行 マイカーローン 商品概要書(2026年10月版)
図はすべて自作です(AI生成なし)。車やアイコンは模式図で、実際の車両・書類とは異なります。計算の仮の条件と式は、本記事の「2-1」に記載しています。
コメント