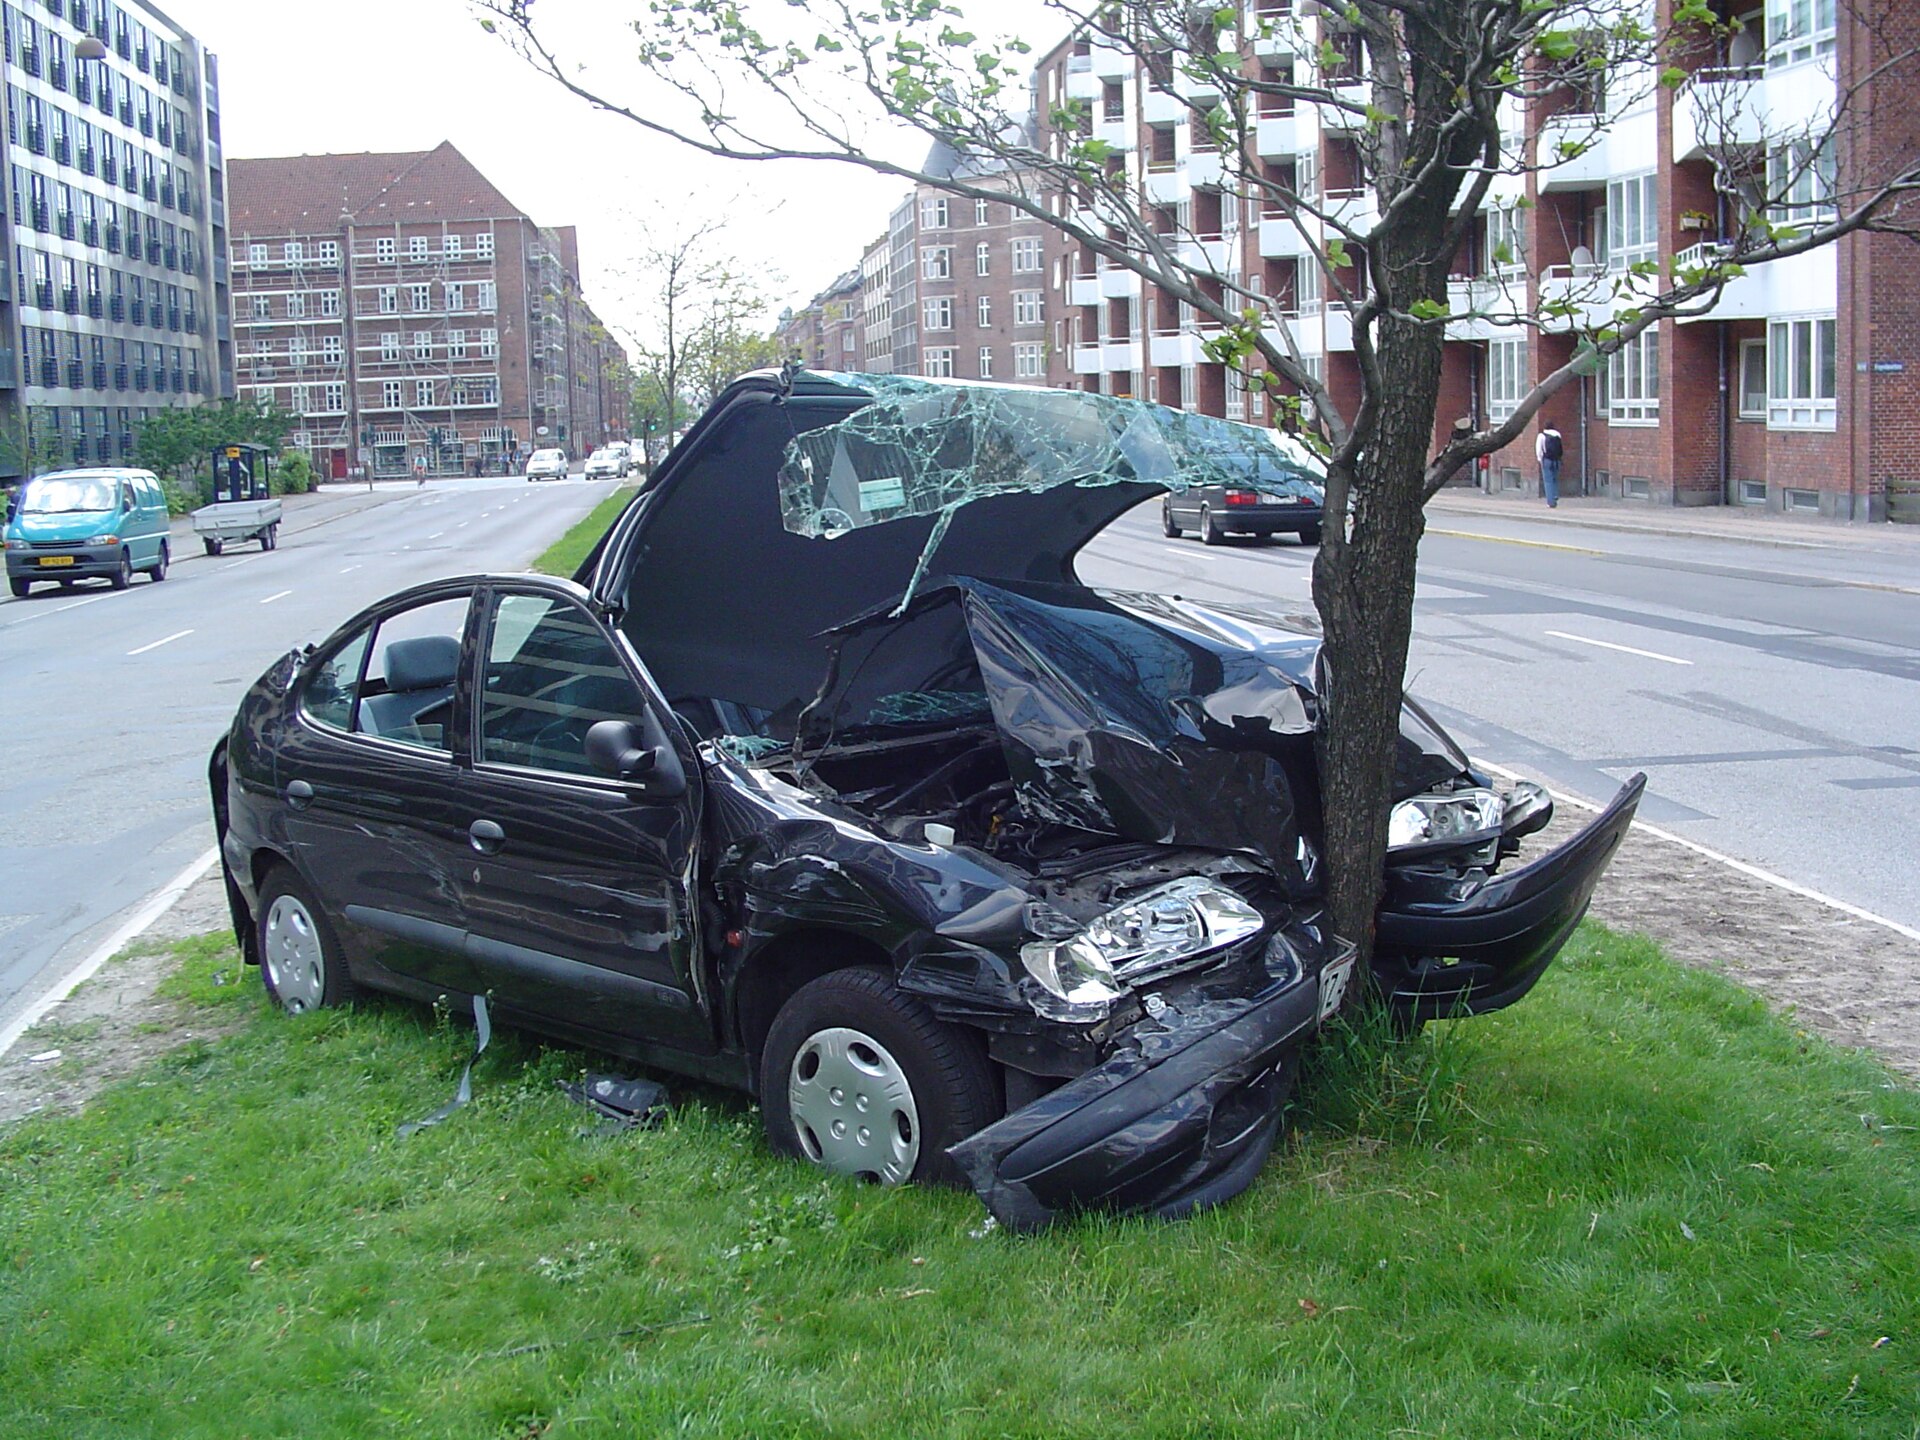
「自賠責保険」と「任意保険」は、どちらも自動車の保険ですが、役割は大きく異なります。自賠責保険は法律で加入が義務づけられ、人身事故の被害者への賠償が対象です。任意保険は、自賠責でカバーされない部分を補うための保険です。この記事では、国土交通省や日本損害保険協会の公開情報をもとに、補償範囲・支払限度額・罰則を整理します。
📋 この記事の要点
✔ 自賠責保険は、原動機付自転車を含む全自動車の加入が義務づけられた強制保険
✔ 補償の対象は人身事故のみ。運転者自身のケガ、車の修理代、単独事故、物の損害は対象外
✔ 支払限度額(被害者1人あたり):傷害120万円、死亡3,000万円、後遺障害は75万円〜3,000万円(介護を要する場合は最高4,000万円)
✔ 無保険運行は、1年以下の拘禁刑または50万円以下の罰金、違反点数6点
✔ 任意保険は、対人・対物・人身傷害・搭乗者傷害・車両保険などを、契約者が選んで組み合わせる
📑 目次
1. 自賠責保険と任意保険:役割の違い
日本損害保険協会によると、自賠責保険は「交通事故による被害者を救済するため、法律に基づき、すべての自動車に加入することが義務づけられている強制保険」で、原動機付自転車を含む全自動車が対象です。一方、任意保険は、契約者が補償内容を選んで加入する保険です。
📊 自賠責保険と任意保険の比較
| 項目 | 自賠責保険 | 任意保険(自動車保険) |
|---|---|---|
| 加入 | 法律で義務(強制保険) | 契約者が選んで加入 |
| 補償の対象 | 他人の身体に与えた損害(人身事故のみ) | 契約する補償の種類による(対人・対物・人身傷害・車両など) |
| 対象外となる例 | 運転者自身のケガ、自動車の修理代、単独事故、物の損害 | 契約内容・約款による(補償しない場合の定めがある) |
| 支払いの上限 | 法律で定められた限度額(被害者1人あたり) | 契約で決める(設定できる範囲は保険会社・商品により異なる) |
| 位置づけ | 最低限の補償 | 自賠責を補い、補償範囲を広げる保険 |
📌 補足
日本損害保険協会は、自賠責保険が「他人の身体に与えた損害」のみを対象とし、運転者自身のケガは補償対象外と説明しています。自分自身のケガへの備えは、任意保険の人身傷害保険・搭乗者傷害保険などで検討します。
2. 自賠責保険の支払限度額
国土交通省は、自賠責保険・共済の保険金額(支払限度額)を、被害者1人につき次のように案内しています。
📊 自賠責保険の支払限度額(国土交通省)
| 損害の種類 | 限度額(被害者1人につき) | 対象となる主な項目 |
|---|---|---|
| 傷害による損害 | 120万円 | 治療関係費、看護料、諸雑費、通院交通費、義肢等費用、診断書等費用、文書料、休業損害、慰謝料 |
| 死亡による損害 | 3,000万円 | 葬儀費、逸失利益、被害者本人の慰謝料、遺族慰謝料 など |
| 後遺障害による損害 | 第1級3,000万円〜第14級75万円(等級により段階的に変わる) | 逸失利益、慰謝料等 |
| 介護を要する後遺障害 | 常時介護:第1級4,000万円/随時介護:第2級3,000万円 | 同上 |
📊 後遺障害の限度額の例(抜粋)
| 後遺障害の等級(介護を要しない場合) | 限度額 |
|---|---|
| 第1級 | 3,000万円 |
| 第2級 | 2,590万円 |
| 第3級 | 2,219万円 |
| 第14級 | 75万円 |
⚠️ 注意
自賠責保険の限度額は、被害者1人あたりの上限です。実際に認められる損害の額が上限を超える場合の扱いは、事故の内容や過失の状況によって異なります。個別の事案は、保険会社や専門家、公的窓口にご相談ください。
3. 任意保険の主な補償の種類
日本損害保険協会の「損害保険Q&A」では、任意の自動車保険の主な補償として、次のものが紹介されています。保険会社は、これらのいくつかを組み合わせて販売しています。
📊 任意保険の主な補償
| 補償の種類 | 内容(日本損害保険協会の説明の要約) | 自賠責との関係 |
|---|---|---|
| 対人賠償責任保険 | 他人を死傷させた場合の、法律上の損害賠償責任を補償 | 自賠責の支払限度額を超える部分を補う位置づけ |
| 対物賠償責任保険 | 他人の財物に与えた損害の賠償責任を補償 | 自賠責には対物の補償がない |
| 人身傷害保険 | 被保険者や搭乗者が事故で負った損害を補償(過失の有無を問わず保険金が支払われる点が特徴と説明) | 運転者自身のケガは自賠責の対象外 |
| 搭乗者傷害保険 | 契約車両に乗車中の人が傷害を負った場合に、あらかじめ定めた額を支払う | 同上 |
| 車両保険 | 契約車両の修理費用等を補償(衝突・転覆などの事故) | 自動車の修理代は自賠責の対象外 |
| 無保険車傷害保険 | 無保険または保険が不十分な他人の車との事故で負った損害を補償 | 相手側の備えが足りない場合の補償 |
| 自損事故保険 | 被保険者の過失による事故で、自分や搭乗者が傷害を負った場合に補償 | 自賠責では、単独事故は対象外 |
💡 ポイント
対人・対物賠償の保険金額の設定(無制限を選べるかなど)や、補償の細かい条件・免責は、保険会社・商品によって異なります。加入前に、パンフレットや重要事項説明書で確認しましょう。
4. 無保険・車検切れの罰則と、車検との関係
国土交通省は、自賠責保険・共済に加入せずに運行した場合の罰則として、「1年以下の拘禁刑または50万円以下の罰金」を案内しています。あわせて、無保険での運転は違反点数6点が付され、免許停止処分の対象になるとされています。自賠責の証明書を所持していなかった(不携帯の)場合は、30万円以下の罰金とされています。
📊 無保険・無車検運行の罰則(国土交通省、茨城県の案内)
| 違反の内容 | 根拠法(案内された条文) | 罰則 | 違反点数 |
|---|---|---|---|
| 無保険運行(自賠責未加入・期間切れ) | 自動車損害賠償保障法 第5条、第86条の3第1号 | 1年以下の拘禁刑または50万円以下の罰金 | 6点 |
| 証明書の不備・不携帯 | (国土交通省の案内) | 30万円以下の罰金 | (案内に記載なし) |
| 無車検運行(車検切れ) | 道路運送車両法 第58条第1項、第108条第1号 | 6か月以下の拘禁刑または30万円以下の罰金 | 6点 |
※表は横にスクロールできます
📌 補足
罰則の内容は、法改正により変わることがあります。上表の数字は、国土交通省と茨城県の案内で確認したものです。
車検との関係では、国土交通省の案内により、車検を受ける日から、新しい車検証の有効期間が満了する日までを満たす保険期間の自賠責保険が必要になります。自賠責保険・共済の証明書は、必ず車両に備え付け、運行時には携行する必要があります(証明書はデータでの備え付けも可能とされています)。
⚠️ 注意
自賠責の期間満了後に再契約が確認できない場合は、無保険車として扱われ、罰則の対象になります。「うっかり」でも例外にはなりません。更新の時期を、車検証や保険証明書で必ず確認しましょう。
5. 任意保険を選ぶ流れと、確認したいこと
🧭 任意保険の選び方の流れ
自賠責の対象と限度額を確認する
対人賠償のみで、傷害は120万円、死亡は3,000万円などの上限があることを確認します。
自賠責でカバーされない損害を洗い出す
相手の車・物、運転者自身のケガ、自分の車の修理などです。
必要な補償を選ぶ
対人・対物・人身傷害・搭乗者傷害・車両保険などから、必要なものを組み合わせます。
複数社で見積もりを比べる
補償内容と条件をそろえて比べます。保険料は、契約者・車・使い方等で変わります。
契約内容を書面で確認する
免責(自己負担)の額、補償されない場合、特約の内容を確認します。
📝 契約前後のチェックリスト
☑️ 自賠責保険の有効期間を、証明書で確認した
☑️ 自賠責保険証明書を、車両に備え付けている(データでも可)
☑️ 対人賠償・対物賠償の保険金額の設定を確認した
☑️ 自分や同乗者のケガへの備え(人身傷害・搭乗者傷害など)を検討した
☑️ 車両保険の要否と、免責の額を検討した
☑️ 運転する人の範囲・年齢条件が、実際の使い方と合っているか確認した
☑️ 事故のときの連絡先(保険会社・代理店)を、車内に控えた
6. よくある質問
まとめ
自賠責保険は、法律で加入が義務づけられた、人身事故の被害者を救済するための最低限の保険です。傷害120万円、死亡3,000万円などの上限があり、物損や自分のケガは対象外です。任意保険は、その不足を補うための保険で、補償の種類を選んで組み合わせます。自賠責の期限切れは重い罰則の対象になるため、有効期間を必ず確認し、任意保険は補償内容と条件をそろえて比較しましょう。
※本記事は一般的な情報提供を目的としたものです。法律・保険に関する個別の判断は、専門家や公的窓口にご相談ください。制度・基準・料金は変更されることがあるため、最新の内容は公的機関・各社の公式サイトでご確認ください(2026年10月時点)。
コメント