※この記事で紹介している動画は、2026年11月11日(水)19:00に公開予定です。公開までは、記事の中の動画は再生できません。公開後に再生できるようになります。
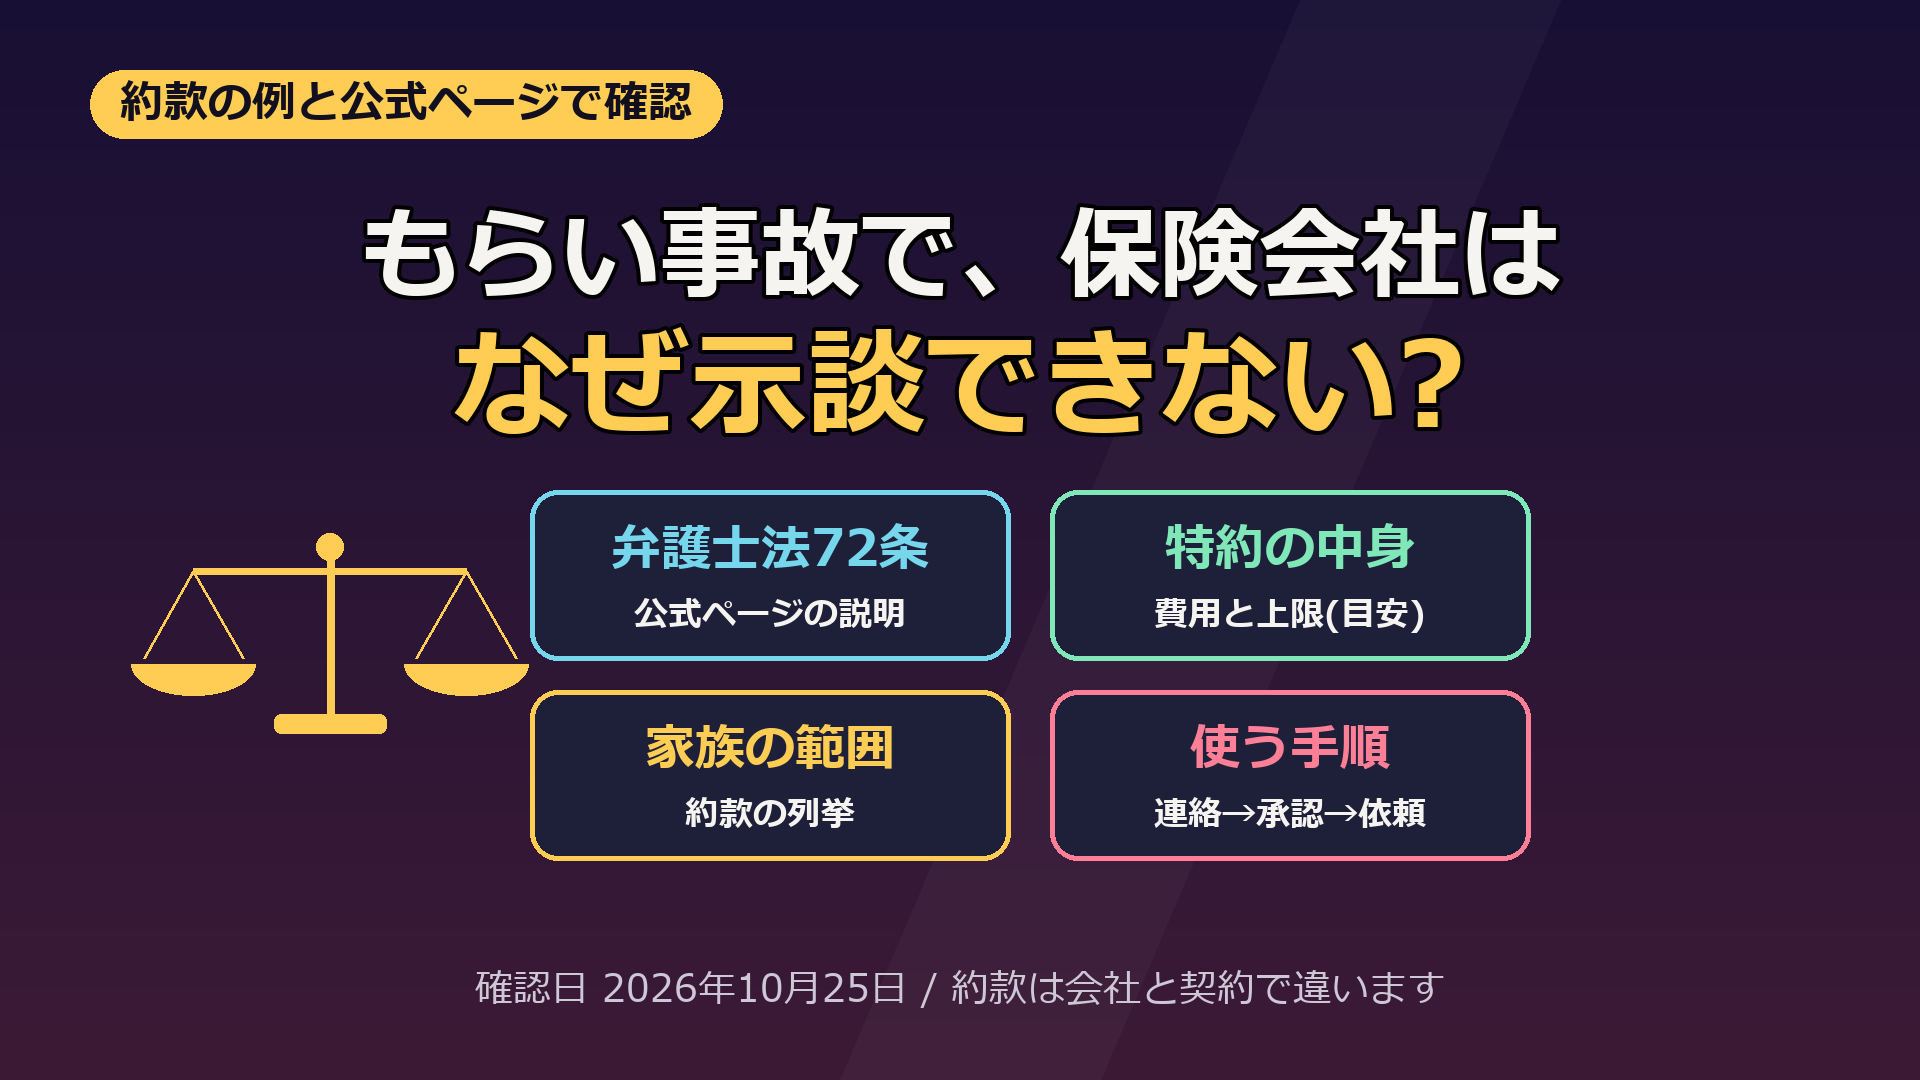
歌いながら話す動画『もらい事故で保険会社が示談してくれないのはなぜ?弁護士法72条と、弁護士費用特約の範囲・家族・使い方』の解説記事です。動画で話した内容の出どころを、弁護士法の現行の条文、ある保険会社の約款(2026年10月版)の例、保険会社6社の公式ページ、日弁連の資料で確認し直し、動画で触れきれなかった補足と、動画とは別の切り口(過失の割合ごとの整理・家族の範囲の当てはめ・迷いやすい点の検証・手順と期限の時系列)を加えました。自動車保険の約款・特約は会社と契約で違うため、約款は『ある会社の例』として読み、他の会社に当てはまるとは書いていません。
📋 この記事の要点
✔ もらい事故(自分に責任がない事故)では、保険会社は相手との示談交渉ができない、と確認した6社の公式ページが説明している。うち3社は弁護士法第72条を挙げている。約款の例では、示談の代行は「当会社が被保険者に対して支払責任を負う限度において」と書かれ、対象は被保険者が損害賠償の請求を受けた場合(払う側)。
✔ 弁護士費用特約が払うのは、弁護士費用等と法律相談費用。約款の例では、弁護士費用等は1回の事故につき別紙の限度額か300万円の低い金額、法律相談費用は保険期間を通じて10万円。300万円や10万円は目安で、会社と契約で違い、項目ごとの限度もある。
✔ 使える人は、約款の列挙で決まる。記名被保険者、その配偶者、記名被保険者またはその配偶者の同居の親族、別居の未婚の子(約款の例では「これまでに婚姻歴がないこと」)。別居の親や、結婚した別居の子は、この列挙には書かれていない。
✔ 使うときは、先に保険会社へ連絡し、承認を得てから弁護士に依頼する。約款の例では、あらかじめ同意を得て支出した費用に限り、事故の日から3年以内に請求または相談を行った場合に限る。被保険者の故意・重大な過失、被保険者が無免許運転・酒気帯び運転をしていたときの事故、地震・台風などは対象外の例。
✔ 特約だけを使う場合に等級が下がらない、と書く会社が3社あった(車両保険など他の保険金も使うと事故の種類で下がる、と書く会社もある)。確認できなかったこと: 保険会社の示談代行が第72条に反しない理由づけ(条文の解釈は断定しない)、他社の約款の条文。
▶ YouTubeで見る(YouTube「くるまのかーぎーくん」)
📑 目次
2. 動画で触れきれなかった補足:弁護士法第72条の原文・約款の例の条文・限度額の別紙・公式ページの確認結果・確認できなかったこと
1. 動画の内容(要約)
動画は、聞き役の「かーぎーくん」と解説役のかけ合いです。冒頭と章の頭、まとめで歌い、本文はリズムに乗せた会話です。歌の歌詞には数字や条件を入れず(『もらい事故 どうするの?』『示談は だれが?』『保険の約款 たしかめよう』『頼む前に連絡を!』『家族も確認!』『先に連絡 それから依頼』など)、数字と条件は語りと画面の表で示しています。各章の開始時刻は、動画の概要欄の目次と同じです。
| 章 | 開始 | 内容 | 使った一次情報 |
|---|---|---|---|
| イントロ | 00:00 | 歌のフックと、4つのポイント(なぜ示談できないか・特約の中身と上限・家族の範囲・使う手順)。約款は『ある会社の例』として読むこと | (各章の出典) |
| 1. なぜ保険会社は示談できない? | 00:44 | もらい事故の例。弁護士法第72条の大意。約款の例の第11条(示談は支払責任の限度で、被保険者が請求を受けた場合)。事故のあとの通知(第20条)と、アドバイスはできると書く会社 | 弁護士法第72条、約款の例、保険会社の公式ページ |
| 2. 特約が払う費用と上限 | 02:00 | 弁護士費用等と法律相談費用(第3条)。上限の例(300万円・10万円は目安)と項目ごとの限度。自分の過失が100パーセントだと使えないと書く会社 | 約款の例の第3条・第10条、公式ページ |
| 3. 家族は使える? | 03:06 | 被保険者の列挙(第8条)。未婚の意味(これまでに婚姻歴がないこと)。親族の範囲。契約の車に乗っていなかったとき。補償の重なり(第14条) | 約款の例の第1条・第8条・第14条、民法第725条、公式ページ |
| 4. 使う手順・期限・使えない場合・等級 | 04:13 | 連絡→承認→依頼→請求(第12条・第13条・第15条)。日弁連の弁護士の探し方。期限(約款の例は3年、民法の時効は3年・5年)。使えない場合の例。等級 | 約款の例、日弁連、弁護士白書2025、民法第724条、公式ページ |
| まとめ | 06:12 | 4つの確認と、締めの歌 | (上記) |
2. 動画で触れきれなかった補足
2-1. 弁護士法第72条の原文と、罰則
📜 弁護士法 第72条(非弁護士の法律事務の取扱い等の禁止)原文(e-Gov法令検索、施行日2025年10月1日の版)
「弁護士又は弁護士法人でない者は、報酬を得る目的で訴訟事件、非訟事件及び審査請求、再調査の請求、再審査請求等行政庁に対する不服申立事件その他一般の法律事件に関して鑑定、代理、仲裁若しくは和解その他の法律事務を取り扱い、又はこれらの周旋をすることを業とすることができない。ただし、この法律又は他の法律に別段の定めがある場合は、この限りでない。」
保険会社の公式ページは、もらい事故で示談交渉できない理由に、この条文を挙げています(確認した6社のうち3社が「第72条」と明記)。たとえばあいおいニッセイ同和損保のFAQは「お客さまに責任割合が無い場合は、弁護士法(第72条 非弁護士の法律事務の取扱い等の禁止)により、保険会社は示談交渉を行うことができません。」と書いています。この記事は、保険会社の示談代行が第72条に反しないとされる理由づけ(解釈)までは確認できておらず、条文の解釈は断定しません。公式ページの説明と、約款の文言を並べて読む、というところまでです。
なお、第72条に違反した者は、第77条第3号で「二年以下の拘禁刑又は三百万円以下の罰金」とされています。この「300万円」は罰金の額で、弁護士費用特約の限度額(下の2-3)とは関係がありません。
2-2. 約款の例の条文(2026年10月版・1社分)
約款は会社と契約で違います。ここでは、ソニー損保の「普通保険約款・特約 総合自動車保険 Type S 2026年10月版」(PDF84ページ)を『約款の例』として読みます。引用は短く、要所だけです。
| 条 | 原文の要所 | 読み取れること |
|---|---|---|
| 賠償責任条項 第11条(1)(対人)・第13条(1)(対物) | 「当会社が被保険者に対して支払責任を負う限度において、当会社の費用により、被保険者の同意を得て、被保険者のために、折衝、示談または調停もしくは訴訟の手続」を行う。対象の一つは「被保険者が対人事故にかかわる損害賠償の請求を受け、かつ、被保険者が当会社と解決条件について合意している場合」(対物も同旨) | 示談の代行は、支払責任の限度で、請求を受けた被保険者のために行う書き方。もらい事故は、こちらが請求する側で、この条文が書く場面とは別(文言から読み取れる構造で、第72条との関係の断定ではない) |
| 基本条項 第20条(1)②・⑦ | ②「事故発生の日時、場所および事故の概要を直ちに当会社に通知すること」/ ⑦「損害賠償の請求を受けた場合には、あらかじめ当会社の承認を得ないで、その全部または一部を承認しないこと」 | 事故を知ったら直ちに通知。相手から請求を受けたときは、承認を得ずに認めない |
| 自動車事故弁護士費用等補償特約 第3条 | (1)自動車事故により被保険者が被った「身体の障害」「財物の損壊」について、弁護士費用等と法律相談費用を負担したとき。「あらかじめ当会社の同意を得て支出した費用に限ります」/ (3)「保険金請求権者が損害賠償請求または法律相談を事故の発生の日からその日を含めて3年以内に行った場合に限り、保険金を支払います」 | 被害を受けた側の費用の備え。事前の同意が条件。請求・相談は事故から3年以内 |
| 同 第8条 | 被保険者は、①記名被保険者 ②記名被保険者の配偶者 ③記名被保険者またはその配偶者の同居の親族 ④記名被保険者またはその配偶者の別居の未婚の子 ⑤①〜④以外で被保険自動車または家族の自動車の正規の乗車装置等に搭乗中の者 ⑥①〜⑤以外で被保険自動車または家族の自動車の所有者(その車の所有・使用・管理に起因する事故の場合) | 家族の範囲は①〜④の列挙。別居の親や、結婚した別居の子は①〜④に書かれていない(⑤⑥は別の項目) |
| 同 第1条(用語) | 「未婚 これまでに婚姻歴がないことをいいます」/ 「親族 6親等内の血族、配偶者または3親等内の姻族をいいます」 | 婚姻歴の有無で判断する書き方。親族の範囲は民法第725条と同じ |
| 同 第10条(1) | ①弁護士費用等「1回の事故につき別紙に定める弁護士費用等支払限度額に消費税相当額を加算した金額または300万円のいずれか低い金額」/ ②法律相談費用は保険期間を通じて10万円(保険期間が3年のときは保険年度ごと) | 300万円は上限で、別紙の限度額(2-3)との低い方。相談費用は10万円 |
| 同 第12条・第13条(1) | 第12条: 費用を支出しようとする場合は、賠償義務者の氏名・事故の内容などを「あらかじめ書面により当会社に通知」。第13条(1): 弁護士等に委任する場合は、委任契約の書面を提出し「あらかじめ当会社の承認を得なければなりません」 | 連絡→承認→依頼の順番の根拠 |
| 同 第14条(2) | 「他の保険契約等により優先して保険金もしくは共済金が支払われる場合または既に保険金もしくは共済金が支払われている場合には、当会社は、それらの額の合計額を、損害の額から差し引いた額に対してのみ保険金を支払います」 | 他の契約から先に払われた分は差し引く書き方 |
| 同 第4条・第5条・第6条 | 第4条: ①「被保険者の故意または重大な過失によって生じた事故」 ②「被保険者が法令に定められた運転資格を持たないで自動車を運転している場合」「酒気を帯びた状態…で自動車を運転している場合」(薬物などの影響での運転を含む)に生じた事故(被保険者自身が運転している場合) / 第5条: 戦争など、地震・噴火・津波、台風・洪水・高潮 / 第6条(1): 賠償義務者が①「第8条(被保険者の範囲)(1)①から④までおよび⑥に規定する被保険者」(ほかの被保険者)、②「被保険者の父母、配偶者または子」、③被保険者の使用者などのとき / 第6条(2): 「被保険者に適用される保険契約」の保険者に対する請求、社会通念上不当な請求 | 使えない場合の主なもの(ほかにも定めがある)。第4条の運転資格・酒気帯びは『被保険者が運転しているとき』の事故。第6条は、相手が『ほかの被保険者』(第8条①〜④・⑥)や、被保険者の父母・配偶者・子のときで、被保険者本人のことではない |
2-3. 弁護士費用等の限度額(約款の例の別紙)
約款の例では、弁護士費用等の限度額は、別紙に項目ごとに決められています(消費税相当額を加算した金額が限度)。次は、別紙の着手金と報酬金の表の抜粋で、実際の弁護士報酬を示すものではありません。経済的利益の額とは、約款の例では、弁護士に委任した事件で賠償されるべき相当な金額(既払金や自賠責保険等から支払が予定される金額などを含まない)のことです。
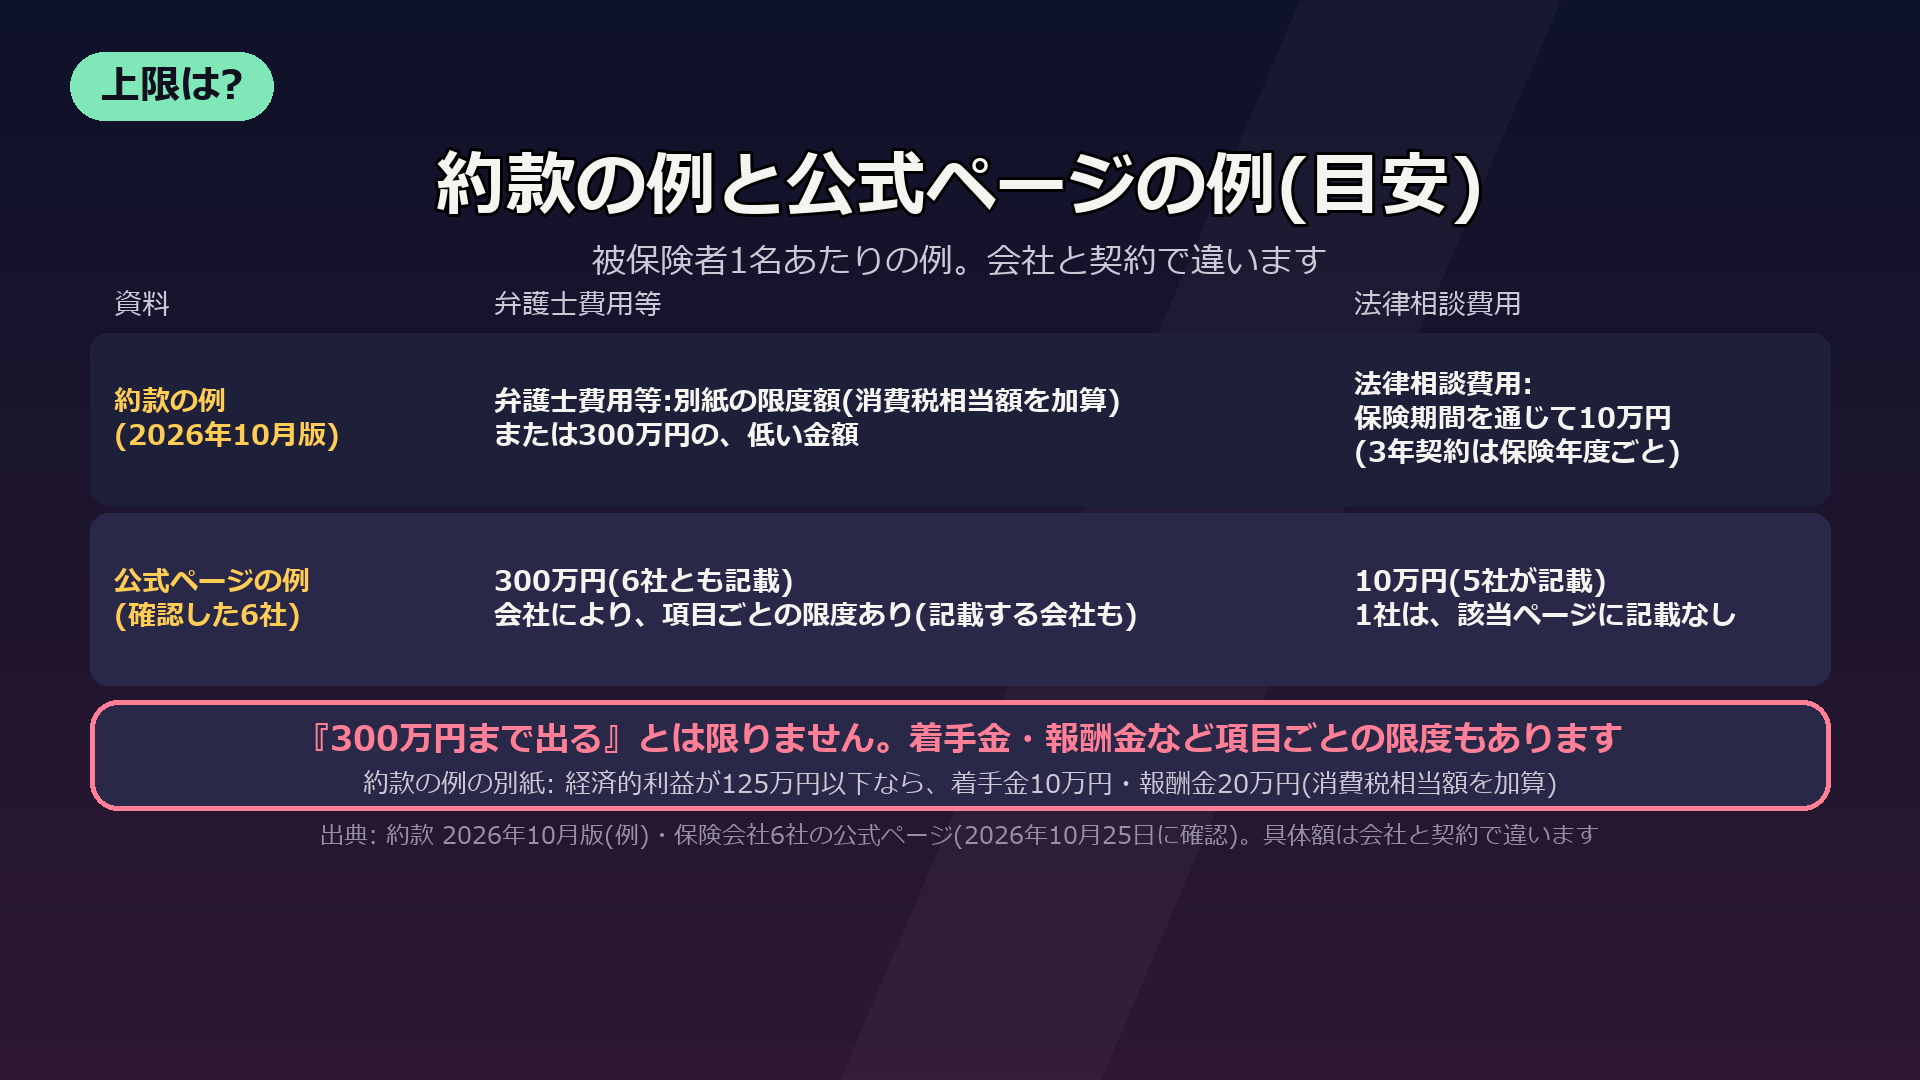
| 経済的利益の額 | 着手金の限度 | 報酬金の限度 |
|---|---|---|
| 125万円以下 | 10万円 | 20万円 |
| 125万円を超え300万円以下 | 経済的利益の額×8% | 経済的利益の額×16% |
| 300万円を超え3,000万円以下 | 経済的利益の額×5%+9万円 | 経済的利益の額×10%+18万円 |
計算の例(筆者の計算。実際の金額は個別の委任契約と約款で決まります): 経済的利益の額が200万円のとき、着手金の限度は200万円×8%=16万円、報酬金の限度は200万円×16%=32万円(いずれも消費税相当額を加算する前)。ほかに、時間制報酬は1時間2万円(30時間分が上限)、手数料や日当の定めもあります。事件の種類や難しさで、保険会社が認めた場合は30%の範囲で増額できる、と別紙に書かれています。日弁連の弁護士費用保険の制度を利用した場合は、保険会社が別に定めるところによる、とも書かれていて、ここでは扱いません。
あいおいニッセイ同和損保のFAQも、弁護士・損害賠償請求等費用の実費が300万円以内であっても、特約に定める各費用(着手金・報酬金等)の支払限度額を超える金額は自己負担になる、と書いています。
2-4. 保険会社の公式ページ6社の確認結果(まとめ)
次は、2026年10月25日に確認した6社の公式ページ(または約款)の記載を、項目ごとにまとめたものです。会社名は、末尾の出典に書きました。6社の外の会社が同じ説明かどうかは確認していません。なお、チューリッヒ保険会社のFAQは、家族の範囲(補償の重複)の確認にだけ使ったため、この「6社」には数えていません。
| 確認した項目 | 結果 | 備考 |
|---|---|---|
| もらい事故で保険会社は示談交渉できない、という説明 | 6社とも説明 | うち3社は弁護士法第72条を明記。ほかは、法律の定め・法律上禁止・できません、のいずれか |
| 弁護士費用等の限度 | 6社とも300万円(1事故・1名あたりなど)の記載 | 会社により、項目ごとの限度を書くところも。目安 |
| 法律相談費用の限度 | 5社が10万円と記載 | 1社は、確認したページに記載なし。数え方(1事故ごと/保険期間を通じて)は会社で違う |
| 家族の範囲 | 同居の親族・別居の未婚の子を挙げる会社が複数 | 記名被保険者が個人の場合に限る、と注記する会社も。範囲は記名被保険者から数える |
| 特約のみ使用したときの等級 | 3社が「下がらない」(ノーカウント事故扱いと書く会社も) | 1社は、車両保険など他の保険金も使うと事故の種類で下がる、と明記 |
| 事前の連絡・承認 | 4社(あいおいニッセイ同和損保・東京海上日動・ソニー損保の約款・アクサ損保)が必要と記載 | 承認なしで委任すると保険金が払われない場合がある、と書く会社も(アクサ損保)。残りの会社のページには、確認した範囲で記載が見当たらない(書かれていない、とは断定しない) |
東京海上日動の公式ページには「「もらい事故」は自動車保険の賠償事故のうち、約3件に1件の割合で発生」(同社の2024年度事故統計等からの推計)とあります。1社の推計なので、動画では使っていません。
2-5. 日弁連の弁護士費用保険(LAC)と、取扱件数
日弁連は、弁護士費用保険(権利保護保険)について、保険会社や共済協同組合が販売する保険の契約者が事故の被害に遭い、弁護士に法律相談や交渉等を依頼した場合に、その費用が保険金として支払われる保険、と説明しています。協定している保険会社等の加入者は、日弁連・各地の弁護士会を通じて弁護士の紹介を受けることができ、「既に弁護士の知り合いがいる方につきましても、弁護士費用保険(権利保護保険)を利用することが可能です」とも書いています。
この説明は、日弁連と協定している保険会社・共済の加入者についてのものです。弁護士白書2025年版の協定一覧(2025年10月31日現在・22社)を確認すると、この記事で確認した6社のうち、ソニー損保・あいおいニッセイ同和損保・三井住友海上は載っていますが、東京海上日動・SBI損保・アクサ損保の名は見当たりませんでした(チューリッヒ保険会社は載っていますが、この記事の「6社」の外です)。ご自分の保険会社が協定している会社かは、各社の説明や日弁連のページで確認してください。
| 年度 | 日弁連LACの取扱件数 | 備考 |
|---|---|---|
| 2019 | 40,879件 | |
| 2020 | 36,173件 | |
| 2021 | 39,301件 | |
| 2022 | 37,179件 | |
| 2023 | 40,238件 | |
| 2024 | 45,116件 | 協定の保険会社・共済は22社(2025年10月31日現在) |
出典は日本弁護士連合会「弁護士白書2025年版」資料3-7-3-1(グラフの数値ラベルを目視で確認)です。取扱件数には、全ての弁護士紹介依頼案件と、依頼者が自身で弁護士を選任した案件の報告件数が含まれています。2025年度の件数は未確認(未公表)です。
2-6. 確認できなかったこと・書かないこと
| 項目 | 状況 |
|---|---|
| 保険会社の示談代行が第72条に反しない理由づけ | 確認できなかった。公式ページの説明と約款の文言を並べるだけにして、条文の解釈は断定しない |
| 他社の約款の条文・請求期限・項目ごとの限度額 | 1社分の約款(2026年10月版)だけ取得。他社は公式ページの範囲。請求期限が3年かどうかも、会社と契約で違う可能性がある |
| 自分に一部の過失がある事故で特約が使えるか | 公式ページで明記したものは確認できなかった。約款の例には、過失の割合を条件とする条項は見当たらない(故意・重大な過失は対象外)。1社は、自分の過失が100%の事故では使えないと書いている |
| 保険料 | 会社・条件で異なるため、表では載せていない(「よくある質問」に1社の例だけ) |
| 特約の付帯率の統計 | 損害保険料率算出機構の資料は、確認日に公式サイトを取得できなかったため、付帯率の数字は使っていない |
3. 違った観点から整理する
3-1. 過失の割合ごとに、できることを整理する
動画は「過失ゼロ」の話を中心にしました。ここでは、自分の過失の割合を軸に、保険会社の示談交渉と弁護士費用特約を並べます。公式ページの説明の範囲での整理で、実際にどうなるかは契約と事故の状況で違います。
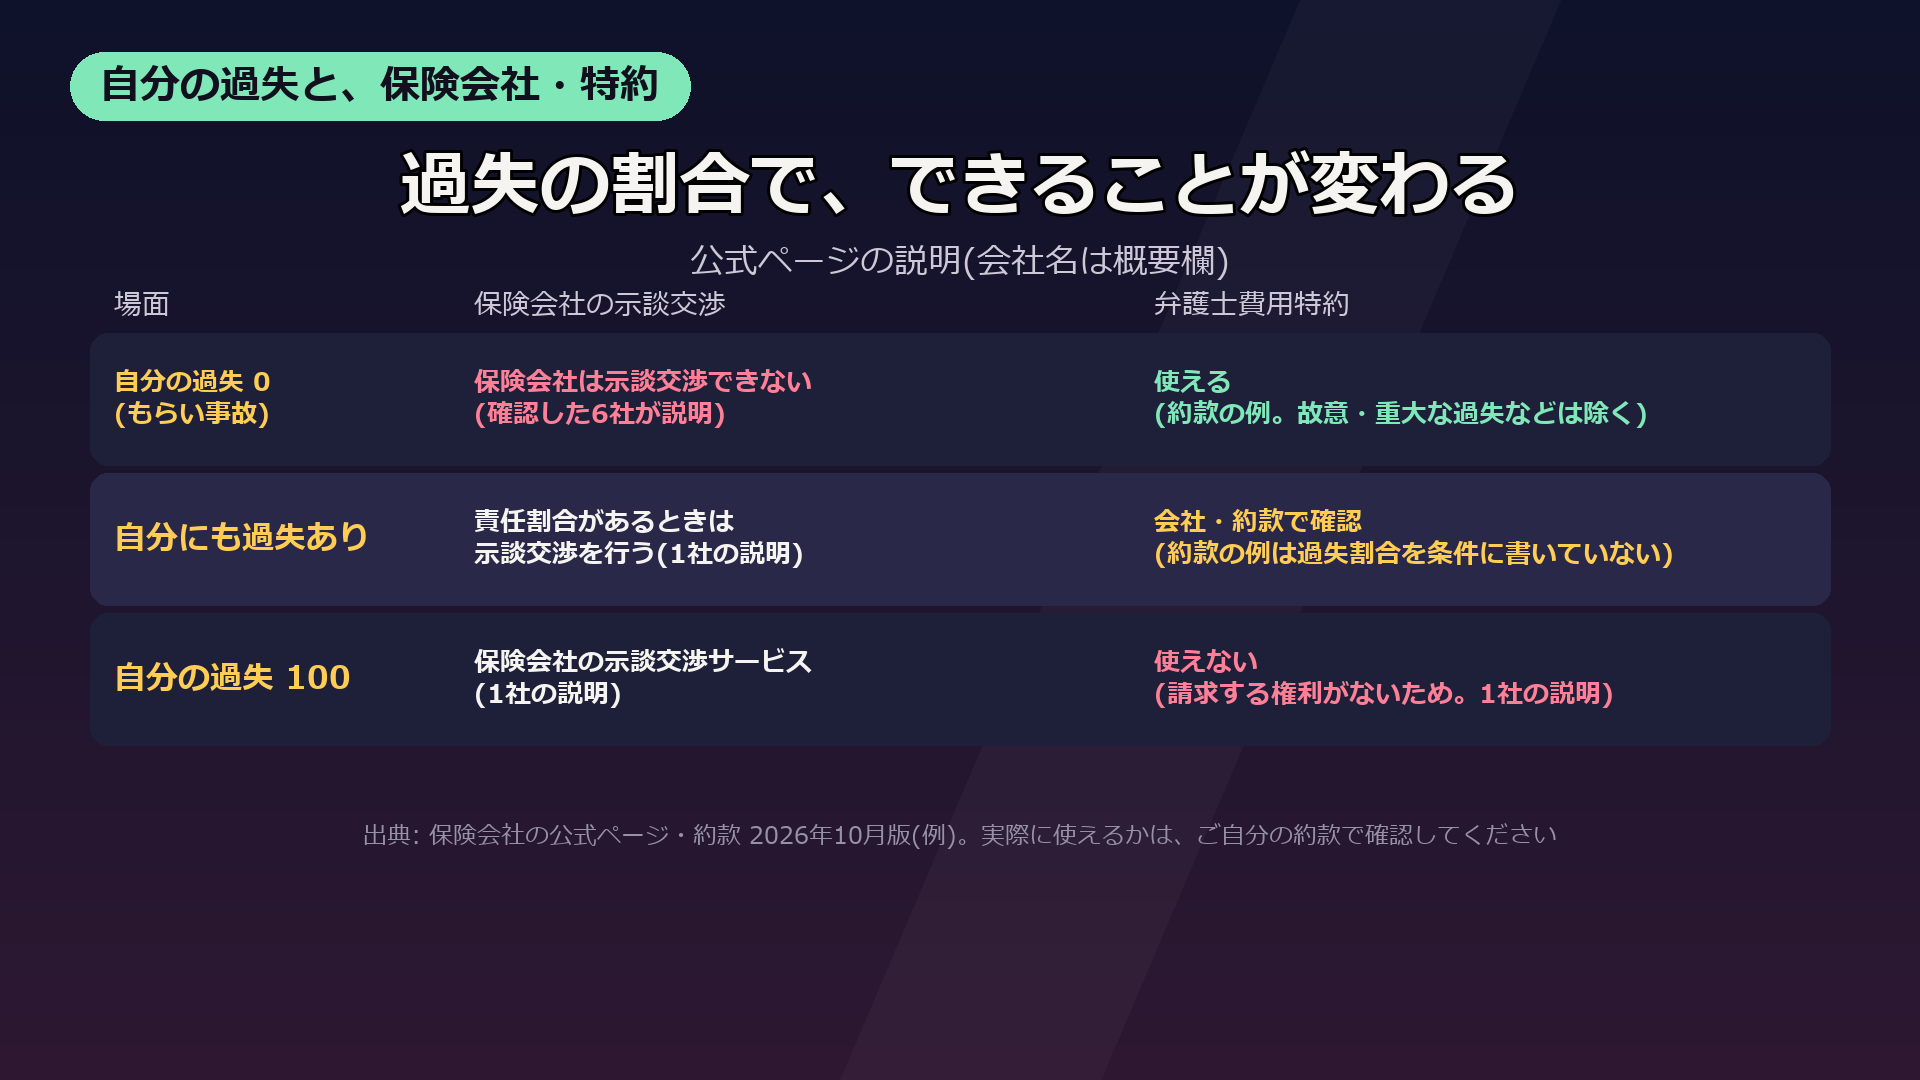
| 自分の過失 | 保険会社の示談交渉 | 弁護士費用特約 | 根拠 |
|---|---|---|---|
| 0(もらい事故) | 確認した6社が「できない」と説明 | 約款の例は、被害を受けた側の費用が対象(故意・重大な過失などは除く) | 公式ページ6社、約款の例 第3条・第4条 |
| 一部あり | あいおいニッセイ同和損保は、責任割合がある場合は示談交渉を行う、と書く(責任割合がない場合は第72条によりできない) | 約款の例は、過失の割合を条件に書いていない。会社・約款で確認 | FAQ No.275・約款の例 |
| 100 | アクサ損保は「示談交渉サービス」を案内 | アクサ損保は「ご自身に100%の過失がある事故の場合は、法律上の損害賠償請求権を有しないため、弁護士費用等補償特約を使うことができません」と書く | アクサ損保の公式ページ |
三井住友海上の説明には、ご契約のお車等で事故にあい、過失がないにもかかわらずお相手の方から訴えられた場合に対応するための費用も補償する、とあります(自動車事故のタイプ)。あいおいニッセイ同和損保のFAQにも、自動車事故によって被保険者に法律上の賠償責任がないにもかかわらず、損害賠償請求された場合の弁護士・損害賠償請求等費用を補償する、とあります。一方、ソニー損保のFAQは、補償の対象となる方が加害者の場合は補償の対象外としています。同じ『加害者側』に見える場面でも、会社と特約のタイプで扱いが違います。どの場面が対象かは、契約書類で確認しましょう。
3-2. 家族の範囲を、約款の例の列挙に当てはめる
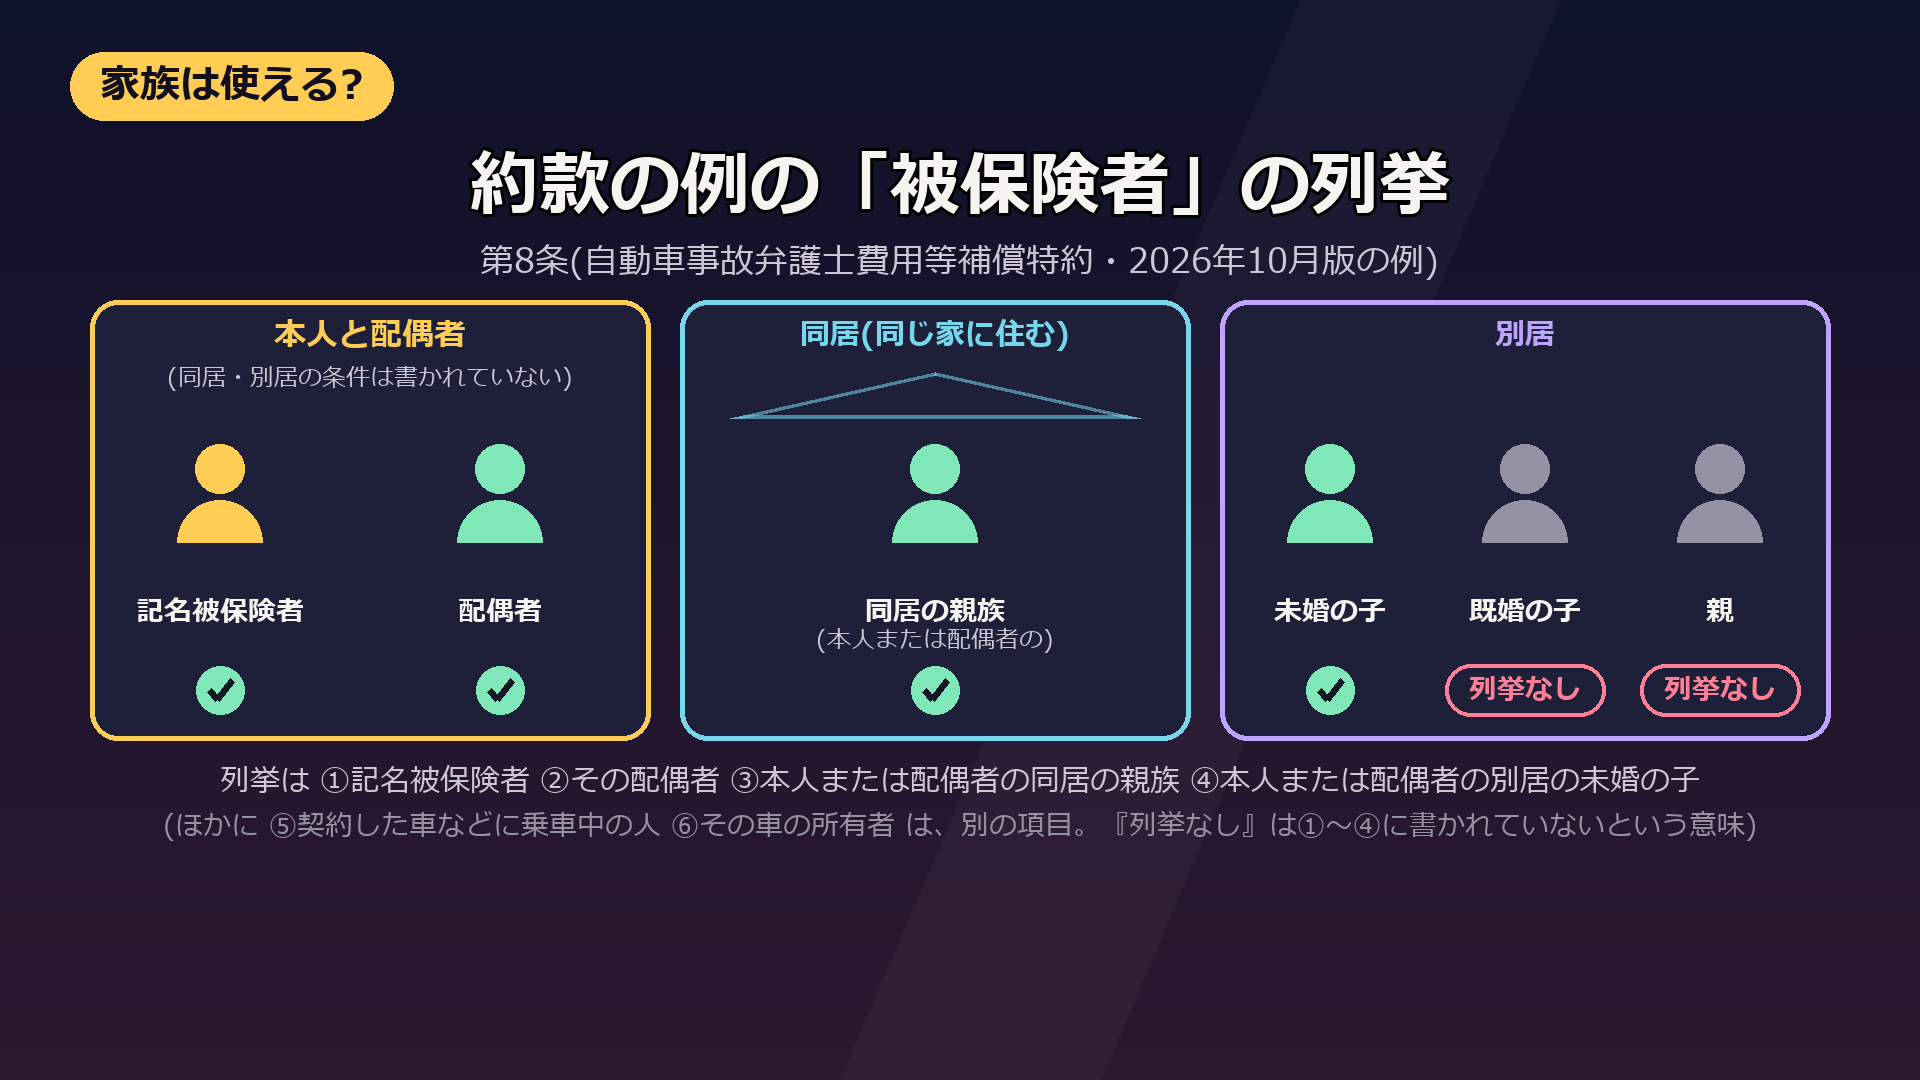
| 立場 | 約款の例の第8条の項目 | 読み方 |
|---|---|---|
| 記名被保険者(保険証券に書かれた人) | ① | 対象 |
| 記名被保険者の配偶者 | ② | 対象(同居・別居の条件は書かれていない) |
| 記名被保険者またはその配偶者の同居の親族(親・子・配偶者の親など) | ③ | 対象(親族は6親等内の血族・配偶者・3親等内の姻族) |
| 別居の子で、これまでに婚姻歴がない子 | ④ | 対象 |
| 別居の子で、結婚したことがある子(今は独身でも) | (列挙に書かれていない) | 「未婚」を「これまでに婚姻歴がないこと」と定義しているため、言葉どおりに読むと当たらない |
| 別居している親 | (列挙に書かれていない) | 同居の親族ではなく、子でもないため、①〜④には当たらない |
| 契約の車(または家族の自動車)に乗っていた友人など | ⑤ | 自動車事故で、正規の乗車装置等に搭乗中の者 |
| 契約の車の所有者(記名被保険者とは別の人) | ⑥ | その車の所有・使用・管理に起因する事故の場合 |
この表は、約款の例の文言をそのまま当てはめた読み方で、会社によって『未婚』『同居』の定義が違うことがあります(ソニー損保の重要事項説明書(2026年1月1日版)の用語の説明では、「同居」は同一生計や扶養関係の有無に関わらず同一家屋に居住していること、「未婚」は法律上の婚姻歴がないこと、と書かれていて、約款の例とは言葉が少し違います)。また、記名被保険者が違う契約は、使える人の範囲も違います(チューリッヒ保険会社のFAQ)。家族の保険にも同じ特約が付いていないかは、契約を見比べて確認しましょう。
3-3. 迷いやすい点を、約款と公式ページで検証する
| 迷いやすい点 | 確認できたこと | 判定 |
|---|---|---|
| 過失ゼロなら、保険会社が相手と交渉してくれる | 確認した6社の公式ページは、責任がない事故では保険会社は示談交渉できない、と説明 | 誤り(公式ページの説明) |
| 弁護士特約を使うと、翌年の等級が下がる | 3社が「下がらない」(1社はノーカウント事故扱い)。1社は、車両保険など他の保険金も使うと事故の種類で下がる、と明記 | 特約だけなら下がらない、と書く会社が複数。併用は別 |
| 特約を付けていれば、300万円まで必ず出る | 約款の例は、別紙の限度額と300万円の低い金額。着手金・報酬金などに項目ごとの限度がある | 誤り(300万円は上限) |
| 別居の子なら、誰でも使える | 約款の例は「別居の未婚の子」(これまでに婚姻歴がない子)。結婚した別居の子や別居の親は列挙に書かれていない | 誤り(列挙で決まる) |
| 事故の加害者になっても、弁護士特約が使える | 約款の例は、被保険者が被った身体の障害・財物の損壊が対象。ソニー損保のFAQは、補償の対象となる方が加害者の場合は補償の対象外と書く。一方、三井住友海上とあいおいニッセイ同和損保は、過失(賠償責任)がないのに請求・提訴された場合の費用も補償する、と書く | 使えない例(ソニー損保FAQ)。ただし、過失がないのに請求された場合の費用を補償すると書く会社もある(三井住友海上・あいおい) |
| 弁護士は、保険会社が決めた人に頼むしかない | 日弁連のページは、協定している保険会社・共済の加入者向けに、知り合いの弁護士がいる人も弁護士費用保険を利用できる、と説明。白書2025の協定22社の一覧に、確認した6社のうち東京海上日動・SBI損保・アクサ損保の名は見当たらない(ソニー損保・あいおいニッセイ同和損保・三井住友海上は載っている)。委任の前に保険会社の承認が必要(約款の例 第13条) | 協定の保険会社等では誤り(日弁連の説明)。ほかは約款で確認 |
| 弁護士に頼んでから、保険会社に連絡すればよい | 約款の例は、あらかじめ同意・承認を得て支出した費用に限る。アクサ損保は、事前承認なしで委任すると保険金を払えない場合がある、と書く | 誤り(先に連絡) |
| どんな法律トラブルでも使える | 約款の例は、自動車事故(日常事故型は日常生活の事故)で、身体の障害・財物の損壊を被った被害が対象。ソニー損保のFAQは、離婚の相談は、身体の障害・モノの損壊が発生していないため補償できない、と書く | 誤り(被害事故が対象) |
3-4. 事故から請求までの時系列と、期限
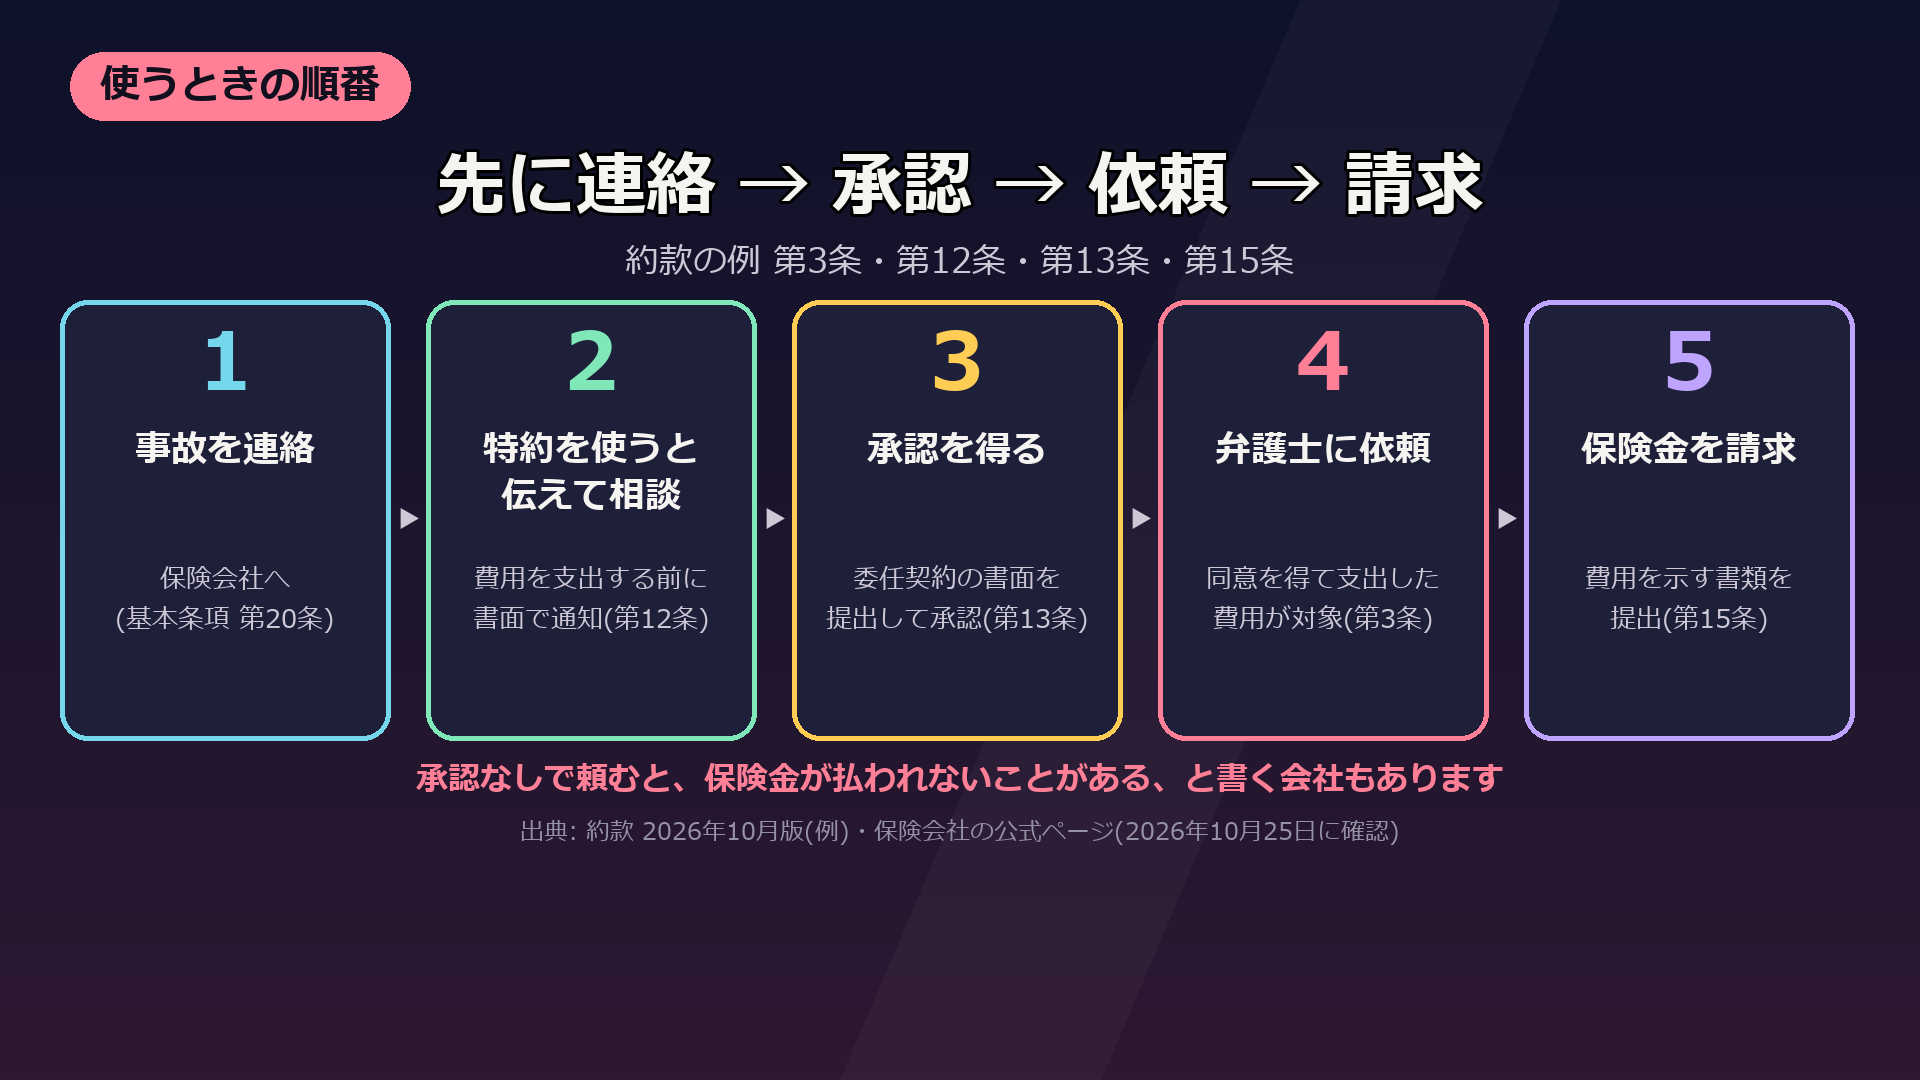
| いつ | すること | 約款の例・法令の根拠 |
|---|---|---|
| 事故のあと、直ちに | 事故の日時・場所・概要を保険会社へ通知 | 基本条項 第20条(1)② |
| 弁護士に頼む前 | 特約を使いたいと伝える。費用を支出する前に、賠償義務者の氏名・事故の内容などを書面で通知。承認を得る | 特約 第3条(1)・第12条・第13条(1) |
| 依頼したあと | 委任契約の書面を提出。進み具合の情報を求められることがある | 第13条(1)(2) |
| 費用を支出したあと | 費用を示す書類を提出して保険金を請求 | 第15条 |
| 事故から3年以内(約款の例) | 損害賠償請求または法律相談を行った場合に限り、保険金を支払う | 特約 第3条(3) |
| 損害と加害者を知ったときから3年(人の生命又は身体を害する場合は5年) | 不法行為による損害賠償請求権の消滅時効(約款の期限とは別の決まり) | 民法 第724条・第724条の2 |
約款の期限と民法の時効は別の決まりで、どちらも事故から3年に近い数字ですが、数え始めが違います(約款の例は事故の発生の日から、民法は損害及び加害者を知った時から)。個別の事案の判断は、弁護士などの専門家へご相談ください。
4. よくある質問
5. あわせて読みたい・まとめ・出典
📊 あわせて読みたい(サイト内の関連記事)
- 自動車保険の「弁護士費用特約」は必要?もらい事故で頼りになる理由(特約の2タイプ・対象外の例・付けるときの確認点)
- 自動車保険の等級・過失割合にまつわる素朴な疑問Q&A(損保公式FAQで誤解を検証)
- 自動車保険のしくみ3問(自賠責・等級・更新忘れ)
- 交通事故の対処ガイドまとめ(初動・示談・慰謝料・後遺障害・弁護士相談)
まとめ
もらい事故で保険会社が相手と示談交渉できない、というのは、確認した6社の公式ページが共通して説明していることで、うち3社が弁護士法第72条を挙げています。約款の例を読むと、示談の代行は「支払責任を負う限度において」被保険者のために行うと書かれ、請求を受ける「払う側」の場面が対象です。
弁護士費用特約は、弁護士費用等と法律相談費用の備えです。上限の300万円・10万円は目安で、項目ごとの限度もあります。使える人は約款の列挙で決まり、別居の未婚の子は入る例、別居の親や結婚した別居の子は書かれていません。使うときは、先に連絡して承認を得てから依頼し、期限や対象外の場合も約款で確認しましょう。
📊 出典(確認日2026年10月25日)
- 弁護士法(e-Gov法令検索。第72条・第77条。施行日2025年10月1日の版)
- 民法(e-Gov法令検索。第724条・第724条の2・第725条。施行日2026年6月24日の版)
- 【約款の例】ソニー損保「普通保険約款・特約 総合自動車保険 Type S 2026年10月版」(PDF)
- ソニー損保「重要事項説明書」(用語の説明。2026年1月1日版)(PDF)
- ソニー損保「弁護士特約(弁護士費用等補償)」
- ソニー損保 FAQ「弁護士特約」(保険料・補償の対象外の例)
- ソニー損保「「もらい事故」でも相手方との示談交渉をやってくれますか」
- あいおいニッセイ同和損保 FAQ「もらい事故でも示談交渉してもらえますか。」
- あいおいニッセイ同和損保 FAQ「事故相手への示談交渉は保険会社がしてくれますか?」
- 三井住友海上「弁護士費用に関する特約とは」
- 東京海上日動「弁護士費用等を補償する特約」
- SBI損保 FAQ「もらい事故の場合も対応してもらえるのですか?」
- SBI損保 保険用語辞典「弁護士費用等補償特約」
- アクサ損保「弁護士費用等補償特約(弁護士特約)」
- チューリッヒ保険会社 FAQ「弁護士費用特約(弁護士費用等補償特約)の補償の重複について」(被保険者の範囲)
- 日本弁護士連合会「弁護士費用保険(権利保護保険)について」
- 日本弁護士連合会「弁護士費用保険制度とは」
- 日本弁護士連合会「弁護士白書2025年版」資料3-7-3(PDF)
図はすべて自作のイラスト・図です(AI生成画像は使っていません)。音声は VOICEVOX:四国めたん・VOICEVOX:玄野武宏。
コメント