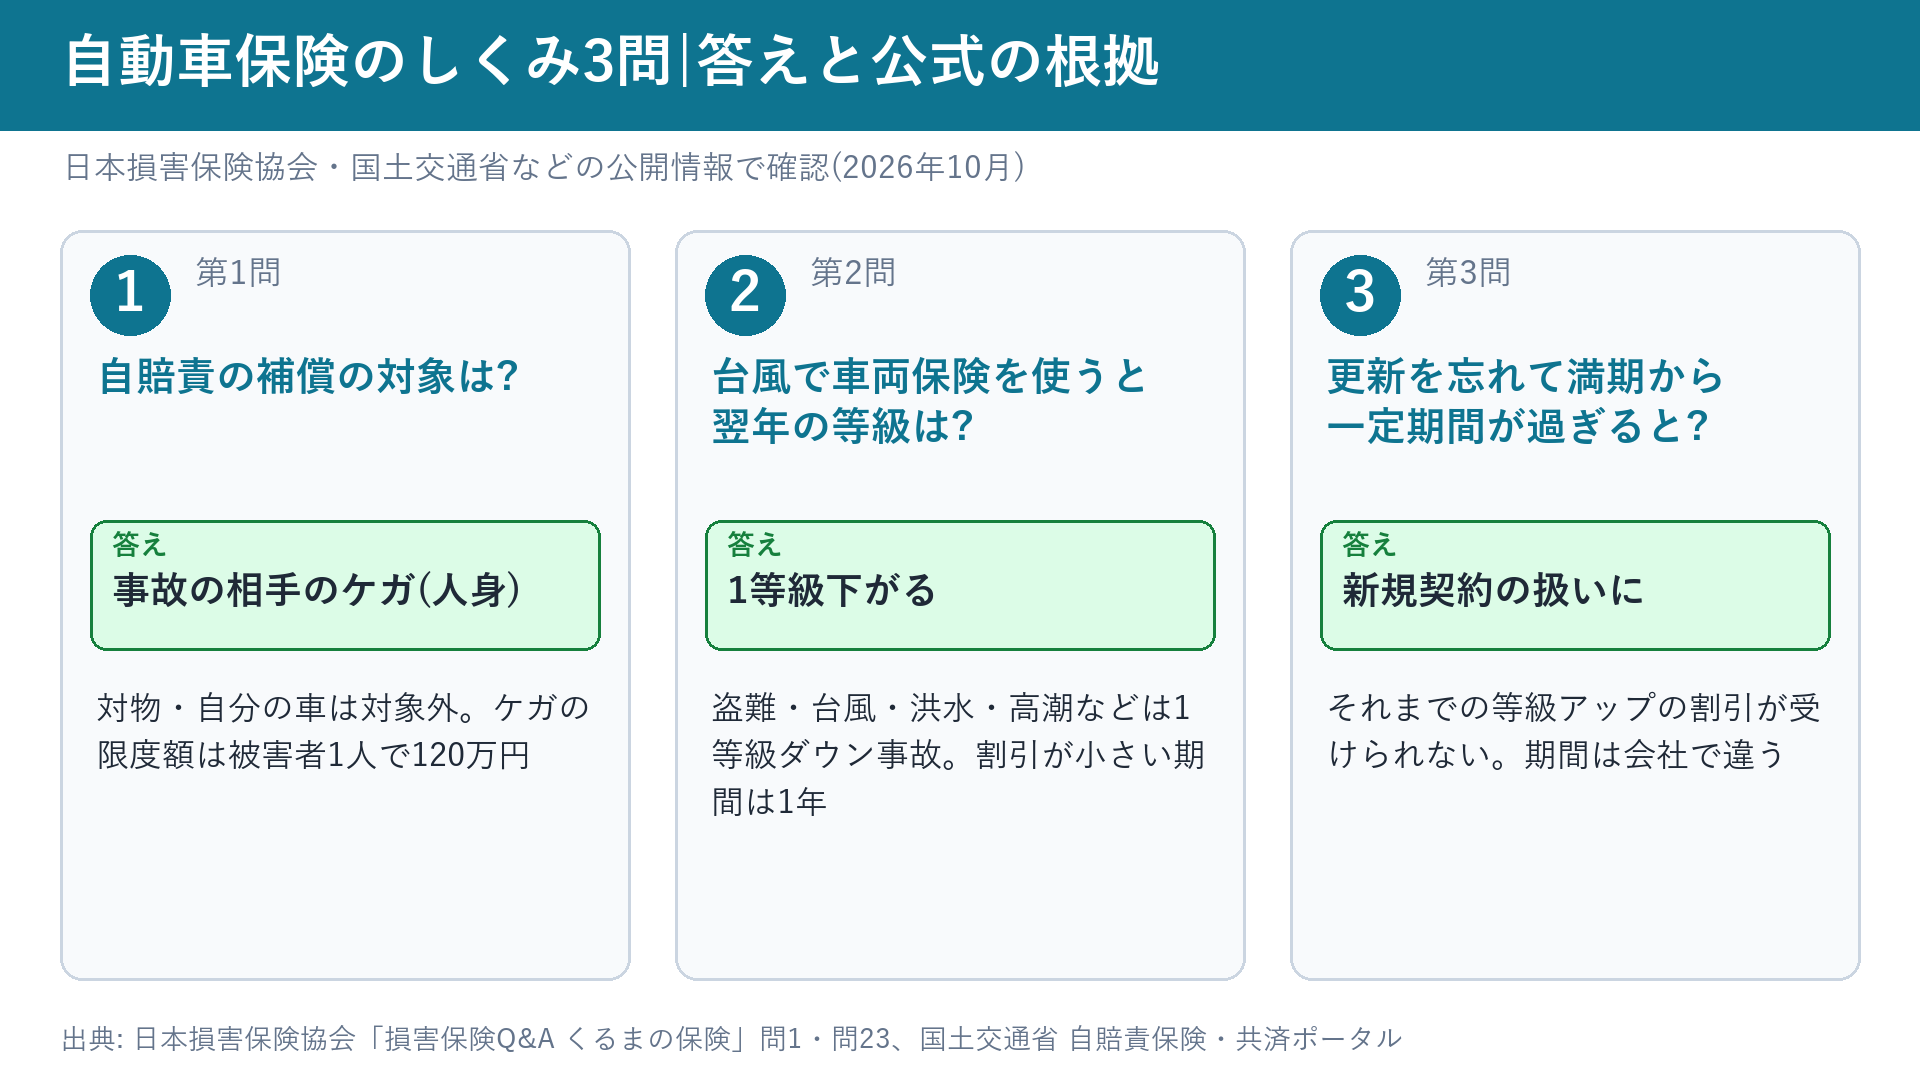
自動車保険には、法律で入ることが義務づけられている「自賠責保険」と、自分で選んで入る「任意保険」があります。どこまで補償されるのか、事故で保険を使うと等級がどう変わるのか、更新を忘れたらどうなるのか。知っているようで迷いやすい3つのポイントを整理します。
この記事は、YouTubeのショート動画「【3択クイズ】自動車保険のしくみ、あなたは何問正解?」の内容を、日本損害保険協会、国土交通省、損害保険料率算出機構、各損保会社の公式情報で確認し直し、動画では触れていない限度額の中身・罰則・2026年11月の保険料改定・会社ごとの違いまで加えて解説したものです(確認日: 2026年10月17日)。
📋 この記事の要点
✔ 自賠責保険は人身事故の被害者を救う保険で、補償は対人のみ。物損・運転者自身のケガ・自分の車は対象外。限度額は被害者1人につきケガ120万円・死亡3,000万円・後遺障害は最高4,000万円〜75万円(国土交通省・損保協会)
✔ 自賠責なしで運転すると1年以下の拘禁刑または50万円以下の罰金、違反点数6点。自賠責の保険料は2026年11月1日以降に保険期間が始まる契約から平均6.2%の引上げ(損害保険料率算出機構)
✔ 台風・洪水・高潮・盗難などで車両保険を使うと「1等級ダウン事故」(損保協会)。割引が小さくなる事故有係数の期間は1年。一般的な事故(対人・対物賠償など)は3等級ダウン・3年
✔ 人身傷害保険だけを使う場合などは「ノーカウント事故」。何が当たるかは保険会社で違う(ロードサービスの利用は、三井住友海上の案内ではノーカウント事故)
✔ 更新を忘れると、あいおいニッセイ同和やSOMPOダイレクトでは満期日から再契約の始期日まで補償がありません(ソニー損保のように特約で契約が継続される会社もあります)。等級は、確認できた4社の公式FAQでは満期後7日前後が引き継ぎの目安。ただし数え方や例外は会社で異なる
🎬 動画で見る(ショート)
この記事の元になった、かーぎーくんのショート動画です。動画では触れられなかった詳しい内容や条文・公式情報は、このあと記事で確認できます。
▶ YouTubeで見る(YouTube「くるまのかーぎーくん」)
① 自賠責は「ケガ」だけでなく、後遺障害・死亡も対象です(限度額はそれぞれ別)。
② 「1等級下がる」は、今の等級より1つ低くなるという意味です。無事故なら1つ上がるので、使わなかった場合との差は2段階になります。取り扱いは保険会社や契約によって異なります。
③ 「一定の期間」は会社によって違います。確認できた公式FAQでは満期後7日前後が目安でしたが、例外もあります(第5章)。
1. 自賠責保険:補償は「事故の相手の人身」だけ
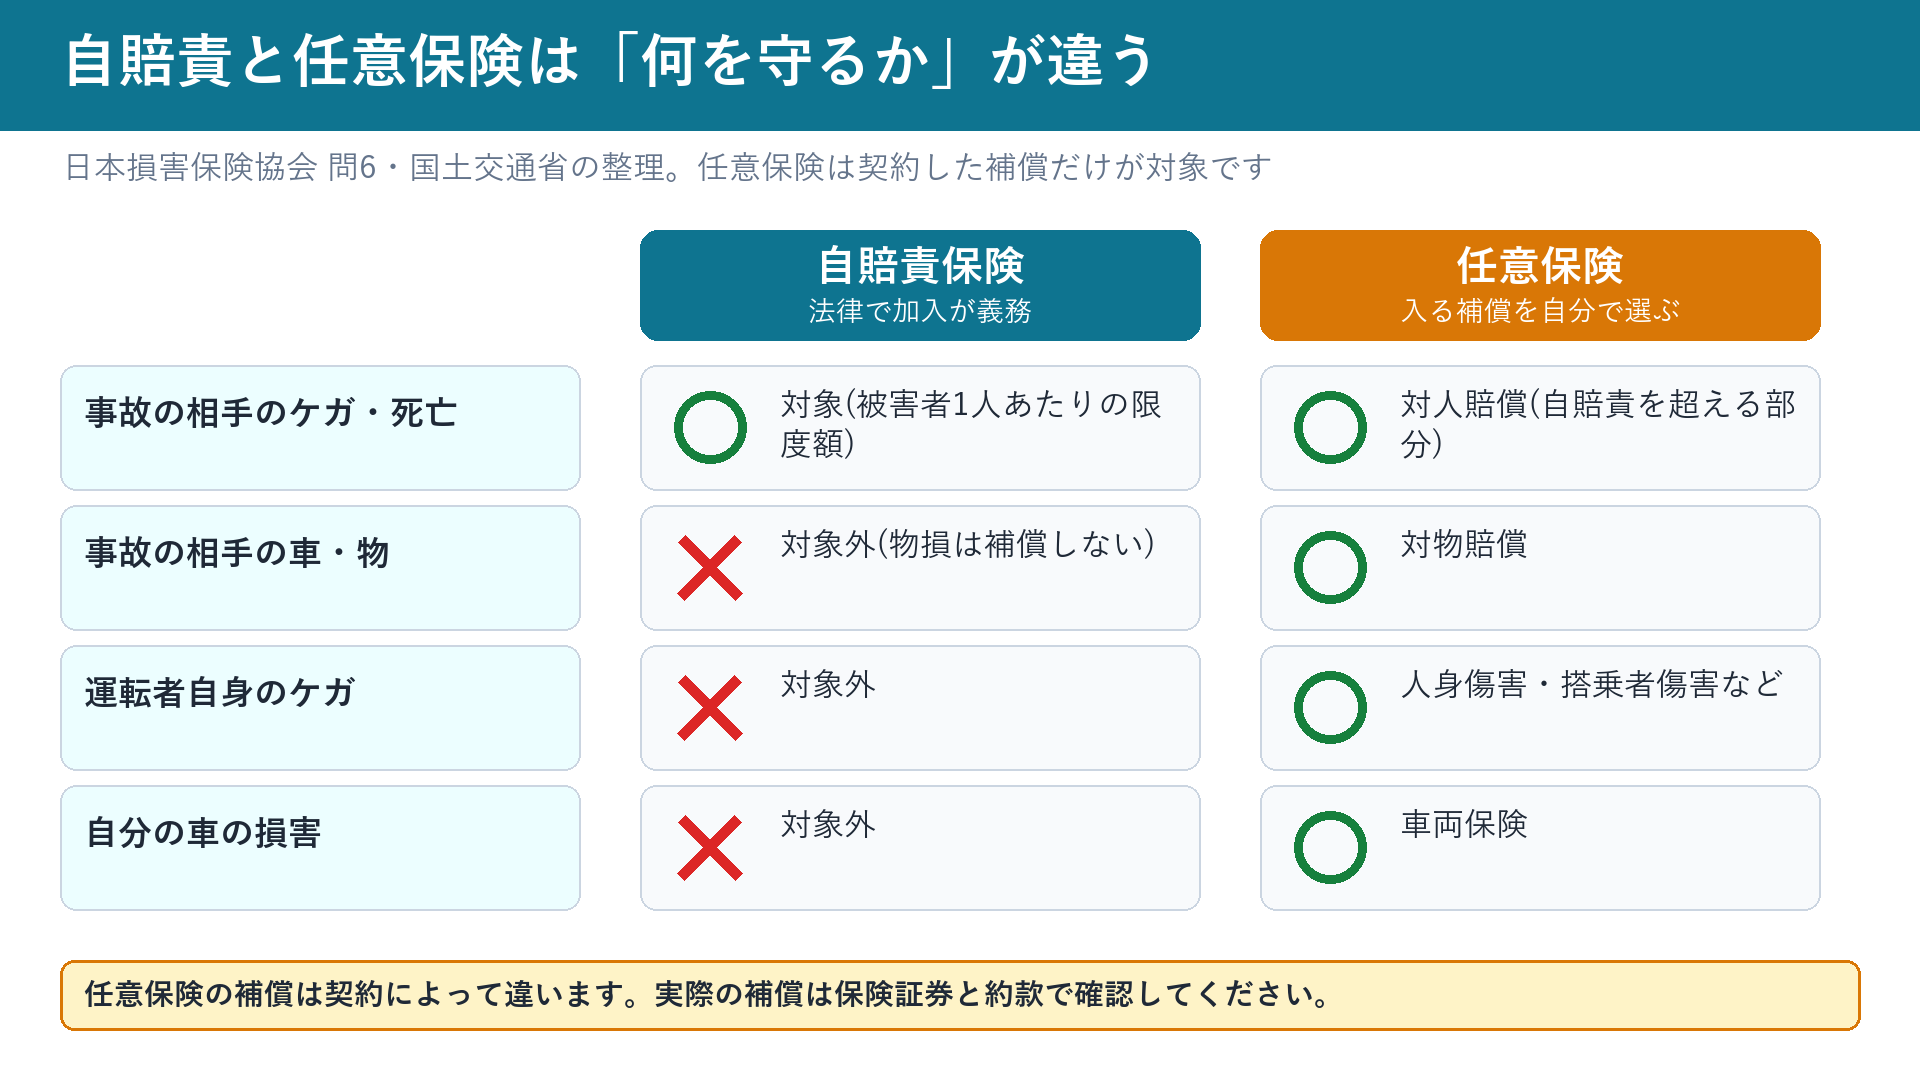
自賠責保険(自動車損害賠償責任保険)は、自動車損害賠償保障法(自賠法)に基づき、自動車による人身事故の被害者を救済するために、すべての自動車に契約が義務づけられた強制保険です(日本損害保険協会 問1)。原動機付自転車も対象です。国土交通省は、補償の対象は人身事故による対人損害賠償のみで、物損事故は補償の対象にならないと案内しています。
被害者1人あたりの限度額
📊 自賠責保険の支払限度額(損保協会 問1・国土交通省)
| 損害の内容 | 被害者1人あたりの限度額 |
|---|---|
| ケガによる損害 | 120万円 |
| 後遺障害(神経系統・精神・胸腹部臓器の著しい障害で、常時介護が必要・第1級) | 4,000万円 |
| 後遺障害(同・随時介護が必要・第2級) | 3,000万円 |
| 後遺障害(上記以外) | (第1級)3,000万円 〜 (第14級)75万円 |
| 死亡による損害 | 3,000万円 |
限度額は被害者1人ごとに設定されます。1つの事故で複数の被害者がいても、被害者1人ごとにそれぞれ限度額があります(国土交通省)。動画の「ケガの上限は1人120万円」はこのうちケガの分です。
120万円の中身:治療費だけではない
ケガの損害として支払われるのは、治療関係費、文書料、休業損害、慰謝料です。支払基準では、休業損害は原則として1日6,100円、慰謝料は1日4,300円などと定められています(国土交通省。適用される基準は事故のあった日によって異なることがあります)。これらを合わせて120万円が上限になります。
「他人」の範囲と、支払われない場合
自賠責の被害者は「他人」、つまり運行供用者と運転者以外の人です。損保協会は、配偶者や子などの家族も運行供用者・運転者以外であれば「他人」になると説明しています。一方、電柱に自ら衝突したような自損事故で運転者自身が死傷した場合や、加害者に責任がない場合などは、保険金が支払われません。
また、国土交通省は、被害者に重大な過失があった場合にのみ減額されると案内しています。損保協会(問35)の整理では、被害者の過失が7割以上のときに限り、ケガは20%、死亡・後遺障害は20%・30%・50%の減額が行われます。
被害者請求と仮渡金
被害者は、加害者が加入している保険会社に直接、保険金を請求できます(被害者請求)。治療費などの一時的な出費にあてるため、金額が確定する前に受け取れる仮渡金の制度もあります(国土交通省)。
2. 自賠責に入っていないと(罰則と2026年11月の保険料改定)
自賠法第5条は、自賠責保険または共済の契約が締結されていない自動車を、運行の用に供してはならないと定めています。違反の場合の罰則・点数は次のとおりです。
📊 自賠責が切れた(未加入の)まま運転した場合など
| 項目 | 内容 | 根拠 |
|---|---|---|
| 無保険での運行 | 1年以下の拘禁刑または50万円以下の罰金 | 自賠法第5条・第86条の3第1項第1号 |
| 違反点数 | 6点(国土交通省は「即座に免許停止処分」と案内) | 道路交通法施行令 別表第二(無保険運行)・警視庁の点数表 |
| 証明書を備え付けていない | 30万円以下の罰金 | 自賠法第8条・第88条第1号 |
| ステッカーの不貼付・期限切れ | 貼らずに運転=30万円以下、有効期限切れの表示=20万円以下の罰金(国土交通省の表) | 国土交通省の案内(自賠法に基づく) |
| 未加入で人身事故を起こすと | 自賠責から支払われるはずの賠償金が全て自己負担。任意保険に入っていても、支払われるのは自賠責の限度額を超えた金額だけ(死亡なら3,000万円を自己負担) | 国土交通省 |
| 車検 | 自賠責に加入していないと車検を受けることができない | 国土交通省 |
自賠責の保険料と、2026年11月1日の改定
自賠責の保険料は、損保協会によると、商品内容・保険料とも保険会社(共済組合)の間で差がありません。現在(2024年4月1日〜2026年10月31日に保険期間が始まる契約)の本土・自家用乗用自動車は、12か月契約11,500円、24か月契約17,650円、36か月契約23,690円です。
損害保険料率算出機構は2026年4月30日に基準料率の変更を金融庁長官に届け出て、基準料率は平均6.2%の引上げとなります。新料率は2026年11月1日以降に保険期間が始まる契約に適用されます。自家用乗用自動車(離島・沖縄県を除く地域)の例は次のとおりです。
| 保険期間 | 現行 | 改定後(2026年11月1日以降始期) | 改定額 |
|---|---|---|---|
| 24か月契約 | 17,650円 | 18,560円 | +910円(5.2%増) |
| 36か月契約 | 23,690円 | 24,690円 | +1,000円(4.2%増) |
機構の発表によると、改定率は車種や保険期間によって異なります。12か月契約など、ここに載せていない区分の改定後の金額は、損保料率機構の基準料率表または契約する保険会社で確認してください。
3. 任意保険:自賠責の上乗せと、それ以外の損害
自賠責は被害者を救うための最低限の保険です。自分のケガ、物損の賠償責任、自分の車の損害は自賠責では補償されません。日本損害保険協会は、これらに備える保険として、次のような任意保険を挙げています。
📊 損害の種類と対応する保険(損保協会 問6)
| 損害の種類 | 事例 | 対応する保険 |
|---|---|---|
| 他人のケガ・死亡 | 歩行者をはねてケガをさせた | (自賠責保険)と、対人賠償責任保険 |
| 他人の財物 | 他の車に衝突してその車を壊した | 対物賠償責任保険 |
| 運転者・同乗者のケガ | 川に転落して運転者がケガをした | 人身傷害保険・搭乗者傷害保険・自損事故保険など |
| 自分の車 | 崖から転落して車が大破した | 車両保険 |
対人賠償責任保険は、自賠責で支払われる限度額を超える部分に保険金を支払う、自賠責を補完する保険です(協会 問7)。協会の例では、賠償額が4,500万円で自賠責が3,000万円、対人賠償の保険金額が無制限なら、対人賠償から1,500万円が支払われます。自賠責に入っていなかった場合は、自賠責から支払われたはずの金額を差し引いて対人賠償から支払う扱いになります。
人身事故の賠償額は高額になることがあり、協会は、認定総損害額が5億円を超えた判決例(死亡、2011年判決)も紹介しています。対人・対物賠償は「保険金額無制限」にするのが一般的ですが、協会は、無制限とは賠償責任の負担額を超えて支払う意味ではないと説明しています(問9)。
4. 等級制度:台風で車両保険を使うと1等級ダウン
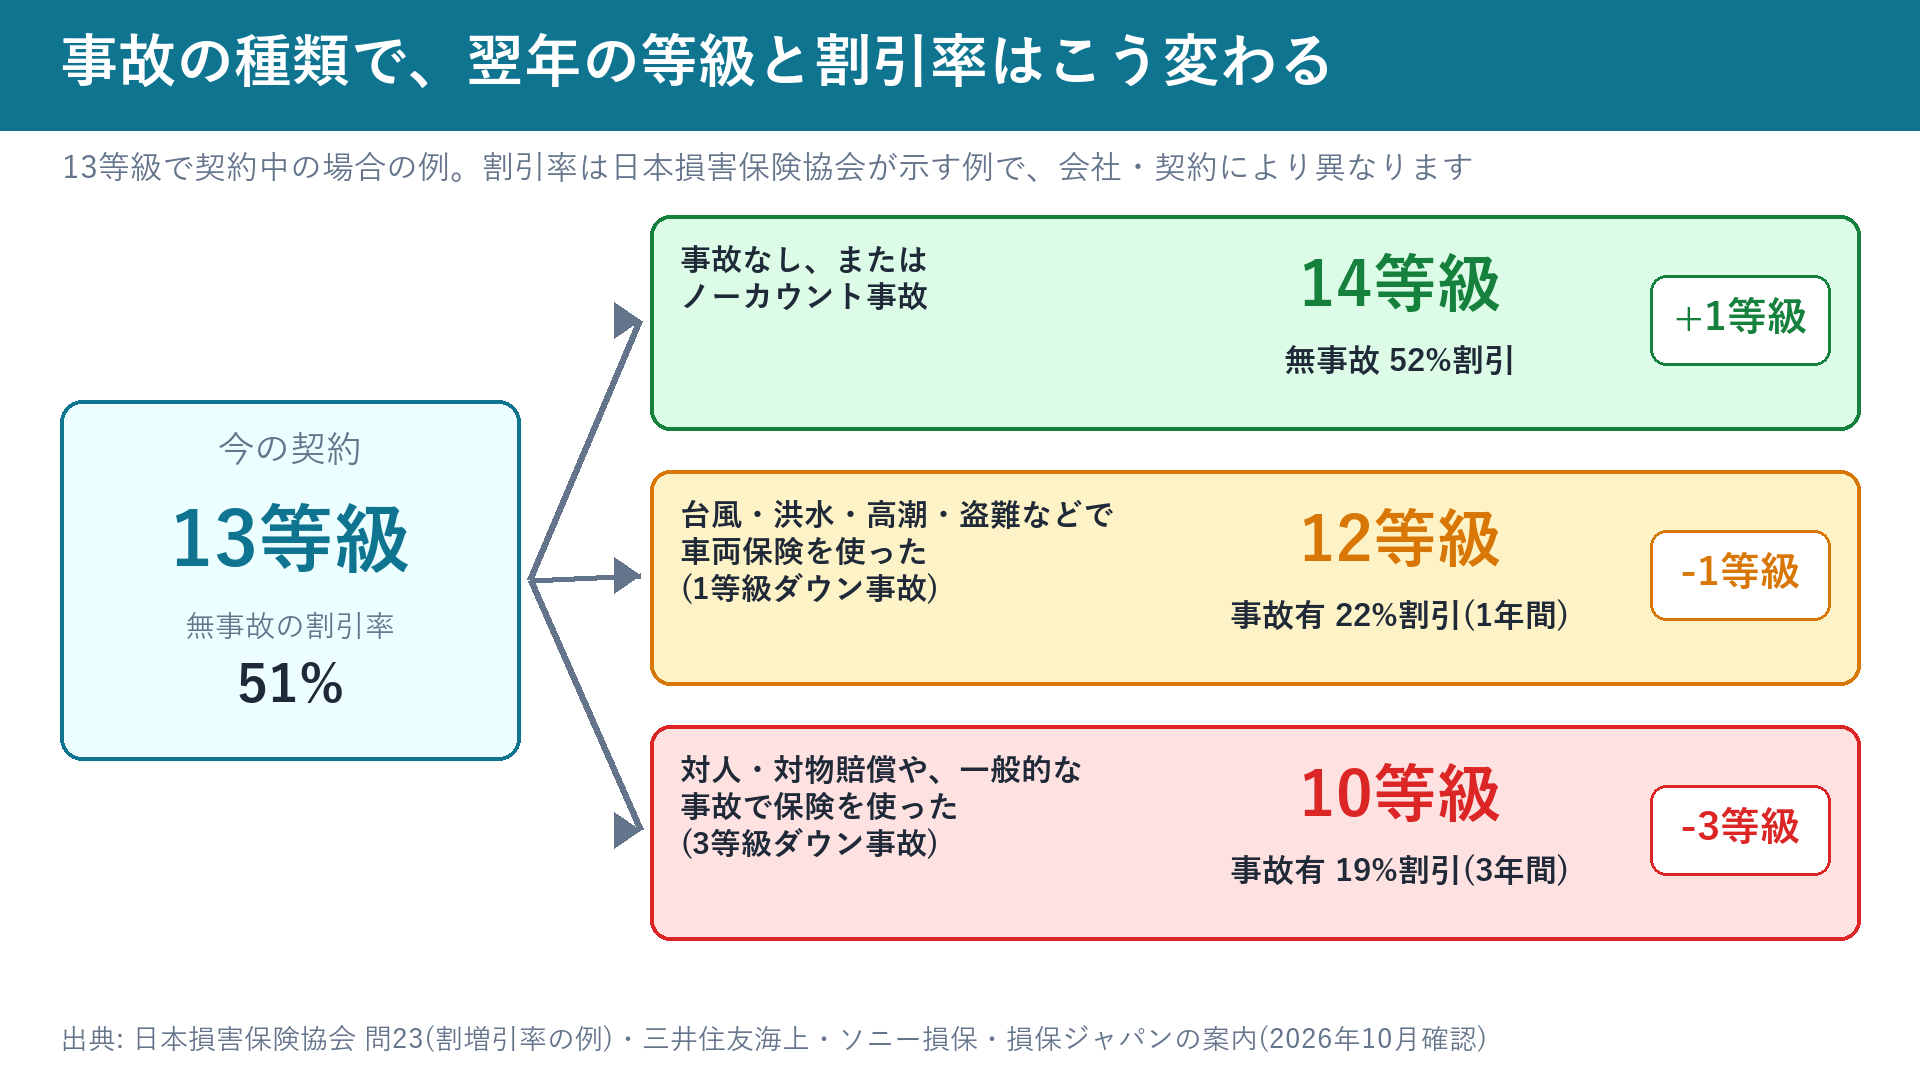
任意の自動車保険は、保険期間中の事故の有無に応じて保険料が割増・割引されます。この事故情報を表すのが「等級」です。損保協会によると、初めて契約すると6等級で、1年間事故がないと1等級上がって7等級になります。保険金を受け取るような事故があると、1事故につき3等級下がります(6等級なら3等級)。等級は1〜20等級です。
事故の区分と、等級・事故有係数の違い
同じ「保険を使った」でも、事故の種類で下がる等級が違います。協会が説明する「1等級ダウン事故」は、盗難や台風、洪水、高潮などによって車両保険の保険金を受け取った場合などです。
📊 事故の区分(損保協会 問23、三井住友海上・ソニー損保・損保ジャパンの案内)
| 区分 | 主な例 | 更新後の等級 | 事故有係数の期間 |
|---|---|---|---|
| 3等級ダウン事故 | 相手をケガさせた・相手の物を壊した・自分の車をぶつけた など(多くの事故) | 3等級下がる | 3年 |
| 1等級ダウン事故 | 盗難、落書き・いたずら、窓ガラスの破損、飛来・落下物との衝突、台風・竜巻・洪水・高潮、火災・爆発 など(車両保険等を使った場合。会社により例示が異なる) | 1等級下がる | 1年 |
| ノーカウント事故 | 人身傷害・搭乗者傷害・弁護士費用特約・個人賠償特約・ファミリーバイク特約のみを使った場合 など(ソニー損保の例)。三井住友海上はロードサービスの利用も例に挙げている | 事故がなかったときと同様(1等級上がる扱い) | なし |
「事故有係数適用期間」とは、同じ等級でも無事故の人より割引率が低くなる期間のことです。三井住友海上の案内では、3等級ダウン事故1件で3年、1等級ダウン事故1件で1年、上限は6年です。区分は保険会社の約款や特約で異なる場合があり、損保協会も、取扱いは各社によって異なる場合があるとしています。
数字で見る:台風と、一般的な事故の差
損保協会が示す割増引率の例を使い、割引前の保険料を10万円と一律に仮定して、13等級・無事故の契約で事故があったあとの更新3回分を比べます。等級による割引率だけを使った算数で、実際の保険料は車種・年齢・補償内容などで変わります。
📊 更新後3年間の保険料の比較(割引前10万円と仮定。等級の割引率のみ)
| 事故の扱い | 1年目 | 2年目 | 3年目 | 3年の合計 | 事故なしとの差 |
|---|---|---|---|---|---|
| 事故なし(ノーカウントを含む) | 14等級 52%割引 48,000円 |
15等級 53%割引 47,000円 |
16等級 54%割引 46,000円 |
141,000円 | – |
| 1等級ダウン(台風で車両保険) | 12等級 事故有22%割引 78,000円 |
13等級 無事故51%割引 49,000円 |
14等級 52%割引 48,000円 |
175,000円 | +34,000円 |
| 3等級ダウン(一般的な事故) | 10等級 事故有19%割引 81,000円 |
11等級 事故有20%割引 80,000円 |
12等級 事故有22%割引 78,000円 |
239,000円 | +98,000円 |
1等級ダウン事故は、事故有係数が1年で終わり、2年目には無事故の割引率に戻ります。3等級ダウン事故は事故有係数が3年続くため、同じ金額差が長く続く点が違います。損保ジャパンの例(20等級で1等級ダウン事故が起きると翌年は19等級)も、同じ考え方です。
知っておきたい3つの注意
1. 保険会社を変えても等級は引き継がれます。損保協会は、保険会社を変更しても前契約の等級が適切に継承されるよう、保険会社間で確認する「等級情報交換制度」があると説明しています。損保ジャパンも、事故歴は保険会社間で共有されるため、他社に乗り換えても等級や事故有係数適用期間は引き継がれると案内しています。
2. 等級が低いと、継続や新規加入ができない場合があります。損保ジャパンは、等級ダウン事故が重なって1等級や2等級になると、保険会社の判断で継続・新規加入ができない場合があると案内しています。
3. 保険を使うかどうかに迷ったら、保険会社や代理店に相談しましょう。損保ジャパンは、事故の状況によっては保険を使わないほうがよい場合もあるとしています。目先の修理代だけでなく、翌年以降の保険料と事故有係数の期間も合わせて、契約先に確認してください。事故直後の警察への連絡などは、別記事の事故の初動で解説しています。
5. 更新を忘れたら:補償が切れる会社もある
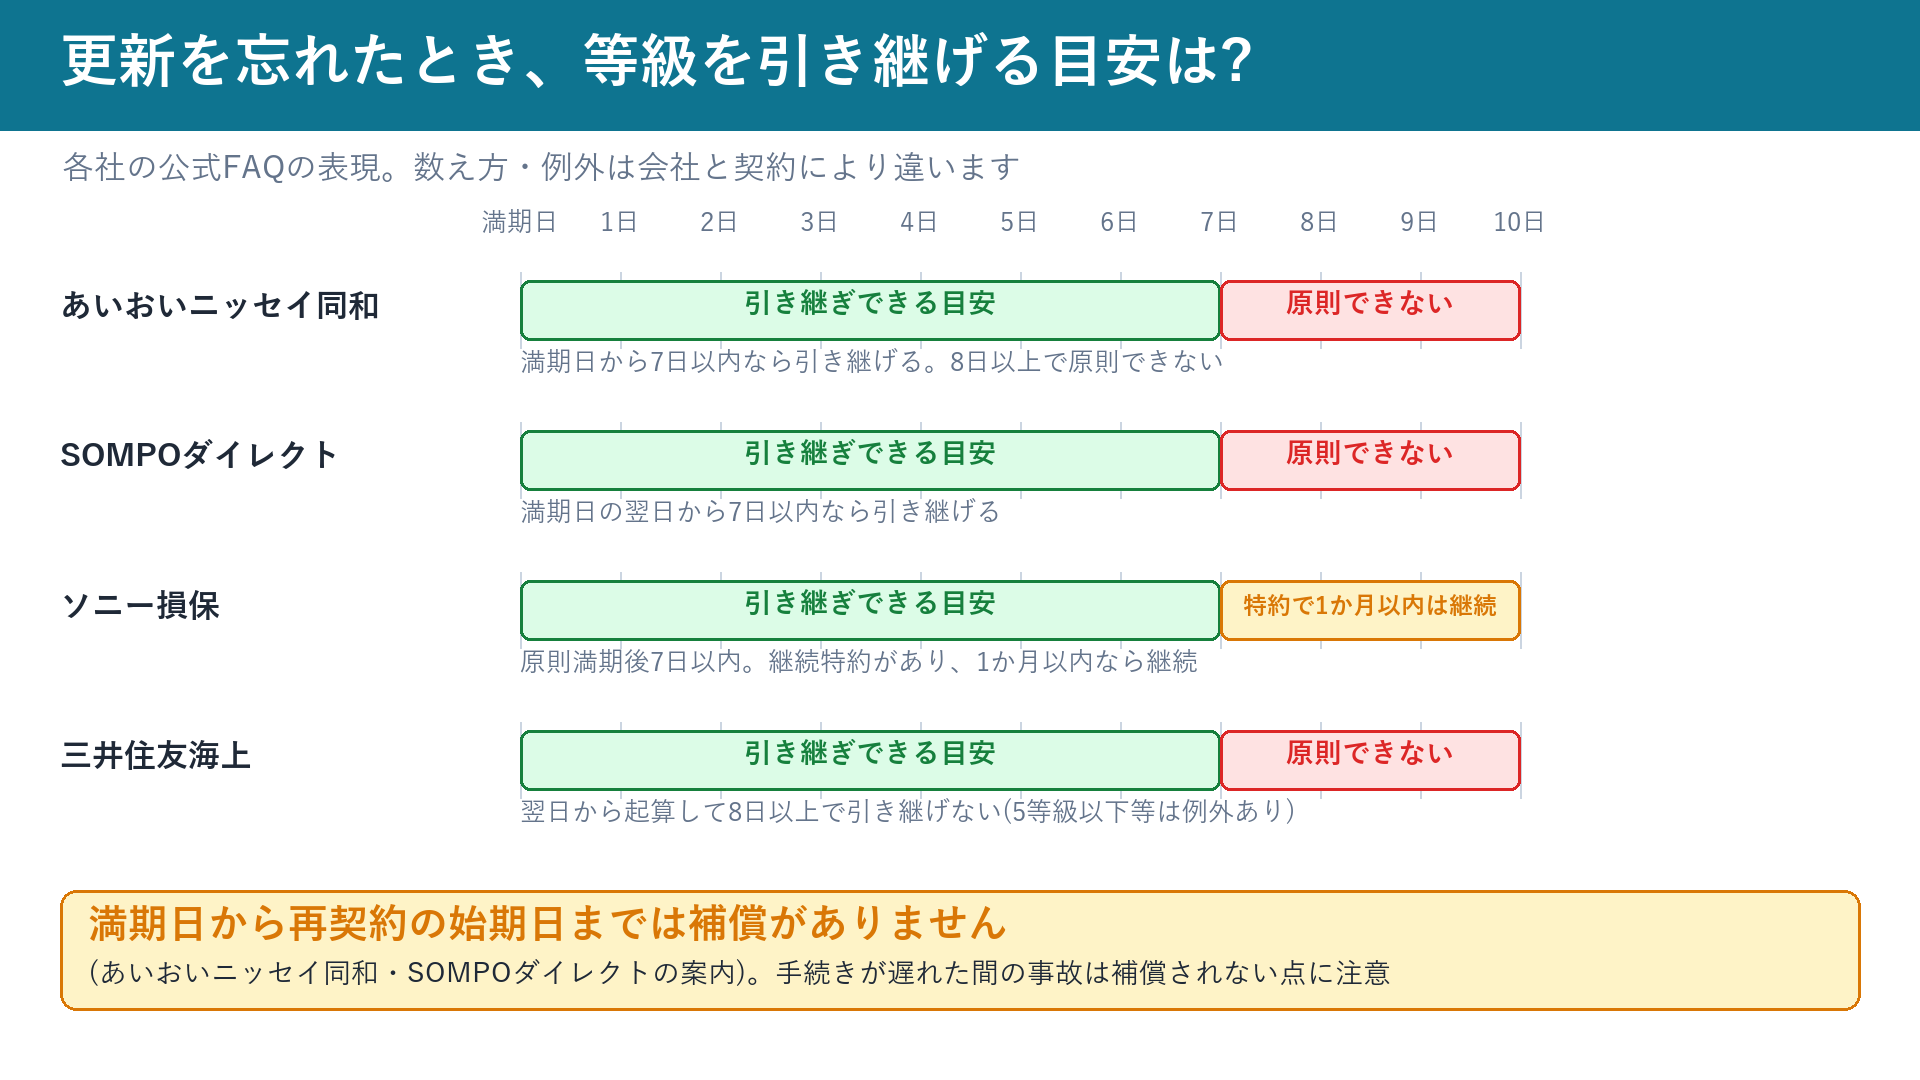
損保協会によると、満期のときに継続手続を行えば前契約の等級を引き継げます。しかし、満期日から一定の期間を過ぎても継続手続を行わなかった場合は、新規契約として扱われ、それまでの等級アップによる割引が受けられなくなります。協会は期間を示しておらず、契約者から継続しない意思が示されない限り自動的に継続する特約を用意している保険会社もある、と説明しています。
会社ごとの公式FAQ(確認できた4社)
「何日以内なら大丈夫」という数字は、会社や商品で書きぶりが違います。確認できた各社の公式ページの内容を、資料ごとに分けて示します。
📊 更新を忘れたときの等級の扱い(各社の公式FAQ・案内。確認日2026年10月17日)
| 会社(出典) | 公式の記載の要点 |
|---|---|
| あいおいニッセイ同和損保(FAQ) | 満期日から7日以内であれば等級を引き継げる。満期日を過ぎて8日以上経過すると原則として引き継げない(等級・事故有係数適用期間とも)。満期日から継続契約の始期日までの間は補償がない。継続手続き漏れへの救済措置(一定の条件)がある |
| SOMPOダイレクト | 満期日を過ぎると無保険状態になる。満期日の翌日から7日以内に手続きを完了すれば等級を引き継げる。8日以上過ぎた場合は引き継げない可能性があるため問い合わせが必要。自動更新の特約はセットされていない |
| ソニー損保(FAQ) | 原則として満期後7日以内でないと等級は引き継げない。ただし、申し出がない限り継続に関する特約がセットされており、手続きを忘れても契約は継続され、前契約の満期日から1か月以内なら等級を引き継げて、前契約と同等の補償もされる(継続しない旨の連絡をしている場合を除く) |
| 三井住友海上(FAQ) | 満期日の翌日から起算して8日以上経過してから継続手続をした場合は等級・事故有係数適用期間を引き継げない。ただし、新契約の等級が5等級以下、または事故有係数適用期間が1〜6年となる場合は、引き継ぐ場合がある(GK クルマの保険などについての回答) |
このように、同じ「7日」でも「満期日から7日以内」と「満期日の翌日から7日以内」があり、ソニー損保のように特約で1か月以内まで継続する会社も、5等級以下で例外がある会社もあります。東京海上日動や損保ジャパンの日数は、今回、公式ページで確認できませんでした。契約している会社の満期のご案内や公式ページで確認してください。
補償の空白に注意:自賠責だけでは足りない
更新を忘れて満期日を過ぎると、あいおいニッセイ同和やSOMPOダイレクトのように、任意保険の補償がなくなる会社があります(ソニー損保は継続特約で契約が続きます)。SOMPOダイレクトは、そのとき自賠責保険だけでは、相手の物を壊した損害(対物賠償)や自分への補償は自己負担になると案内しています。なお、自賠責保険にも別に有効期限があり、期限が切れたまま運転すると処罰の対象になります(国土交通省)。
車に乗らない期間が空くなら「中断」で等級を残す
廃車・譲渡や海外渡航などで契約を中断するときは、一定の条件を満たせば、のちに新しく契約する保険に等級を引き継げる「中断特則(中断制度)」があります。損保協会は、一般的に解約日から13か月以内(または5年以内など)の手続きが必要と説明しています。東京海上日動のFAQでは、中断証明書は解約日または満期日から5年以内に発行でき、適用期間は10年間です(2026年10月1日改定を反映)。期間や条件は会社で違います。
6. よくある質問
📚 あわせて読みたい
▶ 車両保険の落とし穴3つ|地震・タイヤだけの損害・年齢条件は対象外?協会と各社の公式情報で解説
▶ 事故を起こしたら警察への連絡は必須?第72条の救護・報告義務と罰則(最大10年)・事故証明書の期限を条文で確認【2026年】
まとめ
動画の3問を、公式情報で整理しました。(1)自賠責保険は人身事故の被害者を救う保険で、補償は対人のみ。ケガの限度額は被害者1人につき120万円で、物損や自分の車は対象外です。自賠責がない運行は1年以下の拘禁刑または50万円以下の罰金と6点で、保険料は2026年11月1日以降に保険期間が始まる契約から平均6.2%上がります。(2)台風・洪水・高潮・盗難などで車両保険を使うと1等級ダウン事故で、事故有係数は1年です。一般的な事故の3等級ダウン・3年よりは影響が小さいものの、割引前10万円の仮定では3年で約3.4万円の差が出ます(3等級ダウンは約9.8万円)。(3)更新を忘れると、会社によっては満期から再契約までの間は補償がなく(あいおいニッセイ同和・SOMPOダイレクトの案内)、等級は会社ごとの期限(確認できた4社では満期後7日前後が目安)を過ぎると引き継げなくなります。
保険は「入っている」だけでなく、何が対象で、使ったらどうなるかを知っておくことが大切です。満期日と補償内容は、契約先の案内で確認しておきましょう。
※本記事は一般的な情報提供を目的としたものです。補償の範囲、等級の扱い、更新を忘れたときの期限は、保険会社・商品・契約内容・約款によって異なります。割引率や保険料は例であり、実際の金額を示すものではありません。法令・保険料率は改正・改定されることがあるため、最新の内容や個別の判断は、ご契約の保険会社・代理店や公的機関の公式情報でご確認ください(2026年10月時点)。
参考(一次情報・公的機関・各社の公式ページ): 日本損害保険協会 損害保険Q&A 問1(自賠責保険)/同 問3/同 問6(任意の自動車保険)/同 問7(対人賠償責任保険)/同 問8/同 問9/同 問23(等級)/同 問35(被害者の過失による減額)/国土交通省 自賠責保険・共済ってどんなもの?/同 限度額と補償内容/同 加入していないと/同 有効期限切れに注意/e-Gov法令検索 自動車損害賠償保障法/同 道路交通法施行令/警視庁 交通違反の点数/損害保険料率算出機構 自賠責保険基準料率届出のご案内(2026年4月)/同 基準料率表/三井住友海上 事故があった場合に等級や事故有係数適用期間はどうなる?/同 FAQ 等級が引き継げないのはどのような場合ですか?/同 FAQ 土砂災害・台風などの等級/ソニー損保 3等級ダウン事故・1等級ダウン事故・ノーカウント事故とは/同 継続手続を忘れていたら/損保ジャパン SOMPO CAR MAGAZINE 事故で保険を使うと等級は?/同 自然災害と等級/あいおいニッセイ同和損保 FAQ(満期を過ぎてしまいました)/同 FAQ(満期日を過ぎてしまいましたが)/SOMPOダイレクト 満期を過ぎた・更新を忘れた場合/東京海上日動 FAQ 中断制度とは
図はすべて自作のイラストです(AI生成なし)。割引率の数値は日本損害保険協会が示す例です。
コメント