「自動車税が免除される」という話や、「13年を超えると上がる税金はいつまで続くのか」という疑問を、財務省・総務省・環境省・国土交通省・都道府県の資料と、e-Govの地方税法(現行条文)で確かめ直しました。2026年10月24日時点で「決まっていること」と「これから決まること」を分けて整理した記事です。
YouTubeの長尺動画の内容をまとめたうえで、動画で触れきれなかった条文や税額の補足、別の角度からの整理(よく見る主張の検証・立場別・年間の差額の試算・時系列)を加えています。
📋 この記事の要点
✔ 毎年かかる自動車税を全国一律に免除する内容は、確認できませんでした。令和8年度税制改正の大綱(2025年12月26日閣議決定)にも、地方税法の現行条文にも該当する記載が見つかりません(「存在しない」とは断定せず、確認できた範囲を示します)
✔ 実際に決まったのは、環境性能割の廃止(2026年3月31日)・「自動車税種別割」から「自動車税」への名称変更(2026年4月1日)・グリーン化特例(重課)の適用期限の2年延長
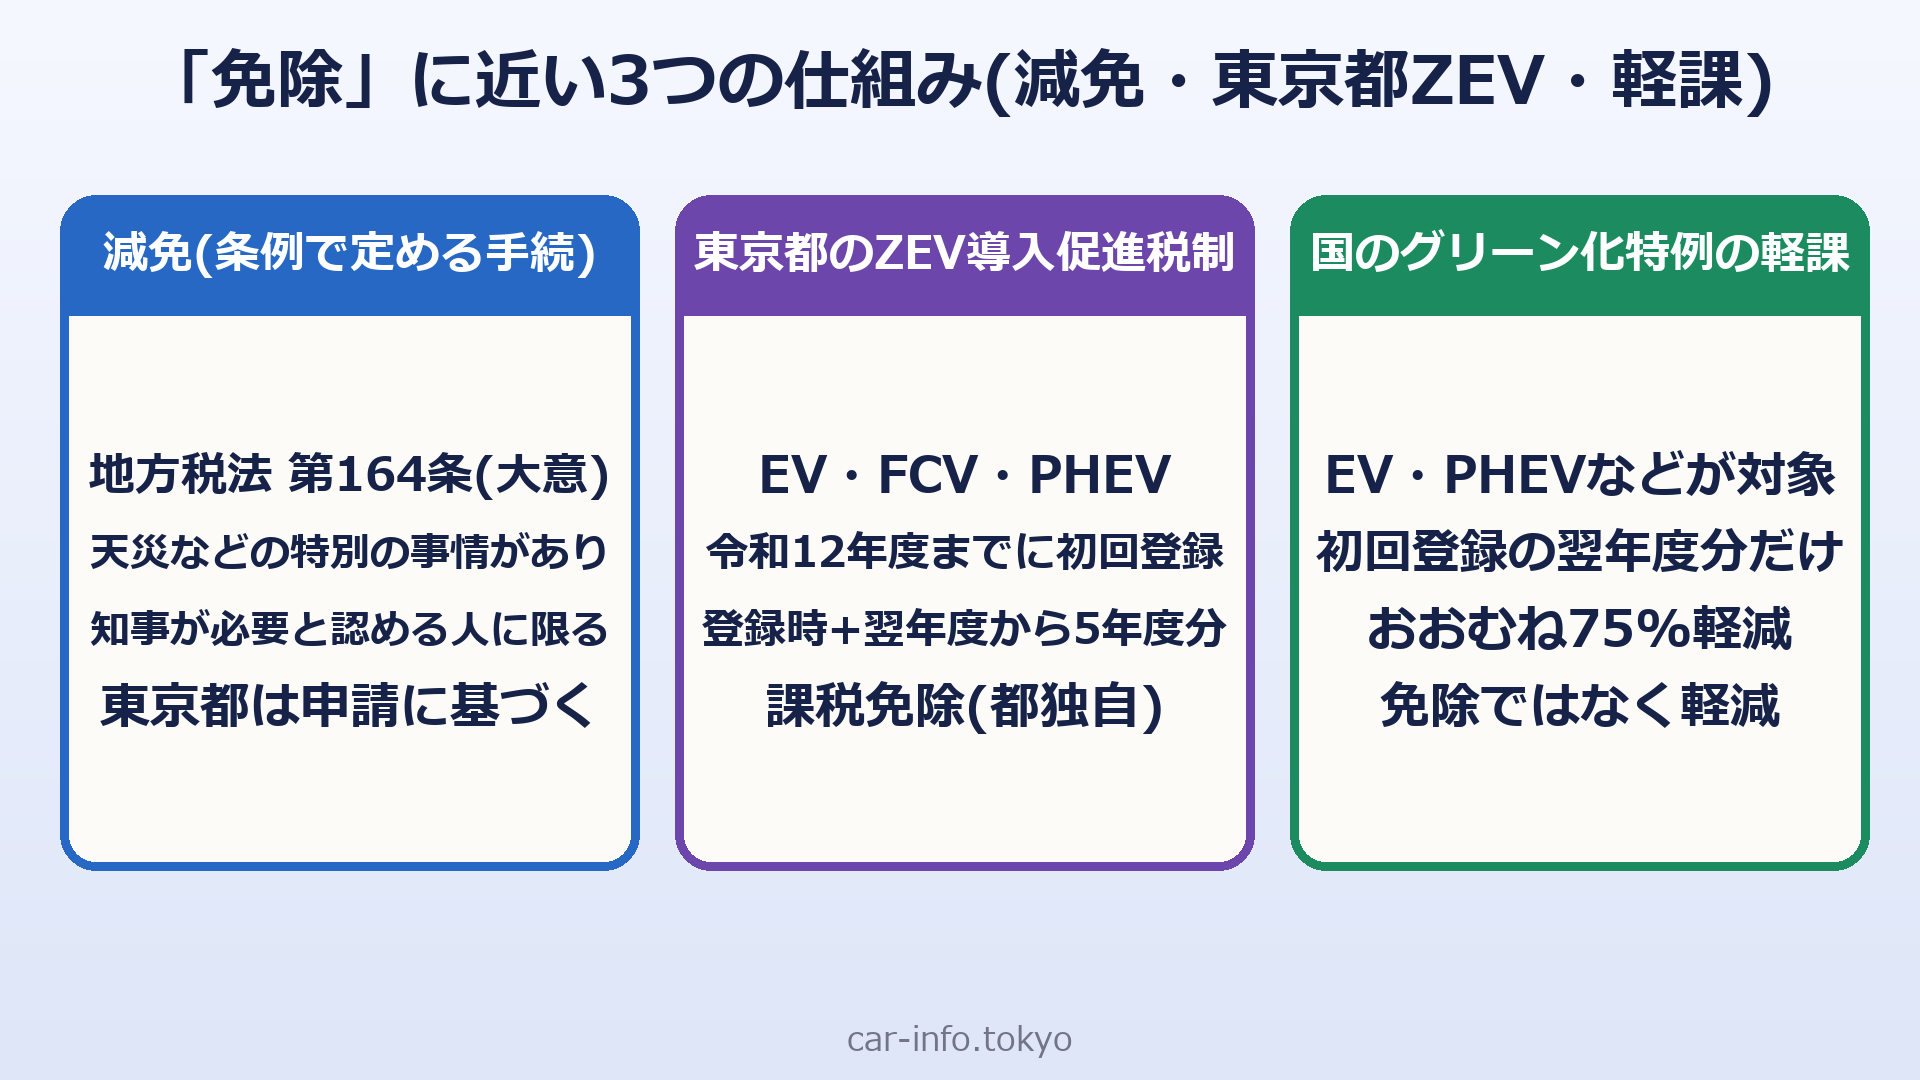
✔ 免除に近い仕組みはあります。地方税法第164条の減免(条例で定める手続。東京都は申請に基づく)と、東京都のZEV導入促進税制(EV・燃料電池車・PHEVの自動車税を、登録時と翌年度から5年度分課税免除)です
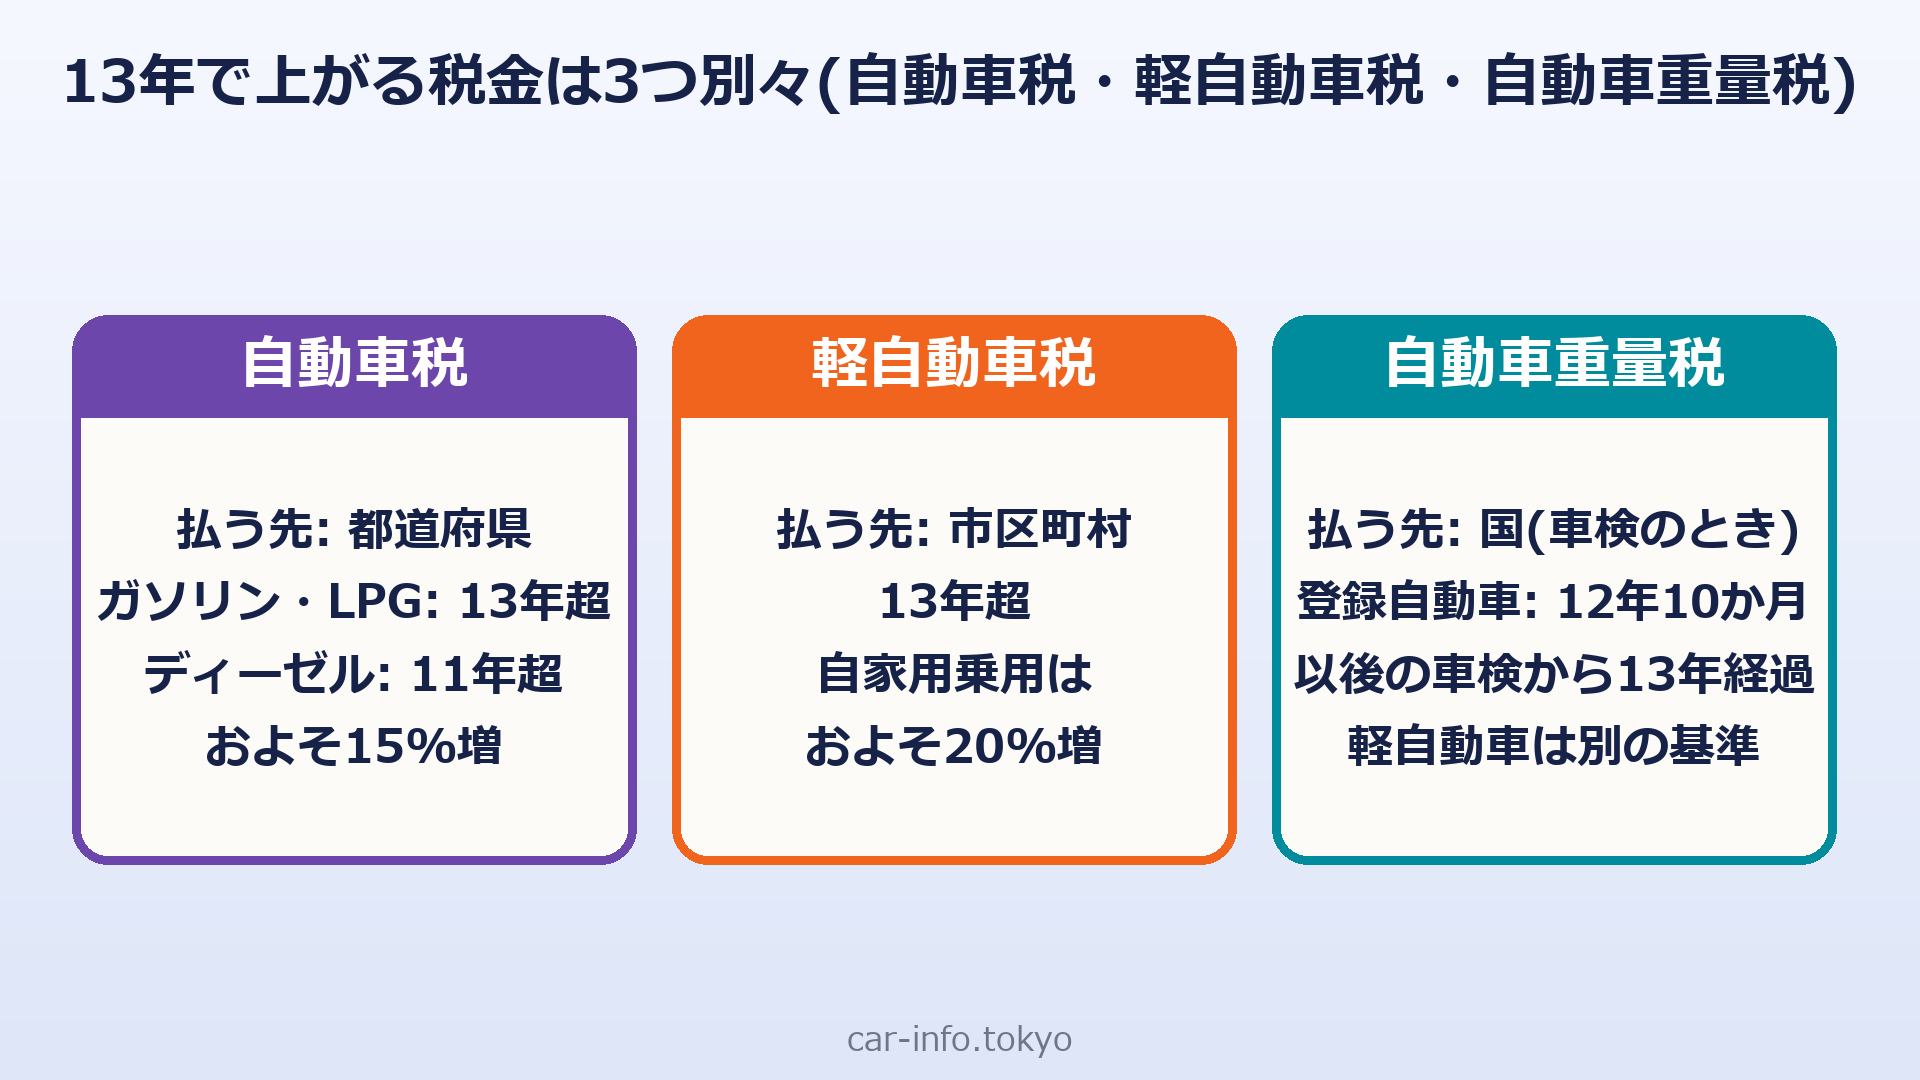
✔ 13年超の重課は廃止ではなく2年延長。ガソリン・LPG車は13年超、ディーゼル車は11年超で約15%増(軽自動車税は約20%増)。ガソリンのハイブリッド車と電気自動車は自動車税の重課の対象外。自動車重量税の「13年経過」は別の仕組み
✔ 令和10年度以後の自動車税のあり方、EVの車両重量に応じた課税(令和10年度以後の新車新規登録の電気自動車の乗用車。与党大綱では燃料電池自動車を含む)の税率は、令和9年度税制改正で結論を得るとされています。EV・PHEV(自家用の乗用車)の車検時の重量税の特例加算は、令和9年度税制改正で法制化し、税率は結論を得るとされています(施行日は2028年5月1日の方針)。業界団体などの要望は決定ではありません。なお、EVの重量課税・特例加算・令和10年度以後の見直しは与党大綱の記載で、閣議決定の大綱本文(財務省版)には出てきません
▶ YouTubeで見る(YouTube「くるまのかーぎーくん」)
1. 動画の内容(要約)
動画は「ポイント3つ」の構成で、視聴者の疑問の順(免除は本当か → 13年超の重課はどうなるか → これから何が決まるか)に進みます。章ごとの内容は次のとおりです。
📊 動画の流れ(章ごと)
| 章 | 内容 | 確認した主な資料 |
|---|---|---|
| 導入 | 「免除」と「13年超の重課」の2つの話題を、2026年10月24日時点で確認できたとおりに整理すると紹介。ポイントは3つ | – |
| 1つ目 自動車税の免除は本当か |
全国一律の免除は確認できなかった。大綱で自動車の地方税に書かれたのは、環境性能割の廃止・名称変更・重課の期限の2年延長。混ざりやすい別の税(ガソリンの暫定税率・エコカー減税)。免除に近い仕組み(減免・東京都のZEV導入促進税制) | 財務省の大綱・地方税法・東京都/神奈川県/兵庫県の案内・資源エネルギー庁 |
| 2つ目 13年超の重課 |
対象(ガソリン・LPG車13年超/ディーゼル車11年超、約15%増)・対象外(ガソリンのハイブリッド車・EVなど)・軽自動車税(約20%増)。重課は廃止ではなく2年延長。条文の登録日の上限が2年後ろへ。国の自動車重量税の「13年経過」。13年で上がる税金は3つ別々 | 財務省の大綱・地方税法・東京都/宮城県の案内・国土交通省の税額表 |
| 3つ目 これから決まること |
令和10年度以後の自動車税のあり方は令和9年度税制改正で結論。EVの車両重量に応じた課税の方針と、EV・PHEV(自家用の乗用車)の車検時の重量税の特例加算(2028年5月1日施行の方針)。要望は決定ではない。どうすればいいか(車検証・納税通知書・税事務所) | 与党税制改正大綱(抄)・環境省・日本自動車工業会の要望・総務省の検討会資料 |
| まとめ | 3つのポイントの再確認と、この記事の案内 | – |
2. 動画で触れきれなかった補足
(1)「免除」という言葉が出てくる箇所を全文で確認した結果
財務省が公表している「令和8年度税制改正の大綱」(令和7年12月26日閣議決定)のHTML版(全9分割)を全文で検索し、「免除」が出てくる箇所をすべて確認しました。「免除」の語で検索した範囲では、車の保有・取得にかかる税に関する記述は、自動車重量税のエコカー減税(「自動車重量税を免除し、又は税率を〜軽減する」)のものでした。毎年かかる自動車税の免除に関する記述は見当たりませんでした。
📊 大綱(HTML版)に出てくる「免除」の内容
| 大綱の記載 | 何の免除か | 自動車税の免除か |
|---|---|---|
| 自動車重量税を免除し、又は税率を50%・25%などに軽減する自動車の燃費性能の要件(エコカー減税。適用期限を2年延長、基準を引上げ) | 自動車重量税(国税) | いいえ |
| 児童養護施設退所者等への貸付けに係る債務の免除を受ける場合の経済的利益 | 所得税(非課税の扱い) | いいえ |
| 農地等の納税猶予に係る利子税の全額を免除する措置の延長 | 利子税(相続税・贈与税関係) | いいえ |
| 自衛隊の船舶の動力源に供する軽油の引取りに係る軽油引取税の課税免除の特例 | 軽油引取税(特定の場合) | いいえ |
| 大規模災害時における森林環境税の免除手続 | 森林環境税 | いいえ |
与党の大綱(令和7年12月19日 自由民主党・日本維新の会。環境省の参考資料に抄録)に出てくる「免除」も、EV・PHEV(自家用の乗用車)に課す車検時の重量税の特例加算を、新車の新規検査などで免除するという内容です。地方税法の現行条文(自動車税:第145条〜第165条、附則第12条の3・第12条の4)にも、全国一律で自動車税を免除する規定は見当たりませんでした。
(2)大綱に書かれた自動車の地方税(原文)
📜 令和8年度税制改正の大綱(令和7年12月26日閣議決定)四 3 自動車関係諸税の見直し(地方税)より(原文)
(1)環境性能割の廃止 「自動車税環境性能割及び軽自動車税環境性能割は、令和8年3月31日をもって廃止する。これに伴い、現行の自動車税種別割を自動車税とし、現行の軽自動車税種別割を軽自動車税とするなど、所要の措置を講ずる。」
(2)グリーン化特例の延長 「自動車税のグリーン化特例(重課) 現行のグリーン化特例(重課)の適用期限を2年延長する。」
環境性能割は、車を取得したときに1回かかる税です。毎年4月1日の所有者にかかる自動車税(都道府県税)とは別の税で、後者は名前が「自動車税種別割」から「自動車税」に変わっただけです。東京都・神奈川県・兵庫県の案内にも「令和8年4月1日から自動車税種別割は自動車税に名称変更」と書かれています(兵庫県は税率の変更はないと案内)。地方税法の条文でも、2026年4月1日施行の版で附則第12条の3の見出しが「自動車税の種別割の税率の特例」から「自動車税の税率の特例」に変わっています。e-Govの旧版(2026年1月1日施行版の第177条の7「種別割の標準税率」)と現行版(2026年4月1日施行版の第154条「自動車税の標準税率」)を比較すると、標準税率の金額に違いはなく、変わったのは「種別割」から「自動車税」への語句と、括弧書きの追加でした。
毎年の自動車税が今年度も課税されていることは、東京都主税局のページ(「令和8年度自動車税納税通知書を5月1日(金)に発送しています」)でも確認できます。賦課期日は4月1日(地方税法第155条)、納期は5月中に条例で定める(第156条)とされ、神奈川県は「5月31日(土・日曜日の場合は、翌月曜日の日)」までに納めると案内しています。
📜 地方税法 第155条・第156条(原文)
第155条 「自動車税の賦課期日は、四月一日とする。」 第156条 「自動車税の納期は、五月中において、当該道府県の条例で定める。ただし、特別の事情がある場合には、これと異なる納期を定めることができる。」
(3)混ざりやすい別の税(自動車税とは別)
| 話題 | 何の税か | 確認した内容 |
|---|---|---|
| 環境性能割の廃止 | 取得時の税(自動車税・軽自動車税) | 2026年3月31日で廃止(大綱) |
| ガソリンの暫定税率(当分の間税率) | 燃料にかかる税(揮発油税・地方揮発油税・軽油引取税) | 資源エネルギー庁の2025年11月19日掲載の案内では、ガソリンは2025年12月31日、軽油は2026年4月1日に廃止される方向で検討、1リットル当たりガソリン25.1円・軽油17.1円。実施状況の最終確認まではしていません |
| エコカー減税 | 自動車重量税(国税。車検・新車登録時) | 適用期限を2年延長し、燃費基準の達成度を引き上げ(大綱)。国土交通省の資料では2026年5月1日〜2028年4月30日 |
| 自動車税のグリーン化特例(軽課) | 自動車税(毎年・都道府県税) | EV等は初回新規登録の翌年度分のみおおむね75%軽減。免除ではなく軽減 |
(4)地方税法 第164条の減免(原文)と、東京都の案内
📜 地方税法 第164条(原文)
「道府県知事は、天災その他特別の事情がある場合において自動車税の減免を必要とすると認める者に限り、当該道府県の条例で定めるところにより、自動車税を減免することができる。」
これは「免除」ではなく、特別の事情がある人が、条例で定める手続で受ける「減免」です。東京都主税局の「自動車税」と「自動車税の減免制度のご案内」のページでは、申請に基づいて減免するとして、次の車を挙げています(2026年10月24日確認)。
| 東京都の自動車税の減免(申請に基づく) | 申請期間・申請先 |
|---|---|
| 一定の要件に該当する障害者の方、または生計を同一とする方が所有する自動車で、障害者の方自身が運転するもの、または生計を同一とする方が障害者のために運転するもの | 申請期間: 既に所有している車は4月1日から5月31日まで(末日が土日・休日・年末年始の場合は翌開庁日。障害者減免は、ほかに事前受付あり)、新しく購入して課税された車は登録(取得)の日から1か月以内 |
| 構造上専ら障害者の方が使用する自動車 | 申請先: 都税事務所・都税支所・支庁・自動車税事務所・都税総合事務センター |
| 公益のため直接専用する自動車 | (申請期間・申請先は上と同じ) |
| 中古自動車販売業者の所有する中古商品自動車 | (申請期間は4月1日から5月31日まで。申請先は上と同じ) |
このほか東京都は、都が指定する粒子状物質減少装置を装着したディーゼル自動車と、1945年(昭和20年)までに製造された自動車(ヴィンテージカー)について、納期限までに申請すると重課分を減免するとしています。他の都道府県の取扱いは、それぞれの税事務所の案内で確認してください。
(5)東京都のZEV導入促進税制(都独自の課税免除)
東京都は、地方税法の全国共通の制度とは別に、都独自の「ZEV導入促進税制」で、一定の環境性能の車の自動車税を課税免除しています。東京都主税局のページの記載は次のとおりです。
| 項目 | 東京都主税局の案内 |
|---|---|
| 対象 | 電気自動車・燃料電池自動車(水素を燃料とするもの)・プラグインハイブリッド自動車で、平成21年度から令和12年度までに初回新規登録を受けたもの(営業用・自家用、個人・法人、リース車も対象) |
| 免除の期間 | 初回新規登録時の自動車税(月割)と、翌年度からの5年度分 |
| 例 | 令和8年度に初回新規登録した場合、令和8年度(月割)と令和9年度から令和13年度までが対象 |
| 内容 | 課税免除(軽自動車税は定置場のある区市役所・町村役場に問い合わせ) |
なお、全国共通のグリーン化特例の軽課(EV・燃料電池車・天然ガス車・PHEVなど)は、初回新規登録の翌年度分だけ、おおむね75%の軽減です(総務省の資料・東京都・宮城県の案内)。地方税法附則第12条の3第2項では、令和7年4月1日から令和10年3月31日までに初回新規登録を受けた場合が対象で、たとえば自家用乗用車(令和元年10月以後の新税率)の排気量1リットル以下の区分は、25,000円が6,500円になると定められています。
(6)重課の条文(地方税法 附則第12条の3第1項)と、登録日の上限
重課の根拠は、地方税法の附則第12条の3第1項です。現行の条文から、条件の部分を原文のまま引用します(…は省略した部分です)。
📜 地方税法 附則第12条の3第1項(現行・原文の抜粋)
「次の各号に掲げる自動車(…)に対する当該各号に定める年度以後の年度分の自動車税に係る…規定の適用については、次の表の上欄に掲げる…字句は、それぞれ同表の下欄に掲げる字句とする。
一 ガソリン自動車(…)又は石油ガス自動車(…)で平成二十七年三月三十一日までに最初の道路運送車両法第七条第一項に規定する新規登録(以下…「初回新規登録」という。)を受けたもの → 初回新規登録を受けた日から起算して十四年を経過した日の属する年度
二 軽油自動車(…)その他の前号に掲げる自動車以外の自動車で平成二十九年三月三十一日までに初回新規登録を受けたもの → 初回新規登録を受けた日から起算して十二年を経過した日の属する年度」
括弧の中では、電気自動車、天然ガス自動車、メタノール自動車、混合メタノール自動車、ガソリンを燃料とする電力併用自動車(ハイブリッド車・プラグインハイブリッド車)、自家用の乗用車(旧税率の車の重課は附則第12条の4第3項で別に定められています)、一般乗合用バス、被けん引自動車が、この項の対象から除かれています。
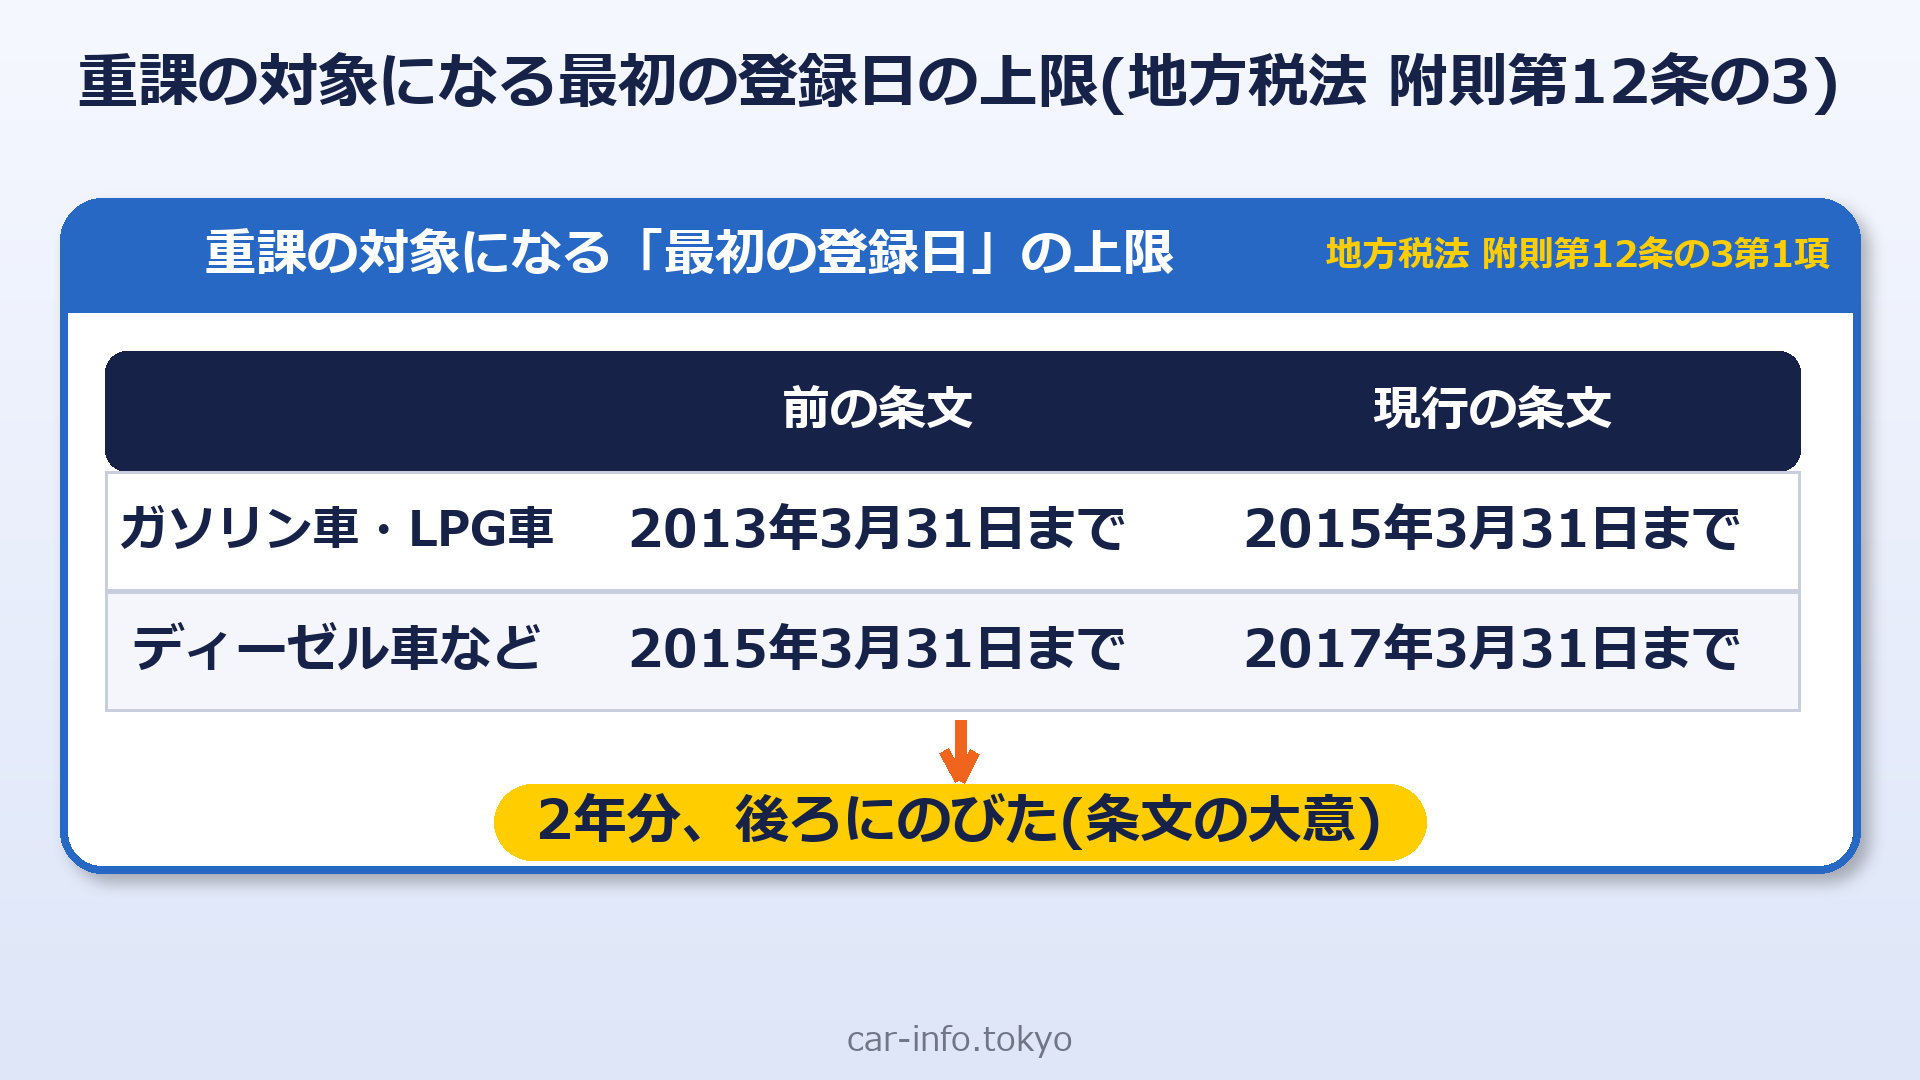
大綱の「適用期限を2年延長」は、条文ではこの日付の変更として現れています。改正前(2025年4月1日施行版・2026年1月1日施行版)は「平成25年3月31日まで」(ガソリン・LPG車)と「平成27年3月31日まで」(軽油車など)でした。令和8年法律第2号(2026年3月31日公布)による改正後の現行は、それぞれ「平成27年3月31日まで」と「平成29年3月31日まで」です。
📊 重課の対象になる「最初の登録日」の上限(地方税法 附則第12条の3第1項)
| 燃料 | 改正前の条文 | 現行の条文 | 起算の年数 |
|---|---|---|---|
| ガソリン自動車・石油ガス自動車(LPG) | 平成25年(2013年)3月31日まで | 平成27年(2015年)3月31日まで | 初回新規登録の日から14年を経過した日の属する年度(=13年超) |
| 軽油自動車(ディーゼル)その他 | 平成27年(2015年)3月31日まで | 平成29年(2017年)3月31日まで | 同12年を経過した日の属する年度(=11年超) |
(7)「14年を経過した日の属する年度」は、4月1日時点で13年超
条文は「初回新規登録を受けた日から起算して十四年を経過した日の属する年度」からと書いていますが、これは最初の登録から13年を経過した後に迎える最初の4月1日の年度に当たります。東京都主税局の案内の「4月1日現在、初回新規登録後…ガソリン自動車・LPG自動車は13年を超えるもの、ディーゼル自動車は11年を超えるもの」と一致します。宮城県の令和8年度版の資料では、令和8年度(2026年度)の対象を「初回新規登録日が平成25年3月31日以前(ガソリン・LPG車)」「平成27年3月31日以前(ディーゼル車)」としています。
📊 重課が始まる年度の目安(条文と東京都・宮城県の説明からの計算。個別の車は都道府県税事務所で確認)
| 最初の登録日 | ガソリン・LPG車(13年超) | ディーゼル車(11年超) |
|---|---|---|
| 〜2013年3月31日 | 2026年度(令和8年度)までに開始 | 2025年度までに開始 |
| 2013年4月1日〜2014年3月31日 | 2027年度(令和9年度)から | 2025年度までに開始 |
| 2014年4月1日〜2015年3月31日 | 2028年度(令和10年度)から | 2026年度(令和8年度=今年度)から |
| 2015年4月1日〜2016年3月31日 | 現行条文に対象として書かれていない | 2027年度(令和9年度)から |
| 2016年4月1日〜2017年3月31日 | 現行条文に対象として書かれていない | 2028年度(令和10年度)から |
| 2017年4月1日以降 | 現行条文に対象として書かれていない | 現行条文に対象として書かれていない |
(8)重課の税額 ― 旧税率の自家用乗用車(全10区分)
令和元年(2019年)10月1日以後に初回新規登録を受けた自家用乗用車は、税率が引き下げられました(新税率)。令和元年9月30日以前に初回新規登録を受けた車は旧税率のままで、重課後の金額表は、旧税率の車について地方税法附則第12条の4第3項に定められています。ただし、重課の対象になるのは、(6)の附則第12条の3第1項の登録日の上限までの車(ガソリン車・LPG車なら最初の登録が2015年3月31日まで、ディーゼル車などは2017年3月31日まで)です。2015年4月〜2019年9月に初回新規登録を受けた旧税率の車は、現行の条文では重課の対象として書かれていません。
📊 自家用乗用車の自動車税(年額)― 旧税率の重課前後と、新税率の標準税額
| 総排気量 | 旧税率(通常) | 旧税率の重課後 | 差額 | 新税率(参考) |
|---|---|---|---|---|
| 1リットル以下 | 29,500円 | 33,900円 | +4,400円 | 25,000円 |
| 1リットル超 1.5リットル以下 | 34,500円 | 39,600円 | +5,100円 | 30,500円 |
| 1.5リットル超 2リットル以下 | 39,500円 | 45,400円 | +5,900円 | 36,000円 |
| 2リットル超 2.5リットル以下 | 45,000円 | 51,700円 | +6,700円 | 43,500円 |
| 2.5リットル超 3リットル以下 | 51,000円 | 58,600円 | +7,600円 | 50,000円 |
| 3リットル超 3.5リットル以下 | 58,000円 | 66,700円 | +8,700円 | 57,000円 |
| 3.5リットル超 4リットル以下 | 66,500円 | 76,400円 | +9,900円 | 65,500円 |
| 4リットル超 4.5リットル以下 | 76,500円 | 87,900円 | +11,400円 | 75,500円 |
| 4.5リットル超 6リットル以下 | 88,000円 | 101,200円 | +13,200円 | 87,000円 |
| 6リットル超 | 111,000円 | 127,600円 | +16,600円 | 110,000円 |
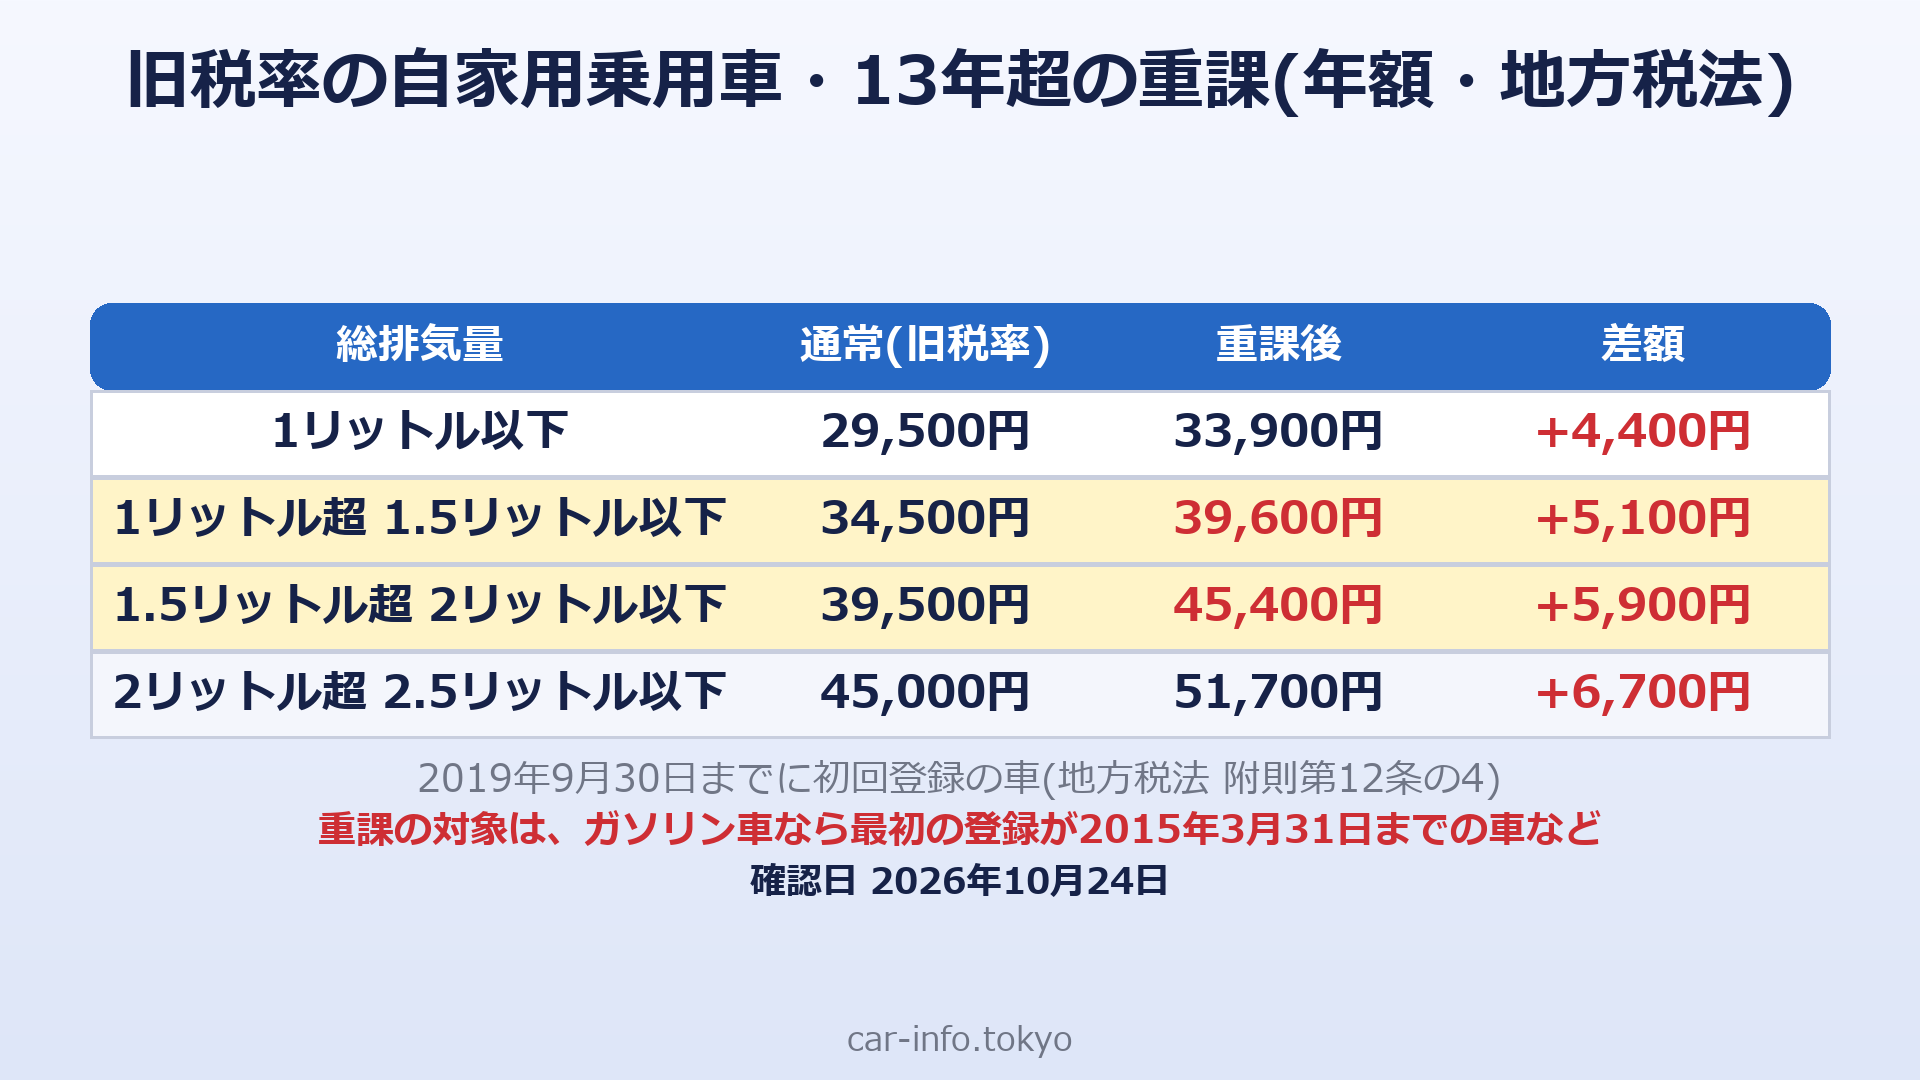
差額はおよそ15%増(東京都の案内の「概ね15%」)に当たります。新税率の車は、現行の附則第12条の3第1項の対象から自家用乗用車が除かれており、重課後の金額表は条文に見当たりません(条文を読んだ範囲です。ご自身の車の扱いは、都道府県税事務所でご確認ください)。バス・トラックの重課は「概ね10%」です。
また、条文の除外は「ガソリンを燃料とする電力併用自動車」です。軽油など他の燃料のハイブリッド車の扱いは、今回は確認していません。
(9)軽自動車税の重課(附則第30条第1項)
軽自動車税(市区町村税)の重課は、三輪以上の軽自動車(電気軽自動車・天然ガス軽自動車などを除く)に対し、初回車両番号指定を受けた月から起算して14年を経過した月の属する年度以後の年度分について、「当分の間」適用されます。登録車のような「〜年〜月までに登録」という日付の上限は、この項には書かれていません。
📊 軽自動車税の年額(標準税率と、重課後)
| 区分 | 標準税率 | 重課後 | 差額 |
|---|---|---|---|
| 四輪以上・乗用・自家用 | 10,800円 | 12,900円 | +2,100円 |
| 四輪以上・乗用・営業用 | 6,900円 | 8,200円 | +1,300円 |
| 四輪以上・貨物用・自家用 | 5,000円 | 6,000円 | +1,000円 |
| 四輪以上・貨物用・営業用 | 3,800円 | 4,500円 | +700円 |
| 三輪 | 3,900円 | 4,600円 | +700円 |
総務省の検討会資料は、重課を「登録車15%、軽自動車20%」と整理しています。大綱が2年延長したのは自動車税の軽課・重課と、軽自動車税の軽課(電気軽自動車・天然ガス軽自動車)で、軽自動車税の重課は大綱の延長の対象としては出てきません(条文上は期限の日付がなく「当分の間」)。
(10)自動車重量税の「13年経過」「18年経過」(国税・車検のとき)
国土交通省の資料によると、登録自動車は初度登録年月から12年10か月以後に自動車検査証の交付等を受ける場合に「13年経過」となります(18年経過も同じ考え方。租税特別措置法第90条の11の2・第90条の11の3)。たとえば2012年6月に初度登録を受けた車は、2025年4月1日以降の検査から「13年経過」の扱いです。検査対象軽自動車(二輪を除く)は判定の仕方が別で、初度検査年から13年を経過した年の11月以後に自動車検査証の交付等を受ける場合に「13年経過」となります(租税特別措置法施行令第51条の3)。たとえば2012年に初度検査を受けた軽自動車は、2025年11月1日以降の検査からです(国土交通省)。
📊 自動車重量税の税額(乗用車・2年分・自家用・エコカー減税の対象外の場合。国土交通省「2026年5月1日からの税額表」)
| 車両重量 | 本則税率 | 13年未満 | 13年経過 | 18年経過 |
|---|---|---|---|---|
| 0.5トン以下 | 5,000円 | 8,200円 | 11,400円 | 12,600円 |
| 0.5トン超 1トン以下 | 10,000円 | 16,400円 | 22,800円 | 25,200円 |
| 1トン超 1.5トン以下 | 15,000円 | 24,600円 | 34,200円 | 37,800円 |
| 1.5トン超 2トン以下 | 20,000円 | 32,800円 | 45,600円 | 50,400円 |
| 2トン超 2.5トン以下 | 25,000円 | 41,000円 | 57,000円 | 63,000円 |
| 2.5トン超 3トン以下 | 30,000円 | 49,200円 | 68,400円 | 75,600円 |
国土交通省のフローチャート(乗用車。ガソリン車・LPG車・クリーンディーゼル車、ハイブリッド車を含む)では、令和2年度燃費基準を達成し、平成30年排出ガス規制の50%低減以上に該当する車は、免税・本則税率・当分の間税率(13年未満車)のいずれかになります。該当しない車は、新車新規登録等から13年経過・18年経過かどうかで税額が決まります。エコカー減税などの基準を満たす車は別の扱いになるため、ご自身の車の区分は国土交通省の資料や車検の見積で確認してください。
3. 違った観点から整理する
ここからは動画とは別の切り口で、一次情報で確認できた範囲を整理します。推測は事実として扱いません。
(1)「よく見る主張」を一次情報で検証する
📊 主張と、確認できたこと(2026年10月24日時点)
| よく見る主張 | 確認できたこと | 根拠 |
|---|---|---|
| 「自動車税が(来年から)免除される」 | 全国一律の免除は確認できなかった。2026年5月1日に東京都が令和8年度の納税通知書を発送するなど、課税は続いている | 財務省の大綱・地方税法・東京都の案内 |
| 「環境性能割がなくなった=自動車税がなくなった」 | 別の税。環境性能割は取得時の税で2026年3月31日に廃止。毎年の自動車税は名称変更のみ | 大綱・東京都/神奈川県/兵庫県 |
| 「ガソリンの暫定税率がなくなった=自動車税が安くなった」 | 燃料にかかる税の話で、自動車税とは別 | 資源エネルギー庁(2025年11月19日) |
| 「エコカー減税=自動車税の免税」 | 免税になるのは自動車重量税(国税)。大綱は適用期限を2年延長、基準を引上げ | 大綱・国土交通省 |
| 「13年超の重課がなくなった/なくなる」 | 現行は2年延長。廃止を求める意見(総務省検討会のヒアリング)はあるが、決定ではない | 大綱・総務省検討会資料 |
| 「ハイブリッドも13年超で自動車税が重くなる」 | ガソリンを燃料とするハイブリッド車は自動車税の重課の対象外(自動車重量税の13年経過は別) | 東京都・地方税法・総務省資料 |
| 「EVの自動車税はゼロ」 | 全国共通では最低税率(自家用乗用で年25,000円)。軽課は翌年度分のみおおむね75%軽減。東京都は都独自に5年度分を課税免除 | 東京都・JAMA要望書・附則第12条の3 |
| 「13年を超えた月から上がる」 | 4月1日(賦課期日)時点の判定で、年度単位 | 地方税法第155条・東京都 |
| 「軽自動車は重課がない」 | 軽自動車税にも重課あり(自家用乗用で10,800円→12,900円) | 地方税法 附則第30条 |
(2)立場別に整理する
📊 自分の車はどれに当たる?(計算は上の「重課が始まる年度の目安」と同じ)
| 立場 | 今回のポイント | 確認先 |
|---|---|---|
| 2013年3月31日以前に登録したガソリン車(旧税率) | 2026年度(令和8年度)の自動車税からすでに重課の対象(約15%増)。車検では自動車重量税の13年経過区分 | 納税通知書・車検証・都道府県税事務所 |
| 2013年4月1日〜2015年3月31日に登録したガソリン車 | 今回の延長により、2027年度(令和9年度)または2028年度(令和10年度)から重課の対象になる見込み(条文上の上限が2015年3月31日まで) | 都道府県税事務所 |
| 2015年4月1日以降に登録したガソリン車 | 現行の附則第12条の3第1項には対象として書かれていない。今後の改正次第で、現時点では決まっていない | 財務省・総務省の最新の発表 |
| ディーゼル車 | 11年超が対象。条文上の上限は2017年3月31日まで(今回2年延長) | 都道府県税事務所 |
| ガソリンのハイブリッド車・電気自動車 | 自動車税の重課の対象外。EVの乗用車は、令和10年度以後に新車新規登録を受けたものから車両重量に応じた課税方式を導入する方針(与党大綱では燃料電池自動車を含む。税率は令和9年度税制改正で結論を得る) | 与党大綱・都道府県 |
| 軽自動車 | 軽自動車税は13年超で重課(自家用乗用12,900円)。登録日の上限は条文にない | 市区町村 |
| 東京都で電気自動車・燃料電池車・PHEVを新規登録する人 | 都独自のZEV導入促進税制で、登録時と翌年度から5年度分の自動車税が課税免除(令和12年度までの初回新規登録) | 東京都主税局 |
(3)年間でいくら違う? 3つの税の試算
次の条件の車を例に、13年超になったときの差額を計算しました(試算です。個別の車の税額は、納税通知書・車検の見積でご確認ください)。
| 前提 | 内容 |
|---|---|
| 車 | 自家用乗用車・ガソリン車・排気量1リットル超1.5リットル以下・車両重量1トン超1.5トン以下・2015年3月31日以前に初回新規登録(旧税率)。ガソリン車で、現行の附則第12条の3第1項の対象となる登録日の車 |
| 重量税の比較 | 国土交通省の税額表の「エコカー減税の対象外」の欄(13年未満→13年経過→18年経過) |
📊 試算(年あたりに直した差額)
| 税 | 13年未満(通常) | 13年超(重課・13年経過) | 差額 | 年あたり |
|---|---|---|---|---|
| 自動車税(年額)※重課の対象になる登録日の車 | 34,500円 | 39,600円 | +5,100円 | +5,100円 |
| 自動車重量税(車検2年分) | 24,600円 | 34,200円 | +9,600円 | +4,800円 |
| 合計の差(13年経過) | – | – | – | 約+9,900円/年 |
| 自動車重量税(18年経過) | 24,600円 | 37,800円 | +13,200円 | +6,600円(合計の差は約+11,700円/年) |
この試算の見方。自動車税の差額(+5,100円)は、現行の附則第12条の3第1項の対象になる登録日の車が、13年を超えて重課になった場合のものです。いつから重課が始まるかは、(7)の「重課が始まる年度の目安」の表のとおり、最初の登録日で決まります。2015年4月〜2019年9月に初回登録を受けた旧税率の車は、現行の条文では重課の対象として書かれていないため、この+5,100円は当てはまりません。自動車重量税の13年経過の差額は、登録日の上限がないため、別に考えます(エコカー減税などの基準を満たす車は別の扱いです)。
(4)時系列で整理する ― 決まったこと・方針・要望・未決
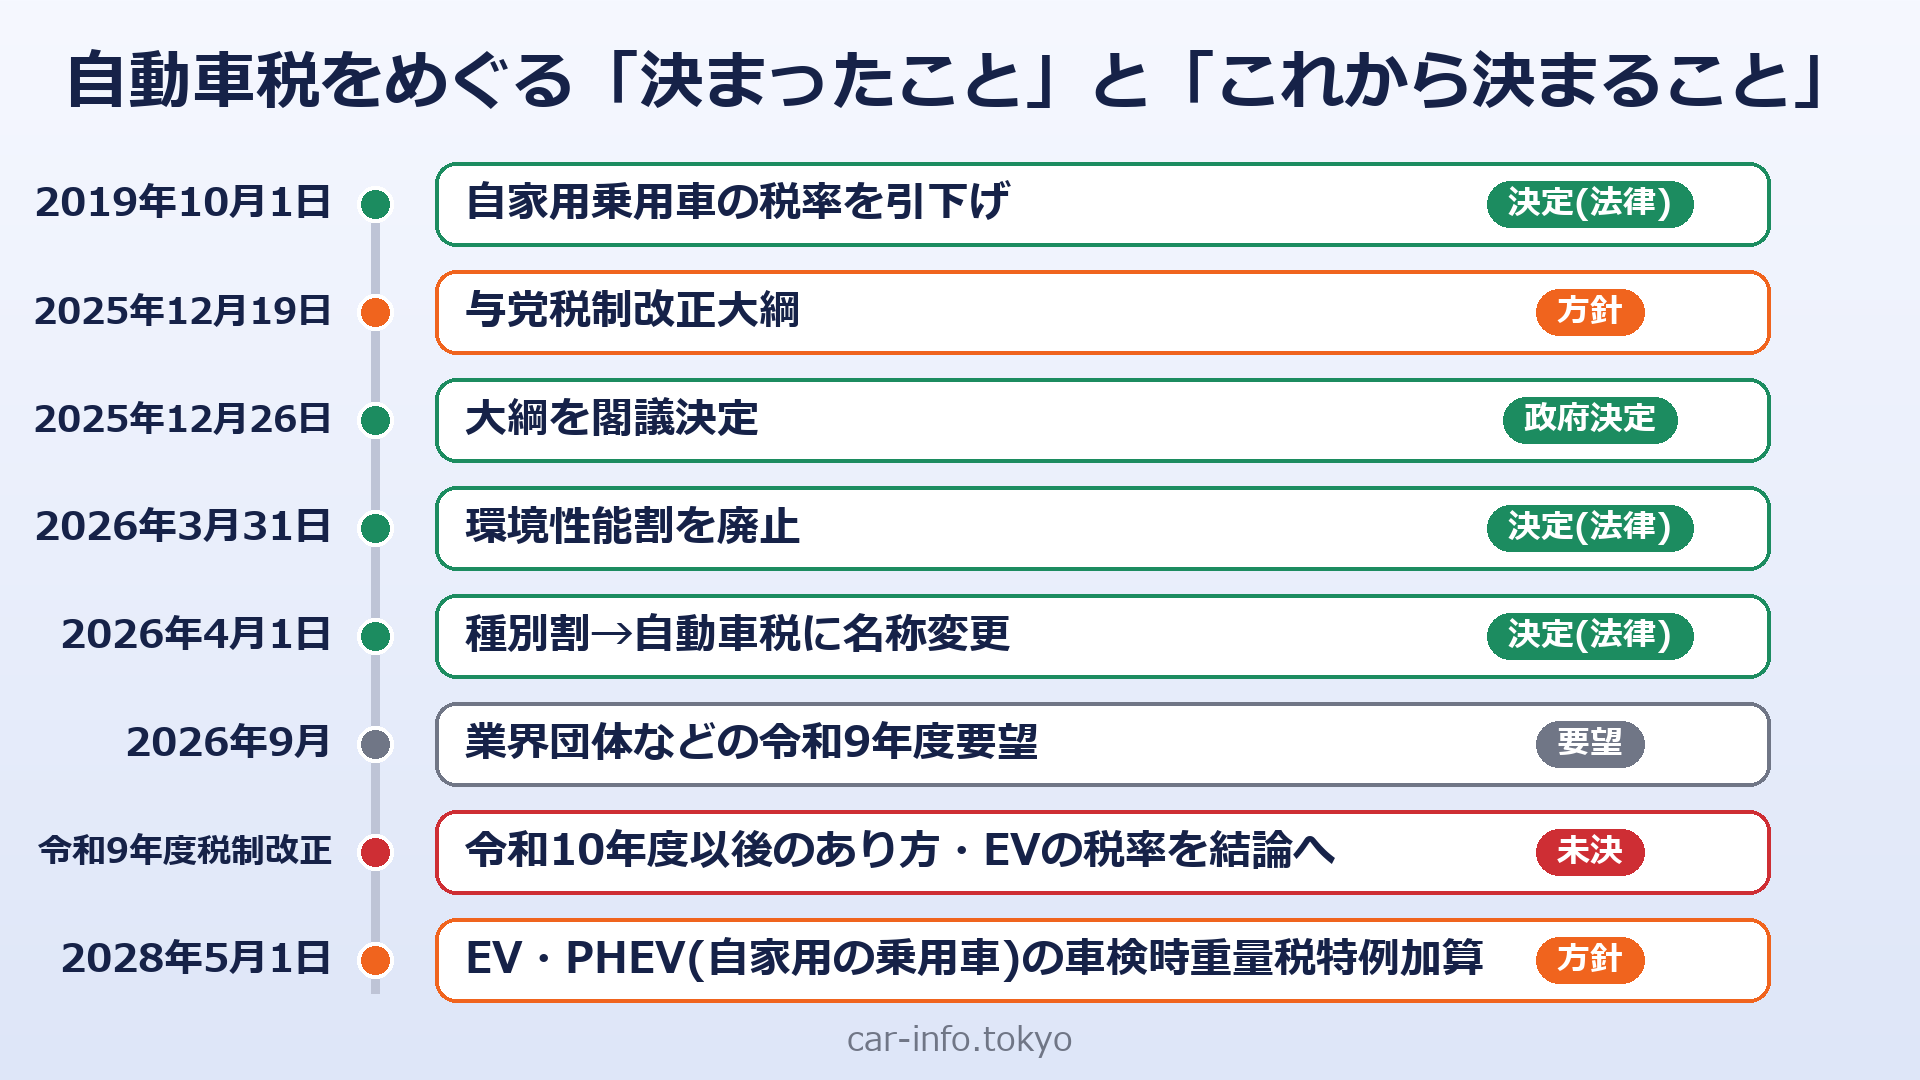
📊 時系列の表(2026年10月24日時点)
| 日付 | できごと | 性質 |
|---|---|---|
| 2019年10月1日 | 自家用乗用車の自動車税率を引下げ(恒久。旧税率は令和元年9月30日以前に初回登録の車に継続) | 決定(法律) |
| 2025年11月5日 | 6党合意に基づき、軽油引取税の当分の間税率を令和8年4月1日に廃止する旨が与党大綱に記載 | 合意 |
| 2025年11月19日 | 資源エネルギー庁の案内(ガソリンの暫定税率は2025年12月31日、軽油は2026年4月1日に廃止される方向で検討) | 当時の案内 |
| 2025年12月19日 | 与党税制改正大綱(自民・維新)。環境性能割の廃止、グリーン化特例の延長、令和10年度以後の自動車税のあり方を令和9年度税制改正で結論、EV・PHEV(自家用の乗用車)の車検時の重量税特例加算(2028年5月1日施行)など | 方針 |
| 2025年12月26日 | 令和8年度税制改正の大綱を閣議決定 | 政府決定 |
| 2026年3月31日 | 地方税法等の一部を改正する法律(令和8年法律第2号)公布。環境性能割を廃止 | 決定(法律) |
| 2026年4月1日 | 自動車税種別割が「自動車税」に名称変更。税率の変更はない | 決定(法律) |
| 2026年5月1日 | 東京都が令和8年度の自動車税納税通知書を発送 | 実施 |
| 2026年9月 | 日本自動車工業会が令和9年度税制改正の要望(課税の基準の重量への統一、自動車重量税の特例加算の導入延期、暫定税率の廃止など) | 要望(決定ではない) |
| 令和9年度税制改正 | 令和10年度以後の自動車税・軽自動車税のあり方、EVの車両重量に応じた課税の税率などの結論 | 未決 |
| 2028年5月1日 | EV・PHEV(自家用の乗用車)の車検時の重量税の特例加算の施行日(方針)。法制化は令和9年度税制改正で行うとされ、税率は結論を得るとされている | 方針(未決部分あり) |
なお、EVの重量課税・EV・PHEVの車検時の特例加算・令和10年度以後の見直しは、与党大綱(2025年12月19日)の記載で、閣議決定された大綱本文(財務省版。HTML全9分割を2026年10月24日に確認)には出てきません。
(5)与党大綱の原文(令和10年度以後の自動車税・EV)
📜 令和8年度与党税制改正大綱(令和7年12月19日 自由民主党・日本維新の会)の抄(原文・環境省の参考資料1)
「令和10年度以後における自動車税及び軽自動車税のあり方については、その課税趣旨を踏まえつつ、自動車の重量及び環境性能に応じた公平・中立・簡素な税負担の仕組み等について検討し、令和9年度税制改正において結論を得る。」
「総排気量の値を有しない電気自動車(燃料電池自動車を含む。以下(3)において同じ。)の乗用車については、…令和10年度以後に新車新規登録を受けた電気自動車の乗用車に対しては、車両重量に応じた課税方式を導入する。電気自動車の乗用車に対する具体的な税率等は、上記の自動車税及び軽自動車税のあり方の検討と併せて令和9年度税制改正において結論を得る。」
「自動車税及び軽自動車税のグリーン化特例については、現行の措置を2年延長する。」
(EV・PHEVの車検時の重量税の特例加算)「自家用の乗用自動車(二輪の小型自動車を除く。)のうち電気自動車及びプラグインハイブリッド自動車について、車両重量に応じた一定の負担を求めることとする。…現行の自動車重量税の特例加算分として車検時に徴収することとし、…」「令和10年5月1日を施行日とし、同日以後に受ける車検から適用する。」「…仕組みを令和9年度税制改正において法制化する。」「具体的な税率については、…令和9年度税制改正において検討し、結論を得る。」
(対象外・今後の扱い)「営業用車両及びバス、トラック等の車両の取扱いについては、…令和9年度以降の税制改正において結論を得る。燃料電池自動車及び天然ガス自動車に係る同様の負担のあり方については、今後、検討する。」
環境省の2026年2月19日の資料の図でも、令和10年度以後のあり方は「年内結論」と示されています。つまり、税額の決め方そのものが変わる可能性がある論点は、まだ決まっていません。
(6)「要望」と「決定」は別のもの
| 資料 | 内容 | 性質 |
|---|---|---|
| 日本自動車工業会「令和9年度税制改正・予算に関する要望」(2026年9月) | 「自動車税の課税標準は全ての車両を重量ベースに公平・簡素化し、…環境性能で増減する仕組みを構築すべき」「自動車税の初年度月割り課税は廃止すべき」「自動車重量税の特例加算の導入は延期すべき」「自動車重量税の暫定税率のみ残存しており、同暫定税率も直ちに廃止すべき」 | 要望 |
| 国土交通省「令和9年度地方税制改正(税負担軽減措置等)要望事項 No.38」 | 令和8年度与党税制改正大綱を踏まえ、自動車関係諸税の課税のあり方を総合的に検討し、見直しを行うという要望 | 要望 |
| 総務省「自動車関係税制のあり方に関する検討会」第9回資料(令和7年9月12日)のヒアリング結果 | 「グリーン化特例における経年車に対する重課措置は廃止すべき。(中販連、JAF)」などの意見が整理されている | 意見(ヒアリング結果) |
| 令和8年度税制改正の大綱(令和7年12月26日閣議決定) | 「現行のグリーン化特例(重課)の適用期限を2年延長する」 | 政府の決定 |
重課の廃止を求める意見は総務省の検討会でも出ていましたが、結果は「2年延長」でした。要望や意見を「決まったこと」として読まないことが、この分野の情報を見るときの大切なポイントです。
4. よくある質問
まとめ
(1)毎年の自動車税を全国一律に免除する内容は、令和8年度税制改正の大綱にも地方税法の現行条文にも確認できませんでした。決まったのは環境性能割の廃止・名称変更・グリーン化特例(重課)の2年延長で、免除に近い仕組みとして、減免(条例で定める手続。東京都は申請に基づく)と東京都のZEV導入促進税制(都独自の課税免除)があります。(2)13年超の重課は廃止ではなく2年延長です。ガソリン・LPG車13年超、ディーゼル車11年超で約15%増、ガソリンのハイブリッド車と電気自動車は対象外で、軽自動車税(約20%増)と自動車重量税(13年経過・18年経過)は別の仕組みです。条文では、重課の対象になる最初の登録日の上限が2年後ろにのびました。(3)令和10年度以後の自動車税のあり方、EVの車両重量に応じた課税の税率は、令和9年度税制改正で結論を得るとされています。EV・PHEV(自家用の乗用車)の車検時の重量税の特例加算は、令和9年度税制改正で法制化し、税率は結論を得るとされています(営業用・バス・トラック等は令和9年度以降、燃料電池自動車・天然ガス自動車は今後検討)。要望は決定ではありません。
ご自身の車については、車検証の最初の登録の年月と、5月ごろに届く納税通知書の税額を確認し、減免や独自の免除は都道府県の税事務所にご相談ください。
※本記事は一般的な情報提供を目的としたものです。確認日は2026年10月24日です。税制は毎年のように見直されるため、最新の内容は財務省・総務省・国土交通省・お住まいの都道府県(軽自動車税は市区町村)の公式の案内でご確認ください。個別の車の税額・減免の可否は、納税通知書や都道府県税事務所の案内が優先されます。本記事の試算・年度の目安は、公表されている条文・案内からの計算であり、税額を保証するものではありません。
参考(一次情報・公的機関): 財務省 令和8年度税制改正の大綱の概要(令和7年12月26日閣議決定)/財務省 令和8年度税制改正の大綱(本文 4/9 自動車関係諸税)/同 本文PDF/環境省 令和8年度与党税制改正大綱(抄)(令和7年12月19日)/環境省 令和8年度税制改正における自動車関係諸税(車体課税)の結果について(2026年2月19日)/e-Gov法令検索 地方税法/東京都主税局 自動車税/東京都主税局 自動車税とZEV導入促進税制/東京都主税局 自動車税の減免制度のご案内/神奈川県 自動車税/兵庫県 令和8(2026)年4月1日、自動車の税が大きく変わりました/宮城県 令和8年度版 はやわかりグリーン化税制/総務省 第9回自動車関係税制のあり方に関する検討会 資料1(令和7年9月12日)/国土交通省 自動車重量税の税額の基本的な考え方・税額表(2026年5月1日から)/国土交通省 令和9年度地方税制改正要望事項 No.38/日本自動車工業会 令和9年度税制改正・予算に関する要望(2026年9月)/資源エネルギー庁 ガソリンの暫定税率(当分の間税率)の廃止でガソリン代はどうなるの?(2025年11月19日)
図はすべて自作のイラストです(AI生成なし)。車やコインの形は模式図で、実際の車両とは異なります。
コメント