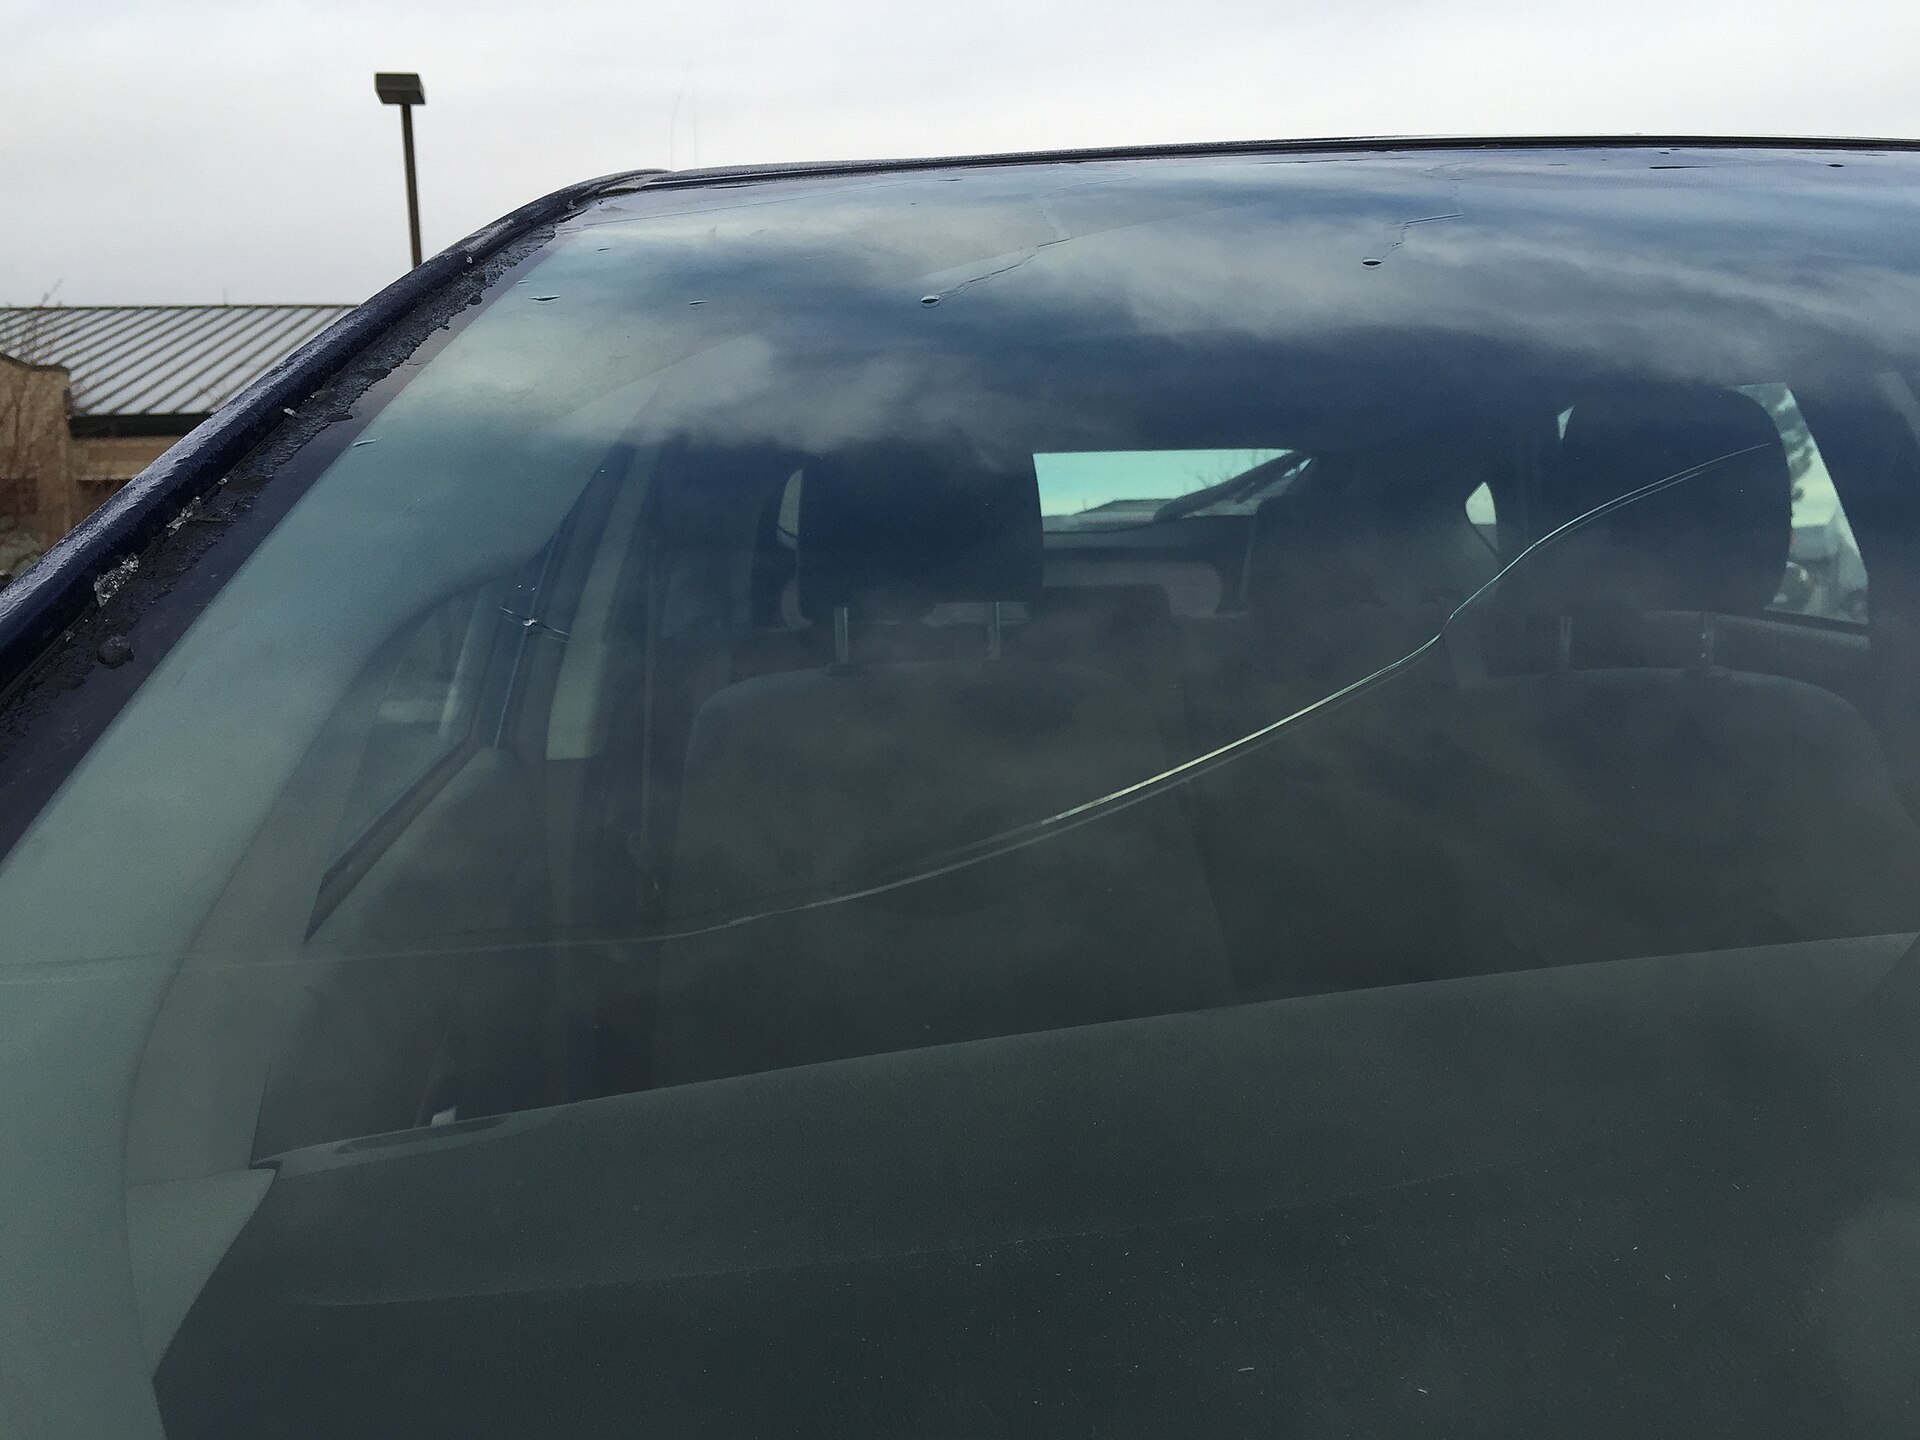
高速道路で前の車が跳ね上げた小石が、フロントガラスに当たってヒビが入った。修理費が気になるとき、車両保険を使うべきか迷う方は多いでしょう。この記事では、東京海上日動・損保ジャパン・アクサダイレクト・SOMPOダイレクトの公式ページや、国土交通省の特定整備制度の説明で確認できた内容をもとに、補償の対象、等級への影響、判断の進め方、ヒビの放置と車検を整理しました。修理費や保険料の具体的な金額は、確認できた一次情報がないため示していません。
📋 この記事の要点
✔ 飛び石は「飛来中・落下中の他物との衝突」に当たり、東京海上日動・アクサダイレクトでは、一般型・エコノミー型(スタンダード型)のどちらでも補償と案内
✔ 一方、SOMPOダイレクトのページでは、「車対車事故+限定危険補償特約」のみの契約では、補償されないケースもあると案内。契約の車両保険のタイプの確認が必要
✔ 車両保険を使うと、1等級ダウン事故として扱われ、事故有係数が1年間適用される(損保ジャパン、アクサダイレクト)
✔ 免責金額(自己負担)が修理費を上回れば、保険は使えない。翌年の保険料の試算も含めて比べる(アクサダイレクト)
✔ 石を跳ねた車の特定と過失の立証が難しく、相手への請求は一般に難しいと案内(アクサダイレクト)
📑 目次
1. 飛び石は車両保険の対象になるか
📊 飛び石の補償に関する各社の案内(2026年9月25日確認)
| 出典 | 確認できた内容 |
|---|---|
| 東京海上日動(FAQ) | 飛来中・落下中の他物との衝突による損害は、車両保険のタイプが「一般条件」「エコノミー車両保険(自動車・乗用具等+A)」のどちらでも補償されると案内。等級は、ノンフリート契約では1等級ダウン事故 |
| アクサダイレクト | 飛び石は「飛来中・落下中の他物との衝突」に該当するため、一般車両保険とスタンダードタイプ(車対車+A)の両方で補償されると案内 |
| SOMPOダイレクト(おとなの自動車保険) | 一般車両保険では補償の対象。「車対車事故および限定危険補償特約」のみの場合は、補償されないケースもあると案内。自己負担額(免責金額)は0万円〜20万円の7パターンから選べるとしている |
⚠️ 「車両保険がある」だけでは不十分です
車両保険のタイプや特約の内容、免責金額の設定で、補償の対象や自己負担が変わります。保険証券やマイページで、車両保険のタイプと免責金額を先に確認してください。補償の詳細は、保険会社ごとに異なります。
2. 使うと、等級と保険料はどうなるか
📊 等級・事故有係数への影響
| 項目 | 内容 | 出典 |
|---|---|---|
| 等級 | 飛び石による車両損害は、「1等級(事故有係数適用期間を含む)ダウン事故」になる。例として、10等級なら次の契約は9等級 | 損保ジャパン(FAQ) |
| 事故有係数 | 翌年の契約から1年間、事故有係数が適用される。例として、15等級から14等級に下がり、保険料が上がる | アクサダイレクト |
| 保険を使わない場合 | 車両保険を使わなければ、この等級ダウンは起こらない(損保ジャパンは「車両保険を使うと」1等級ダウンと説明) | 損保ジャパン |
📌 補足
等級の仕組みは、当サイトの等級の解説記事も参考になります。翌年以降の保険料が実際にいくら上がるかは、契約内容によって異なるため、金額はここでは示していません。
3. 保険を使うか、自費で直すか、判断の進め方
🧭 判断の流れ
修理の見積もりを取る
ガラス専門店やディーラーなどで、補修で済むか、交換が必要かを含めて、見積もりを取ります。
免責金額と比べる
自己負担(免責金額)が見積もりを上回る場合、保険は使えません(アクサダイレクト)。
翌年の保険料の見込みを、保険会社に確認する
使った場合の翌年の保険料の試算を、保険会社に依頼します。
比べて決める
修理費から免責金額を引いた保険金と、翌年以降の保険料の上昇分を並べて比較します。アクサダイレクトは、場合によっては自費修理の方が経済的になると案内しています。
📊 判断に必要な情報
| 比べる項目 | 確認する先 |
|---|---|
| 修理・交換の見積もり額 | ガラス専門店、ディーラー、整備工場 |
| 車両保険のタイプ・免責金額 | 保険証券、マイページ、保険会社 |
| 翌年以降の保険料の上昇の見込み | 保険会社・代理店に試算を依頼 |
| ガラスに関する特約の有無 | 保険証券で確認。付帯されていれば、内容を保険会社に確認 |
💡 ポイント
先進運転支援システム(ADAS)のカメラやレーダーが付いた車は、ガラス交換後に調整が必要になる場合があります。国土交通省は、2020年4月から、前方を監視するカメラやレーダーなどの調整を「電子制御装置整備」として、特定整備制度の対象にしています。見積もり時に、調整作業や費用が含まれるかを確認しましょう。
4. ヒビを放置するとどうなるか、車検との関係
「保険を使うか迷って、そのままにする」のは避けたいところです。ヒビは、そのままにしておくと状態が変わる可能性があり、補修で済むか交換が必要かは、専門業者の判断になります。まずは、早めに状態を見てもらいましょう。
📊 ヒビと車検
| 項目 | 内容 | 確認状況 |
|---|---|---|
| 車検との関係 | 前面ガラスには、運転者の視野を妨げないことなどが求められる(保安基準の窓ガラスに関する規定)。ヒビが車検に通るかどうかは、位置・大きさ・状態を見て、検査員が判断する | 複数の整備・ガラス事業者の解説(二次情報)。基準の条文そのものは、この記事では確認できていない |
| ヒビの位置 | 運転席の視野やワイパーの拭き取り範囲にあるヒビは、指摘されやすいとする解説がある | 事業者の解説(二次情報) |
| 判断の方法 | 写真だけで判断せず、現車を専門家に見てもらう | 事業者の解説 |
5. 相手への請求と、事故後の連絡
飛び石は、どの車が跳ねた石かの特定が難しいのが実情です。アクサダイレクトのページでは、石を飛ばした車の特定と過失の立証が難しいため、相手への賠償請求は一般に困難と案内されています。
📝 飛び石に遭ったときのチェックリスト
☑️ ヒビの位置・大きさを写真に残した
☑️ 車両保険のタイプ・免責金額を保険証券で確認した
☑️ 修理の見積もりを取った(補修か交換かを含めて)
☑️ 保険会社に、翌年の保険料の見込みと、必要な手続き・書類を確認した
☑️ ADAS搭載車は、ガラス交換後の調整の有無と費用を確認した
☑️ ヒビが視野にかかる場合は、早めに修理を手配した
- 損保ジャパン 飛び石事故で車両保険を使うと次契約の等級は?
- 東京海上日動 飛び石でフロントガラスが破損した場合
- アクサダイレクト 飛び石でフロントガラスが割れた場合
- 国土交通省 自動車特定整備事業について
6. よくある質問
まとめ
飛び石によるフロントガラスの損傷は、東京海上日動やアクサダイレクトでは、一般型・エコノミー型のどちらでも補償と案内されていますが、契約のタイプによっては補償されない場合もあります。使うと1等級ダウン事故として扱われ、事故有係数が1年間適用されます。免責金額と翌年の保険料の見込みを、修理の見積もりと比べて判断しましょう。ヒビは、早めに専門家に確認するのが安全です。
※本記事は一般的な情報提供です。保険の補償内容・免責金額・保険料への影響は、保険会社・商品・ご契約によって異なります。個別の判断は、ご契約の保険会社・代理店、または専門家にご相談ください(公式ページの確認日:2026年9月25日)。
アイキャッチ画像: A cracked windshield in Elko, Nevada by Famartin, CC BY-SA 4.0, via Wikimedia Commons(米国で撮影)
コメント