「車両保険に入っていれば、車の事故ならだいたい直せる」と思っていませんか。実は、地震・噴火・津波の損害、タイヤだけの損害、そして運転する人が年齢条件・運転者限定の範囲外だった場合は、保険金が支払われないことがあります。
この記事では、YouTubeで反応のよかったショート動画「車両保険の落とし穴3つ」の内容を、日本損害保険協会の「損害保険Q&A」と、損保ジャパン・東京海上日動・三井住友海上・あいおいニッセイ同和の公式ページ・公式FAQで確認し直し、動画に入りきらなかった詳細を加えて整理しました。補償内容は会社・商品・契約によって異なるため、「会社・契約により異なる」点はそう書いています。保険料の金額は扱いません。
📋 この記事の要点
✔ 地震・噴火、またはこれらによる津波の損害は、車両保険で保険金が支払われない主な場合のひとつ(協会)。台風・洪水・高潮は対象になる事故の例だが、補償範囲を限定したタイプは会社ごとに異なる
✔ 地震等への備えは別の特約。損保ジャパン・東京海上日動・三井住友海上・あいおいニッセイ同和の各社が、車が特約の定める「全損」になったとき50万円(車両保険金額が50万円未満ならその額)を払う特約を案内している。この「全損」は通常の全損と定義が異なる
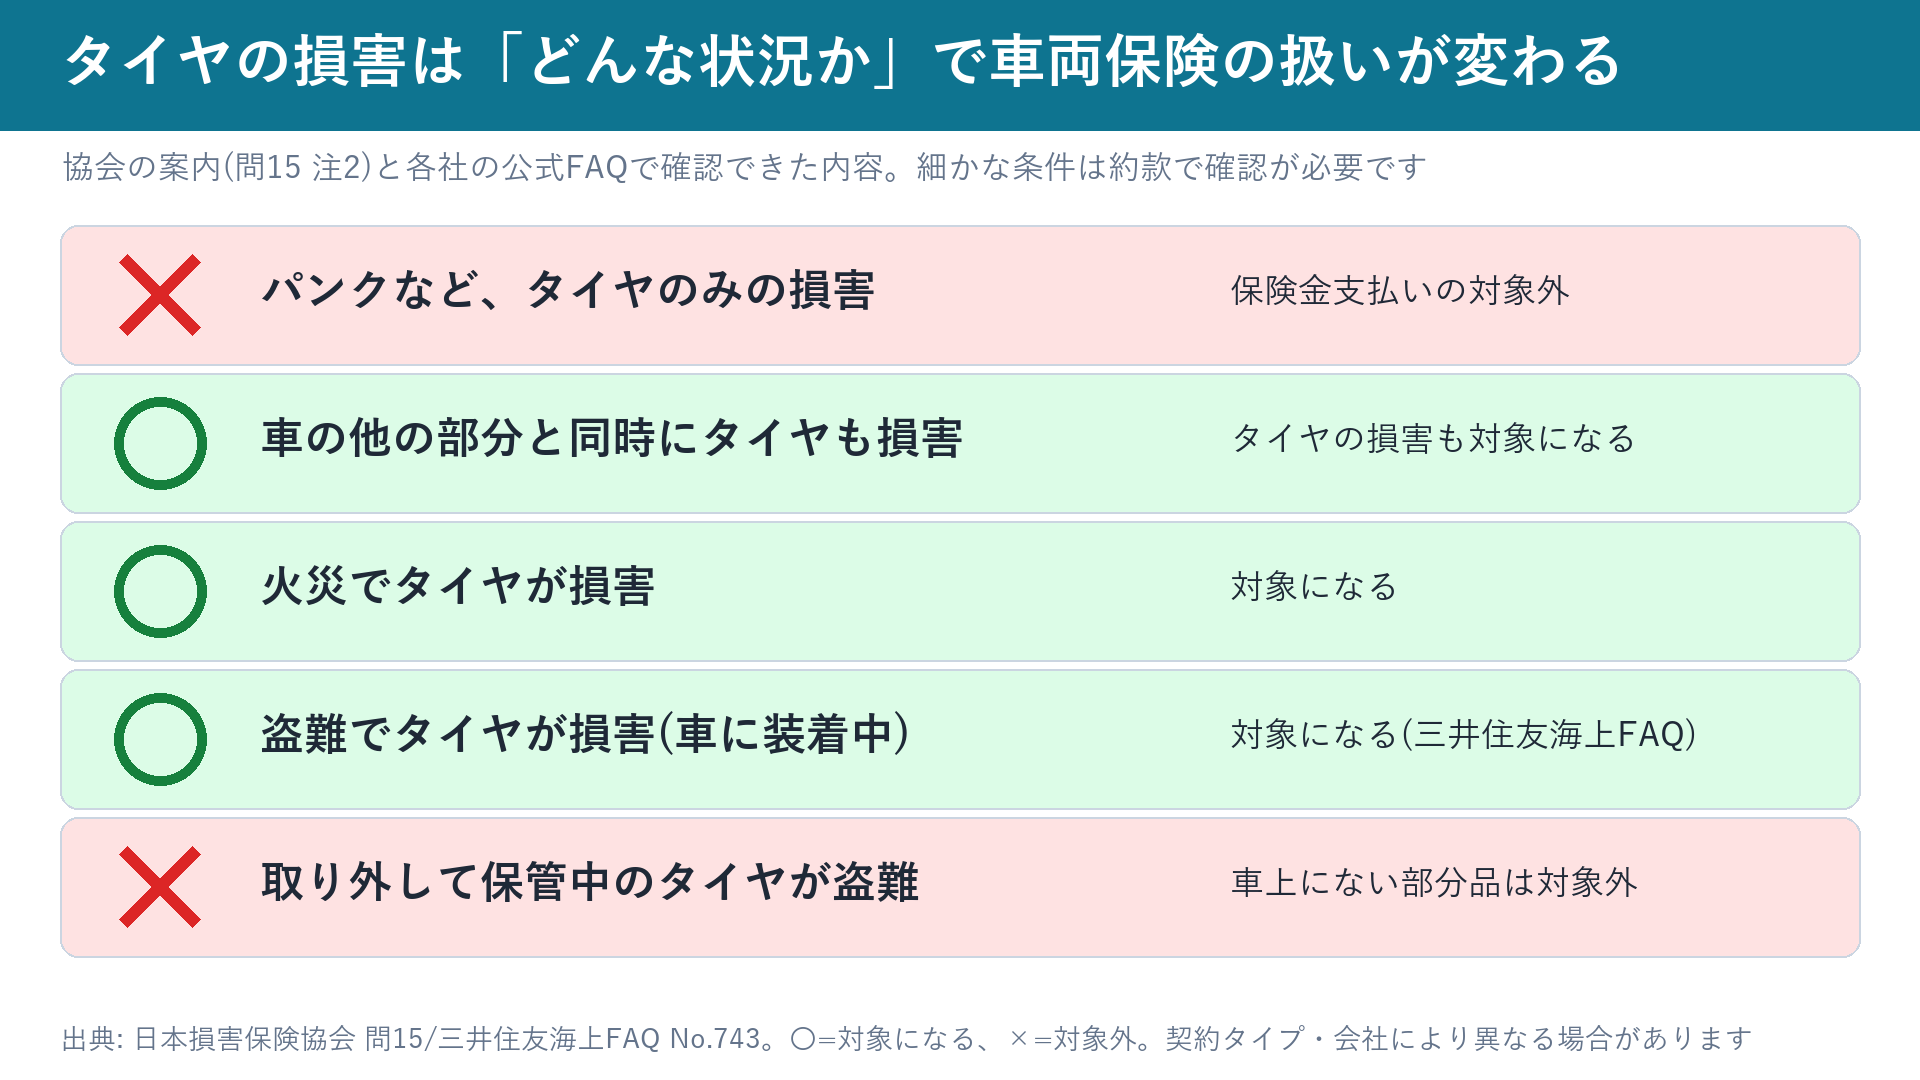
✔ タイヤのみの損害は保険金の支払い対象外。ただし、他の部分と同時の損害・火災・盗難によるタイヤの損害は対象になる(協会)
✔ 年齢条件は、本人・配偶者・同居の親族(など)の中でいちばん若い人に合わせて決める。条件より若い人が運転中の事故は保険金が支払われない。東京海上日動・損保ジャパン・三井住友海上・あいおいニッセイ同和は、友人や別居の親族には年齢条件を適用しないと案内している
✔ 運転者限定で「本人・配偶者限定」にすると、同居の子や友人・知人の運転は対象外。貸す前に、保険会社・代理店に確認する
🎬 動画で見る(ショート)
この記事の元になった、かーぎーくんのショート動画です。動画では触れられなかった詳しい内容や条文・公式情報は、このあと記事で確認できます。
▶ YouTubeで見る(YouTube「くるまのかーぎーくん」)
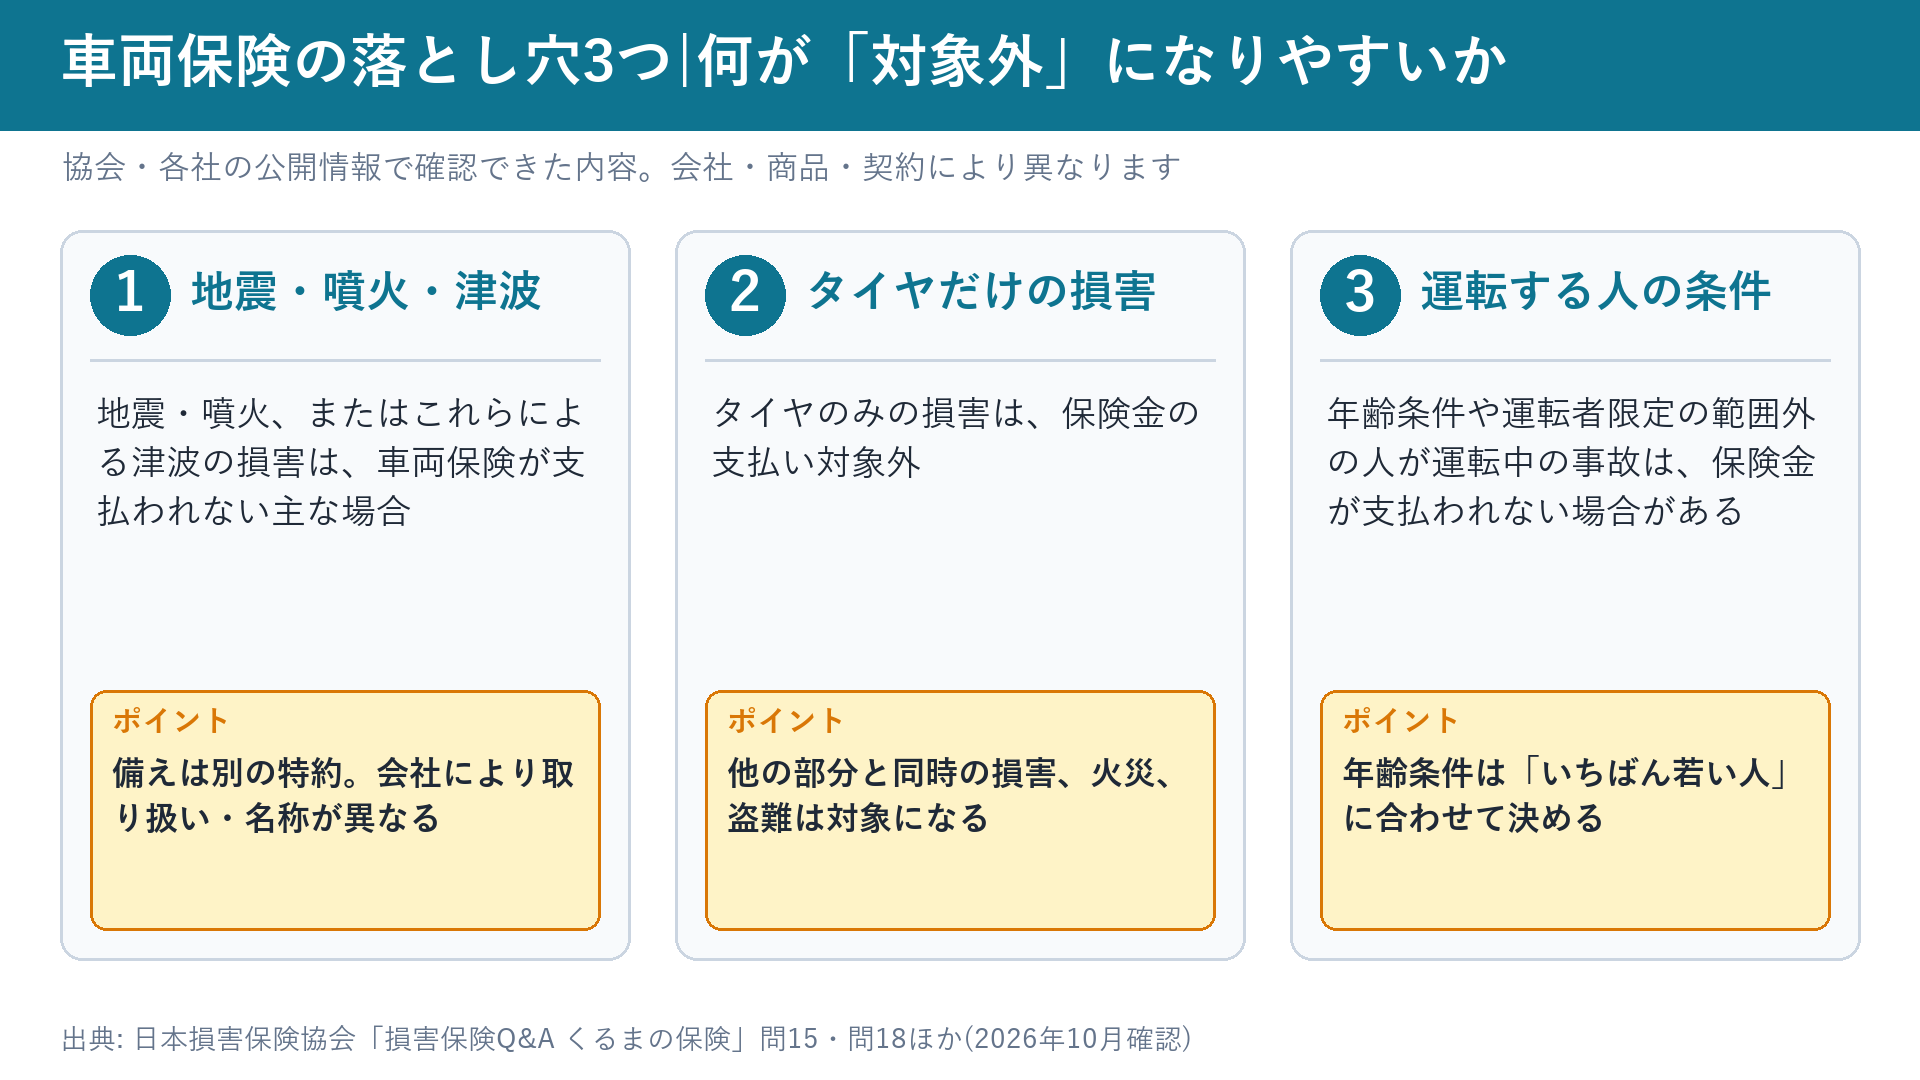
1. 落とし穴1: 地震・噴火・津波の損害
日本損害保険協会の「損害保険Q&A」(問15)によると、車両保険は、契約した車(被保険自動車)が「偶然な事故」で損害を受けたときに保険金を支払う保険です。偶然な事故には、交通事故だけでなく、衝突、接触、墜落、転覆、物の飛来、物の落下、火災、爆発、盗難、台風、洪水、高潮などが含まれ、約款で定めた「保険金を支払わない場合」を除いて、原則としてすべての事故が対象です。ただし、契約パターンによって補償範囲を限定している場合があります。
📜 日本損害保険協会 損害保険Q&A 問15(要約)
車両保険で保険金が支払われない主な場合として、「地震・噴火またはこれらによる津波によって生じた損害」が挙げられています(ほかに、故意・重大な過失、無免許・酒酔い運転、戦争・暴動、故障損害など)。
台風・洪水・高潮は?
台風・洪水・高潮は、協会の案内で「対象になる事故の例」に挙がっています。東京海上日動の商品ページでも、一般条件・エコノミー車両保険(自動車・乗用具等+A)のどちらでも、「台風・たつ巻・洪水・高潮」は補償対象、「地震・噴火・津波」は補償対象外と整理されています。ただし協会は、補償範囲を限定したタイプは会社ごとに異なるとしています。契約しているタイプは、保険証券で確認してください。
地震等への備え: 一時金・定額払の特約
地震・噴火・津波に備えるには、車両保険に特約を付ける方法があります。協会も、一定の条件(補償する損害を限定しないタイプの車両保険で車両が全損となった場合など)で、50万円などの一定額を扱っている会社があると案内しています。今回、4社の公式ページで確認できた内容は次のとおりです。
📊 地震・噴火・津波に備える特約(4社の公式ページ)
| 会社(商品) | 特約の名称 | 支払額 | セットできる条件 |
|---|---|---|---|
| 損保ジャパン (THE クルマの保険) |
地震・噴火・津波車両全損時一時金特約 | 50万円(車両保険金額が50万円を下回る場合はその金額) | 車両保険を適用した契約 |
| 東京海上日動 (トータルアシスト自動車保険) |
地震・噴火・津波危険車両全損時一時金特約 | 50万円(車両保険金額が50万円未満の場合はその金額) | 車両保険(一般条件)の契約。一部、特約を契約できない場合がある |
| 三井住友海上 (GK クルマの保険) |
地震・噴火・津波「車両全損時定額払」特約 | 50万円(車両保険金額が50万円未満の場合は車両保険金額) | 車両保険(一般補償)の契約 |
| あいおいニッセイ同和損保 | 地震・噴火・津波「車両全損時定額払」特約 | 50万円(車両保険金額が50万円未満の場合は車両保険金額) | 車両保険(一般補償)の契約 |
※各社の掲載時点が異なります。損保ジャパンの特約ページは「2027年1月1日以降始期契約」の概要として、三井住友海上のページは「2026年1月1日以降始期契約」の概要として掲載されています。あいおいニッセイ同和のFAQは2024年8月の更新です。東京海上日動の商品ページは2026年10月確認。ご自身の契約は、始期日に合った内容を保険証券・約款で確認してください。
この特約で気をつけたい点
| ポイント | 内容(公式ページの記載) |
|---|---|
| 「全損」の定義が違う | 東京海上日動・三井住友海上は、この特約の「全損」は、車両保険の「全損」と内容が異なると案内しています。損保ジャパンは、フレーム・サスペンション・原動機などに所定の損害が生じた場合、車が流失または埋没して発見されなかった場合、運転席の座面を超えて浸水した場合などを例に挙げています。修理費が高いだけでは特約の「全損」にならない場合もあると考えられるため、約款で定義を確認してください |
| 定額の一時金 | 三井住友海上は、地震等保険金を払っても、車の所有権を取得せず、廃車や撤去等に要する費用を負担しないと案内しています。損保ジャパンも、所有権は損保ジャパンに移転しないとしています |
| 等級への影響 | 三井住友海上は、この特約を使っても、継続契約の等級や保険料には影響しないと案内しています(他社は今回の確認範囲では記載を確認できませんでした) |
| 地震保険では出ない | 東京海上日動のFAQによると、地震保険の対象は居住用の建物と家財で、自動車は補償の対象外です |
2. 落とし穴2: タイヤだけの損害
協会のQ&A(問15)は、車両保険で保険金が支払われない主な場合のひとつに「タイヤに生じた損害」を挙げています。ただし、被保険自動車の他の部分と同時に損害を被った場合、火災または盗難によって損害が生じた場合は除かれ、対象になります。注記でも、タイヤのみの損害は対象外であり、火災・盗難による損害は対象になると説明されています。
📊 各社の公式な記載
| 会社 | 記載の内容 |
|---|---|
| 東京海上日動 | 「保険金をお支払いしない主な場合」に、パンク等のタイヤのみに生じた損害を記載。ただし、車の他の部分と同時に生じたタイヤの損害、火災・盗難により生じたタイヤの損害は補償の対象 |
| あいおいニッセイ同和 | FAQで、パンクなどタイヤに単独で生じた損害は対象外。ただし、車の他の部分と同時に損害を被った場合は対象 |
| 三井住友海上 | FAQで、タイヤだけが盗まれた場合は補償される。ただし、取り外して保管中のタイヤなど、車から取り外されて車上にないタイヤの損害は補償されない。盗難・火災以外のタイヤの単独損害も補償されない |
ほかにも「対象外」になりやすいもの(協会の案内)
協会の「保険金が支払われない主な場合」には、タイヤのほか、次のようなものがあります。故障損害、欠陥・摩滅・腐しょく・さびなどの自然の消耗による損害、車から取りはずされて車上にない部品・付属品の損害、車に定着されていない付属品の損害(他の部分と同時に損害を被った場合や火災を除く)などです。
「定着」とは、協会によると、ボルトやネジ等で固定され、工具等を使用しなければ容易に取りはずせない状態のことです。付属品として扱われるものの例として、警告反射板・非常用信号用具・消火器・カーステレオ・カーナビゲーション・タイヤチェーンなどが、付属品として扱わないものの例として、ガソリン・ボディーカバー・洗車用品・クッションなどが挙げられています。
3. 落とし穴3: 運転する人の条件(年齢条件・運転者限定)
自動車保険には、運転する人の年齢や範囲を限定することで保険料が割引になる特約があります。協会のQ&A(問18)は、「運転者年齢条件特約」と「運転者限定特約」を挙げています。条件に合わない人が運転して事故を起こすと、保険金が支払われないことがあります。
年齢条件: 「いちばん若い人」に合わせる
協会は、年齢条件の設定(年齢を問わず補償、21歳以上補償、26歳以上補償など)は保険会社によって異なり、重要なのは、運転される方のうち最も若い方の年齢によって条件を決める必要があることだと説明しています。参考例は次の表のとおりです。
📊 運転者年齢条件特約の参考例(協会)
| 年齢条件 | 20歳以下が運転 | 21歳〜25歳が運転 | 26歳以上が運転 |
|---|---|---|---|
| 年齢を問わず補償 | 補償される | 補償される | 補償される |
| 21歳以上補償 | 補償されない | 補償される | 補償される |
| 26歳以上補償 | 補償されない | 補償されない | 補償される |
年齢条件が当てはまるのは「誰が運転するとき」か
ここで見落としやすい点があります。年齢条件が適用されるのは、契約者側の範囲の人に限られます。公式に確認できた4社の案内は次のとおりです。
| 会社 | 年齢条件が適用される人 | 適用されない人 |
|---|---|---|
| 損保ジャパン | 記名被保険者、その配偶者、これらの方の同居の親族(これらの方が個人事業主の場合は、業務に従事する使用人も含めて最も若い方に合わせる) | 上記以外の方(友人・知人、別居の親族など)が運転している間の事故は、年齢条件に関係なく補償される(業務に従事する使用人を除く) |
| 東京海上日動 | 記名被保険者、その配偶者、これらの同居の親族、いずれかの方の業務に従事中の使用人 | 「別居の親族」や「友人」は年齢条件が適用されず、年齢を問わない |
| あいおいニッセイ同和 | 記名被保険者、その配偶者、これらの同居の親族、これらの方が営む事業の業務に従事中の従業員 | 別居の親族・友人・知人等には年齢条件は適用されない |
| 三井住友海上 | 記名被保険者、その配偶者、これらの方の同居の親族、これらの方が営む事業に従事中の従業員 | ご友人や別居のお子さまは、運転者限定特約をセットしない場合、年令に関係なく補償される |
協会のQ&A(問18)にも、「同居の親族」以外の人が運転する場合は、年齢条件にかかわらず補償の対象となるのが一般的、という注記があります。つまり、26歳以上補償でも、友人が運転した場合は年齢条件が理由で対象外になるとは限りません。一方で、次の「運転者限定」が付いていれば、話は変わります。
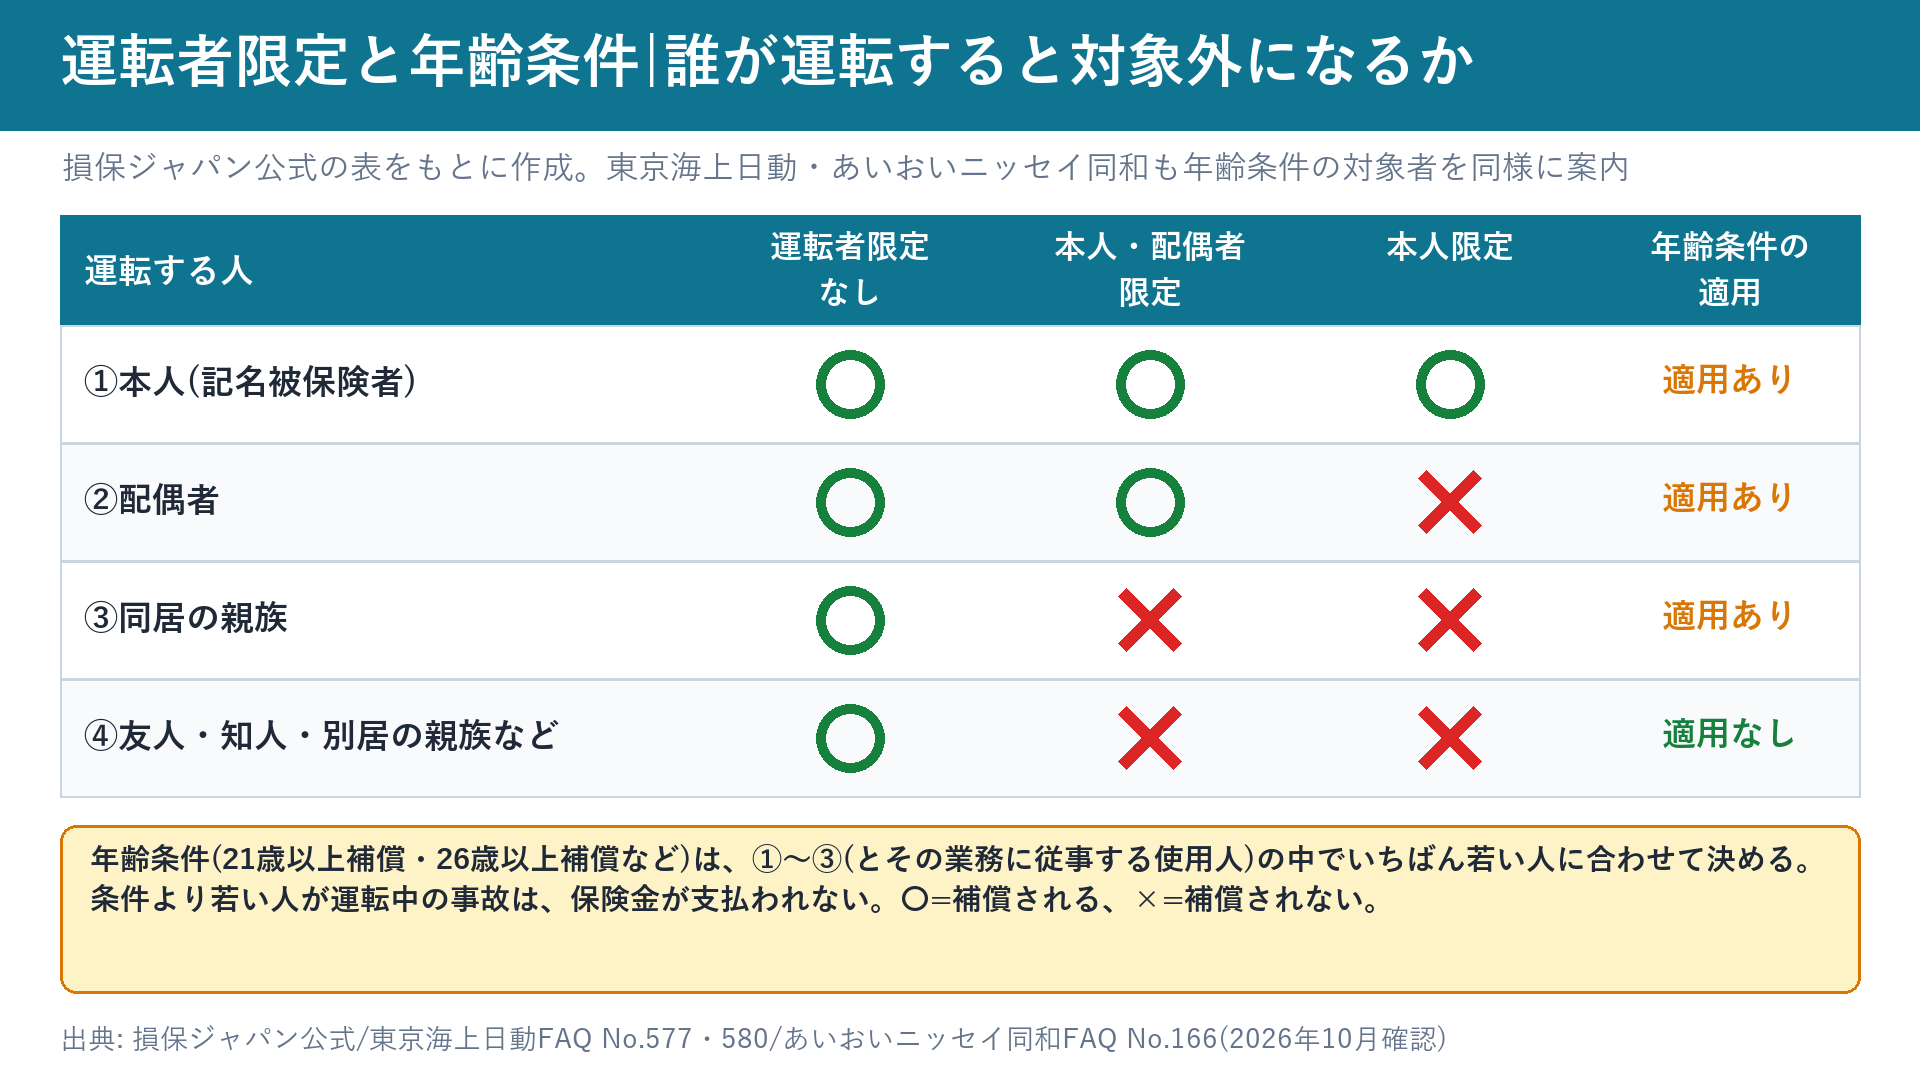
運転者限定: 本人・配偶者限定だと、同居の子や友人は対象外
運転者限定特約は、運転する人を本人、または本人・配偶者に限定して保険料を割り引く特約です。会社によっては「家族限定」(本人・配偶者・同居の親族・別居の未婚の子など)もあり、この場合も家族以外の運転は対象外です。協会の参考例は次のとおりです。
📊 運転者限定特約の参考例(協会)
| 運転者限定 | 記名被保険者(本人) | 配偶者 | 同居の親族・別居の未婚の子 | 友人・知人など |
|---|---|---|---|---|
| 本人・配偶者限定 | 補償される | 補償される | 補償されない | 補償されない |
| 本人限定 | 補償される | 補償されない | 補償されない | 補償されない |
協会によると、ここでいう「同居」は同一の家屋に居住していることで、同一生計や扶養関係の有無は問いません。また、運転者限定特約と年齢条件特約をあわせて契約する場合は、限定された運転者が年齢条件を満たしている必要があります。
友人や帰省中の家族に車を貸す場合の対応は、一時的に運転者を追加したいとき、自動車保険の対応方法も参考にしてください。
4. 補償範囲のタイプで変わること
協会は、車両保険には補償範囲の違いによっていくつかのタイプがあり、補償する損害を限定したタイプになるほど保険料は安くなると説明しています。参考例として、3つのパターンが示されています(選べるパターンは保険会社により異なります)。
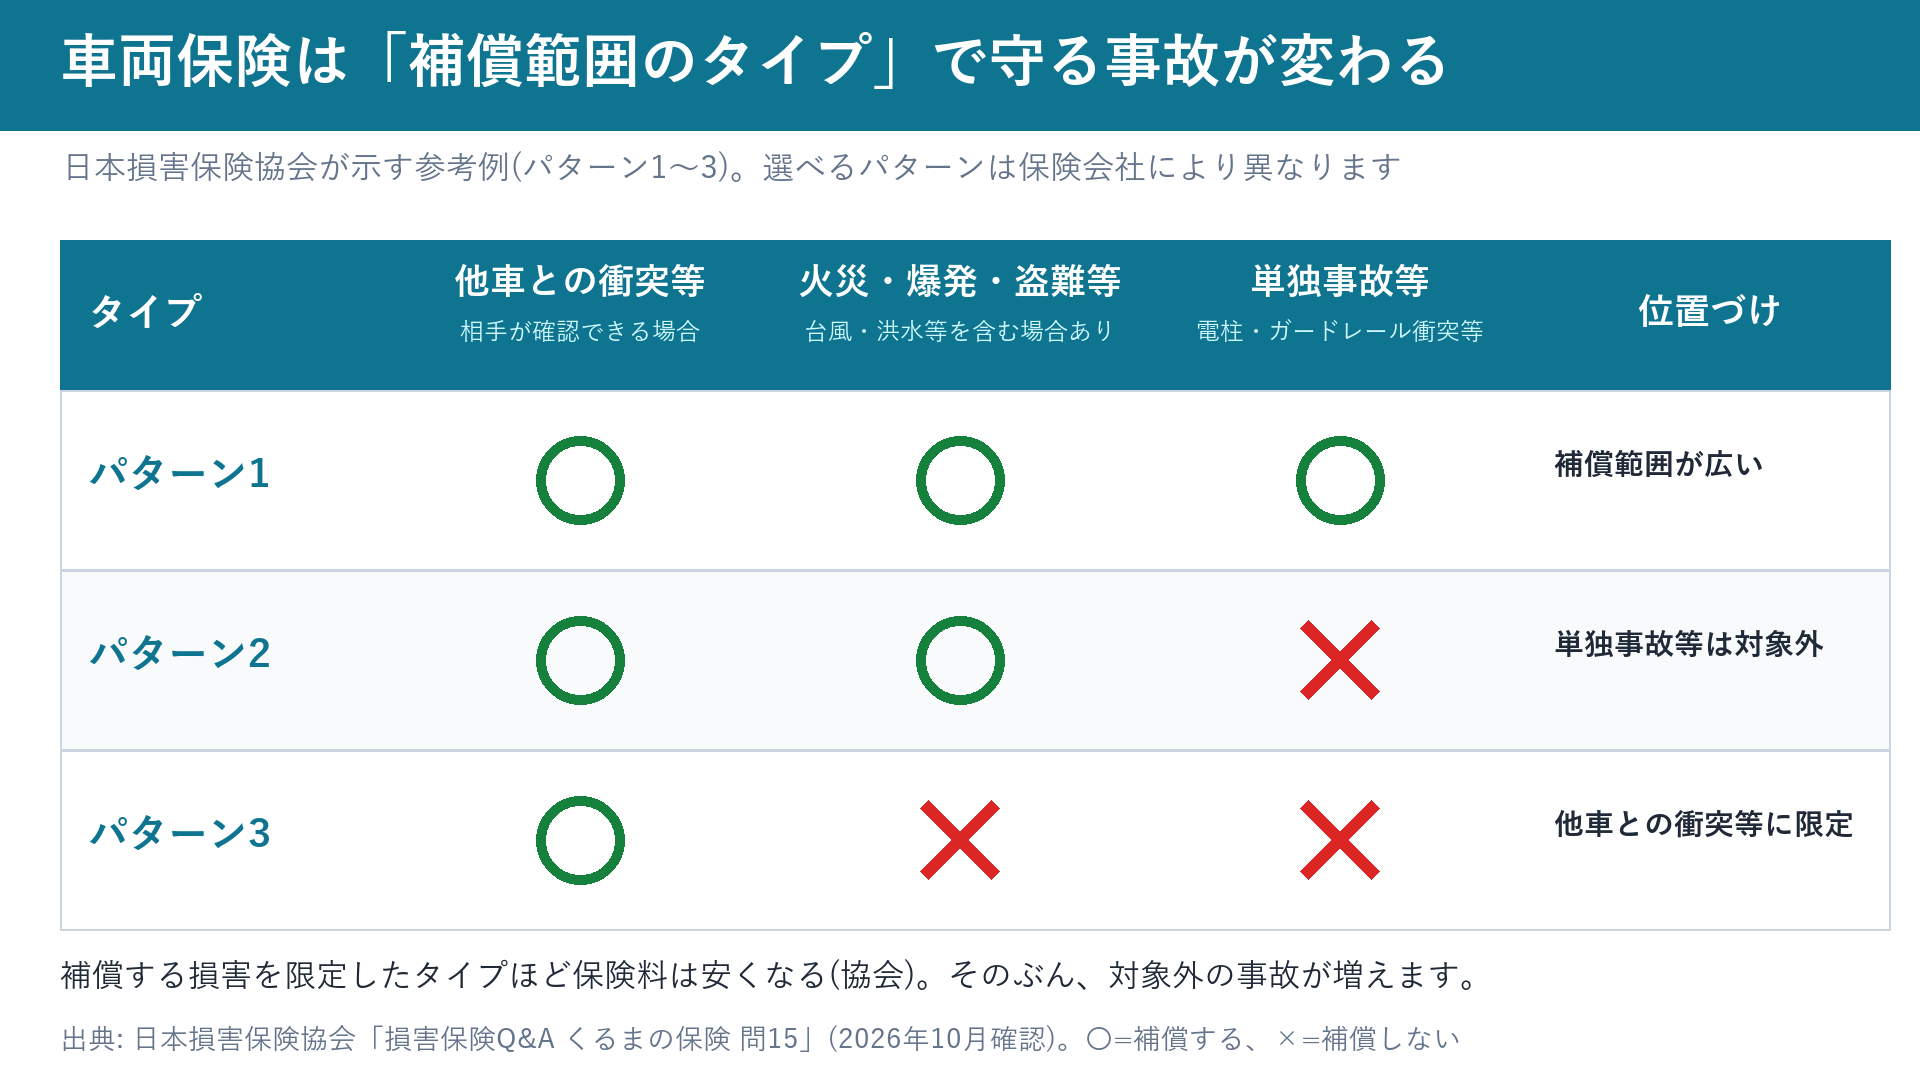
協会は、補償範囲を限定したタイプを選ぶと、たとえばあて逃げ等の単独事故(相手自動車が確認できない場合)で車が損害を受けても保険金は支払われない、と注意を促しています。具体例として、電柱・ガードレールに衝突、あて逃げ、墜落、転覆などが「単独事故等」の例に挙がっていますが、保険会社により補償内容は異なります。ただし、2026年10月に確認した東京海上日動・損保ジャパン・三井住友海上・あいおいニッセイ同和の現行ページでは、補償範囲を限定したタイプでも、当て逃げは補償対象として示されています。協会のQ&A(問45)が説明する典型例と異なる場合があるため、契約している商品の表で確認してください。
📊 東京海上日動の例: 一般条件とエコノミー車両保険(自動車・乗用具等+A)
| 事故の例 | 一般条件 | エコノミー車両保険 |
|---|---|---|
| ガードレール・電柱に衝突/車庫入れに失敗/墜落・転覆 | 補償対象 | 補償対象外 |
| 当て逃げ/お車同士の衝突/人・動物との衝突/自転車との衝突/飛来中・落下中の他物との衝突 | 補償対象 | 補償対象 |
| 盗難/いたずら・落書・窓ガラス破損/台風・たつ巻・洪水・高潮/火災・爆発 | 補償対象 | 補償対象 |
| 地震・噴火・津波 | 補償対象外 | 補償対象外 |
※東京海上日動「トータルアシスト自動車保険」の車両保険ページの表より。同じ「エコノミー」という名前でも、補償内容は会社・商品により異なります。
保険金額と免責金額も確認しておきましょう。協会によると、車両保険の保険金額は、契約時における市場販売価格相当額を基準に設定します。損害額の一部を免責金額(自己負担額)にすると保険料は割安になりますが、事故のときの自己負担が増えます。
5. 契約前・貸す前のチェックポイント
📊 保険証券・重要事項説明書で確認したい項目
| 確認すること | 見るポイント |
|---|---|
| 車両保険の補償範囲のタイプ | 一般(広いタイプ)か、エコノミーなど補償を限定したタイプか。単独事故やあて逃げが対象か |
| 地震・噴火・津波の特約 | 付いているか。付けられる条件、「全損」の定義、支払額 |
| 運転者限定 | 「本人限定」「本人・配偶者限定」「限定なし」のどれか。同居の子や友人が運転する可能性はないか |
| 運転者年齢条件 | 「21歳以上」「26歳以上」などの設定が、実際に運転する本人・配偶者・同居の親族の中でいちばん若い人に合っているか |
| 保険金額・免責金額 | 保険金額の水準と、自己負担になる免責金額 |
| 借りる・貸すとき | 友人や帰省した家族が運転する前に、保険会社・代理店に確認する |
協会によると、損害保険の加入や契約内容・補償内容の変更、事故の連絡は、損害保険会社または取扱代理店に問い合わせる必要があります(そんぽADRセンターでは対応できません)。保険会社との間のトラブルや一般的な相談は、日本損害保険協会の相談窓口で案内されています。
6. よくある質問
📚 あわせて読みたい
まとめ
車両保険の落とし穴は3つです。(1)地震・噴火・津波の損害は、車両保険では保険金が支払われない主な場合のひとつです。備えは別の特約で、4社が全損時に50万円(車両保険金額が50万円未満ならその額)を払う特約を案内していますが、「全損」の定義は通常と異なります。(2)タイヤのみの損害は対象外で、他の部分と同時の損害・火災・盗難は対象です。(3)年齢条件は「本人・配偶者・同居の親族(など)の中でいちばん若い人」に合わせて決め、運転者限定が付いていれば、範囲外の運転者の事故は対象外です。
保険の内容は、会社や契約で違います。まずは自分の保険証券を開いて、補償範囲のタイプ、地震の特約、運転者限定、年齢条件を確認してみてください。
※本記事は一般的な情報提供を目的としたものです。補償内容は、保険会社・商品・契約(補償範囲を限定したタイプや特約、契約の始期日など)によって異なります。実際の契約内容は、保険証券・重要事項説明書・約款や、保険会社・代理店でご確認ください。特定の保険会社・商品をすすめるものではなく、保険料の金額は掲載していません(2026年10月時点の公開情報)。
参考(日本損害保険協会・各社の公式ページ): 日本損害保険協会「損害保険Q&A くるまの保険 問15 車両保険は、どのような保険ですか」/同 問18 任意の自動車保険の特約には、どのようなものがありますか/日本損害保険協会「自動車保険」/日本損害保険協会 相談・通報等窓口/損保ジャパン 地震・噴火・津波車両全損時一時金特約/損保ジャパン 『THE クルマの保険』の保険料の仕組み/東京海上日動 車両保険/東京海上日動 お車の補償に関するその他の特約/東京海上日動FAQ 地震・津波・噴火による車の損害(No.576)/同 地震保険と自動車(No.1876)/同 一時帰省の子・別居の親族・友人が運転(No.577)/同 別居の親族や友人が運転(No.580)/同 運転者の年齢条件特約では誰が補償されますか(No.7464)/三井住友海上 地震・噴火・津波「車両全損時定額払」特約/同 地震の被害は車両保険で補償される?/三井住友海上FAQ タイヤだけが盗まれた場合(No.743)/あいおいニッセイ同和FAQ 地震や津波、噴火による車の損害(No.1678)/同 タイヤのパンク(No.2459)/同 運転者年令条件は誰が対象になりますか(No.166)/同 運転者の限定なしの場合(No.1437)/三井住友海上 車両保険の仕組み(年令条件・運転者限定)/日本損害保険協会 損害保険Q&A 問45
図はすべて自作のイラストです(AI生成なし)。補償内容の確認日: 2026年10月17日。
コメント