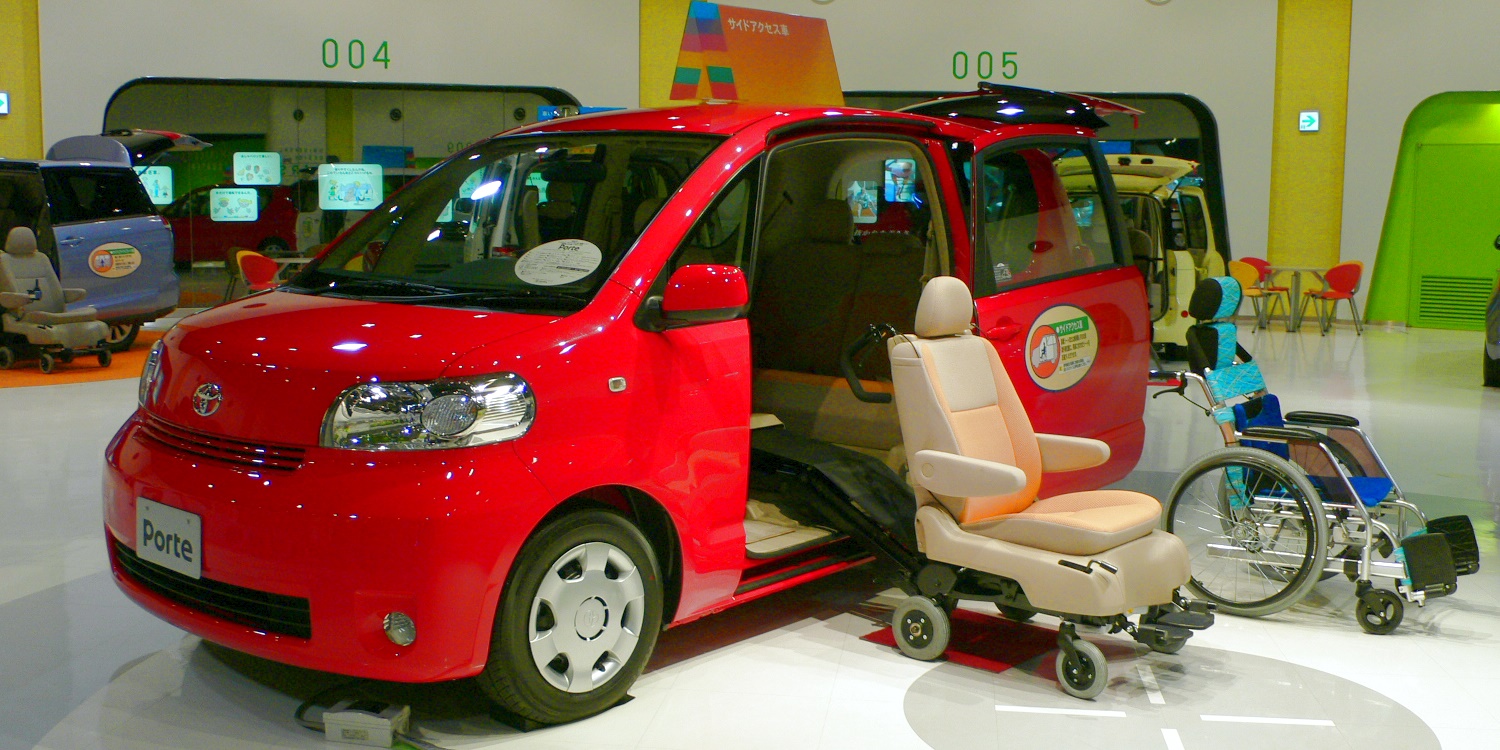
福祉車両の税の優遇には、消費税の非課税と、自動車税・軽自動車税の減免という、別々の2つの制度があります。この記事では、国税庁のタックスアンサー(No.6214、令和8年4月1日現在)、日本福祉車輌協会の取扱例、東京都主税局の減免案内(いずれも2026年9月25日確認)をもとに、対象になる条件・なりにくい例・減免の考え方を整理しました。個別の可否は税務署・都道府県税事務所・市区町村で確認してください。
📋 この記事の要点
✔ 消費税が非課税になるのは、運転補助の手段を講じた車、または車椅子等昇降装置と固定手段を備えた車(国税庁No.6214)
✔ 旋回ノブのみ、左ウインカーレバーのみ、回転シートのみなど、単独の装備では非課税にならない(日本福祉車輌協会の取扱例)
✔ 装置が付いていて作動しないだけの場合は非課税、装置が付いていない場合は課税(同協会の取扱例)
✔ 自動車税(種別割)の減免は、道府県税事務所などへ申請。東京都の減免上限額は45,000円
✔ 軽自動車税の減免は、区市町村へ問い合わせる。軽自動車税は市区町村の税で、都道府県税ではない
1. 消費税が非課税になる条件
国税庁のタックスアンサー(No.6214)では、乗用自動車のうち非課税となるのは、身体障害者の使用に供するものとして特殊な性状、構造または機能を持つ、次の2つの自動車とされています。
📊 非課税になる自動車の2つの区分
| 区分 | 条件(国税庁No.6214) | 主な装置の例 |
|---|---|---|
| 運転の補助をする自動車 | 身体障害者による運転に支障がないよう、道路交通法第91条の運転免許の条件の趣旨に従い、その人の身体の状態に応じて、補助手段が講じられている | 手動装置、左足用アクセル、足踏式方向指示器、右駐車ブレーキレバー、足動装置、運転用改造座席 |
| 車椅子を使う人を搬送する自動車 | 車椅子等を使用する人を、車椅子等とともに搬送できるよう、車椅子等昇降装置を装備し、かつ、車椅子等の固定等に必要な手段を施している(乗車定員11人以上の普通自動車は、車椅子等を使用する人を専ら搬送するものに限る) | 車椅子等昇降装置(スロープ・リフトなど)と、固定するための手段 |
📊 譲渡・修理・改造の扱い
| 非課税になるもの | 内容(国税庁No.6214) |
|---|---|
| 該当する自動車の譲渡・貸付け・製作の請負 | 非課税 |
| 補助手段に係る修理 | 非課税 |
| 車椅子等昇降装置と、必要な手段に係る修理 | 非課税 |
| 他の人から委託を受けて、一般の自動車を非課税の対象となる自動車に改造する行為 | 製作の請負に当たり、非課税 |
⚠️ 注意
国税庁は、次の点も明記しています。(注2)一般の自動車をいったん購入し、その後に改造する場合は、最初の購入は課税で、改造代金だけが非課税です。(注3)補助手段の部品や装置そのものの譲渡は、非課税になりません。
2. 非課税にならない例と、なる例(日本福祉車輌協会の取扱例)
「福祉車両」という呼び名でも、消費税が非課税になるかどうかは、装備の内容で判断されます。日本福祉車輌協会が、過去の相談をもとに公表している取扱例から、代表的なものを整理します。協会の見解であり、最終的な判断は税務署に確認してください。
📊 協会の取扱例(抜粋)
| 装備・状況 | 協会の取扱例 | 判断のポイント |
|---|---|---|
| ハンドルの旋回ノブ(スピナー)だけ | 非課税にならない | 列挙された補助手段に含まれない |
| 左ウインカーレバーだけ | 非課税にならない | 同上 |
| 手動の駐車ブレーキだけ | 非課税にならない | 同上 |
| サイドサポートボード(移乗ボード)だけ | 非課税にならない | 同上 |
| 回転シートだけ | 非課税にならない | 車椅子等を昇降させる装置と固定する装置がなければ対象外 |
| 左足アクセル装置が付いている | 非課税 | 左足用アクセルは、列挙された補助手段 |
| 手動運転装置が付いている(工具等を使わないと外せない) | 非課税 | 取り外しが容易なだけの装置とは異なる |
| N-BOXでスロープはあるが、ウインチがない | 課税 | 車椅子等昇降装置(ウインチ)がない |
| スライドドア連動ステップの修理 | 課税 | 車椅子専用の装置ではない |
| 車椅子リフトの点検 | 課税 | 故障ではない点検は課税 |
📌 補足
同協会は、車椅子の固定ベルトやネットが欠品している場合について、「安易に取り外しできるものは欠品として、非課税扱いとしている」と説明しています。ただし、ユーザーへ販売するときは、欠品がないように装備して売るよう案内しています。
3. 装置が故障・欠品・取り外し済みの場合と、中古車
📊 故障・欠品・中古車などの扱い(日本福祉車輌協会の取扱例)
| 状況 | 協会の取扱例 | 注意点 |
|---|---|---|
| 装置が付いているが、作動しない(または作動方法がわからない) | 非課税(作動不良として扱う) | 装置が車に付いていることが前提 |
| 手動運転装置を、取り外してしまった | 課税 | 装置がなければ、要件を満たさない |
| 車椅子を昇降させる装置と、固定する装置がない(8ナンバーの車椅子移動車でも) | 課税 | 課税・非課税の区分は、ナンバーや車体の形状ではなく、装置で判断する |
| 中古車販売で、左足アクセルを取り付ける | 注文書に取付が入っていれば、車両代を含む金額が非課税 | 登録代行費用などは課税 |
| 福祉車両のレンタカーの貸出し | 非課税(譲渡や貸付けが非課税) | 国税庁No.6214も、貸付けを非課税としている |
💡 ポイント
国税庁No.6214は、「該当する自動車の譲渡」を非課税とし、新車か中古車かの区別は書いていません。原記事の「新車時に非課税で売られた車を中古で買う場合も、装置がそのままなら非課税」という説明は、この整理に沿うものですが、個別の可否は販売店や税務署に確認してください。
4. 自動車税・軽自動車税の減免(東京都の例)
消費税とは別に、障害者手帳の交付を受けている人が使う自動車には、自動車税(種別割)などの減免があります。自動車税は、自動車の主たる定置場のある都道府県が課税する税(東京都主税局)なので、要件や手続きは都道府県ごとに異なります。ここでは、東京都主税局の案内を例に、仕組みを整理します。軽自動車税は、区市町村への問い合わせが必要です。
📊 減免の対象となる自動車(東京都の案内)
| 納税義務者(所有者・取得者) | 運転者 | 使用目的 |
|---|---|---|
| 障害者の方 | 障害者の方 | 特に問わない |
| 障害者の方 | 障害者以外の方 | 専ら障害者の方の通院、通学等のために使用する |
| 生計を同じくする方 | 障害者の方 | 専ら障害者の方の通院、通学等のために使用する |
| 生計を同じくする方 | 障害者以外の方 | 専ら障害者の方の通院、通学等のために使用する |
📊 東京都の減免制度の概要
| 項目 | 東京都の案内(2026年9月25日確認) |
|---|---|
| 対象となる自動車 | 個人名義の自家用自動車(車検証に「自家用」と記載)に限る |
| 「生計を同じくする方」 | 障害者の方と同居している方、住所地近隣(2km以内)にいる親族、同2km以内にいるパートナーシップ関係の相手の方のいずれか |
| 減免の上限額 | 自動車税45,000円(新規登録の場合は、登録月により月割額) |
| 申請期限(新規登録した車) | 登録(取得)の日から1か月以内 |
| 申請期間(既に所有している車) | 4月1日から5月31日まで(ほかに事前受付がある) |
| 1人あたりの台数 | 障害者の方1人につき1台(軽自動車、二輪車、原付を含む) |
| 運転免許に条件がある場合 | 条件に合った自動車でなければならない(例:AT限定、手動式ブレーキ限定など) |
| 申請先 | 都税事務所、都税支所、支庁、自動車税事務所、都税総合事務センター |
| 軽自動車税 | お住まいの区市町村へ問い合わせる |
📊 対象の手帳と程度(抜粋・詳細は東京都自動車税コールセンターへ)
| 手帳の種類 | 対象となる障害の程度(東京都の案内の抜粋) |
|---|---|
| 身体障害者手帳:下肢機能障害 | 1級〜6級 |
| 身体障害者手帳:体幹機能障害 | 1級〜3級・5級 |
| 身体障害者手帳:上肢機能障害 | 1級・2級 |
| 身体障害者手帳:視覚障害 | 視力障害・視野障害は1級〜3級、視力障害4級は「4級の1」 |
| 身体障害者手帳:聴覚障害 | 2級・3級 |
| 愛の手帳 | 総合判定1度〜3度 |
| 精神障害者保健福祉手帳 | 1級(精神通院医療に係る自立支援医療費受給者に限る) |
⚠️ 注意
自動車税環境性能割は、令和8年3月31日をもって廃止されています(東京都主税局の案内)。ただし、登録(取得)の日から1か月以内であれば、申請が可能とされています。申請の扱いは、東京都自動車税コールセンターなどの窓口へ確認してください。
5. 購入前のチェックリストと、進め方
📝 購入前に確認したいこと
☑️ 車に付いている装置が、消費税の非課税の要件(補助手段、または昇降装置と固定手段)に当たるかを、販売店に確認した
☑️ 見積書に、「非課税」の取扱いと、課税になる項目(登録代行費用など)が書かれている
☑️ 中古車の場合、新車時の装置が取り外されていないかを確認した
☑️ 自動車税(種別割)の減免の要件と、申請期限を、都道府県税事務所で確認した
☑️ 軽自動車の場合は、区市町村の税務担当課で、減免の要件を確認した
☑️ 減免は障害者1人につき1台であることを、確認した
🧭 税の優遇を受けるための進め方
必要な装備を決める
運転の補助手段か、車椅子の昇降・固定装置か、ご本人・ご家族の状況から決めます。
販売店に、非課税の対象か確認する
装置の内容と、見積書の課税・非課税の区分を確認します。
税務署などで、個別の適用を確認する
判断が難しい場合は、国税相談の窓口や管轄の税務署に確認します。
減免の申請の窓口と期限を確認する
自動車税は都道府県税事務所、軽自動車税は区市町村です。手帳・免許証・車検証などを用意します。
⚠️ 注意
以上は一般的な情報です。税の適用の可否は、個別の状況で異なります。税務署・都道府県税事務所・市区町村など、公的な窓口にご確認ください。
6. よくある質問
まとめ
福祉車両の消費税の非課税は、運転補助の手段を講じた車、または車椅子等昇降装置と固定手段を備えた車が対象で、旋回ノブや回転シートなど単独の装備では対象になりません。自動車税の減免は消費税とは別の制度で、都道府県ごとに要件や期限が異なり、軽自動車税は区市町村への確認が必要です。購入前に、装置の内容と見積書の内訳を確認し、迷う場合は公的な窓口に相談しましょう。
※本記事は一般的な情報提供を目的としたものです。制度・料金・基準・製品仕様は変更されることがあるため、最新の内容は、公的機関・メーカー・各公式サイトでご確認ください(2026年10月時点)。
アイキャッチ画像: Toyota Porte (2005 welfare spec) by Mytho88, CC BY-SA 3.0, via Wikimedia Commons
コメント