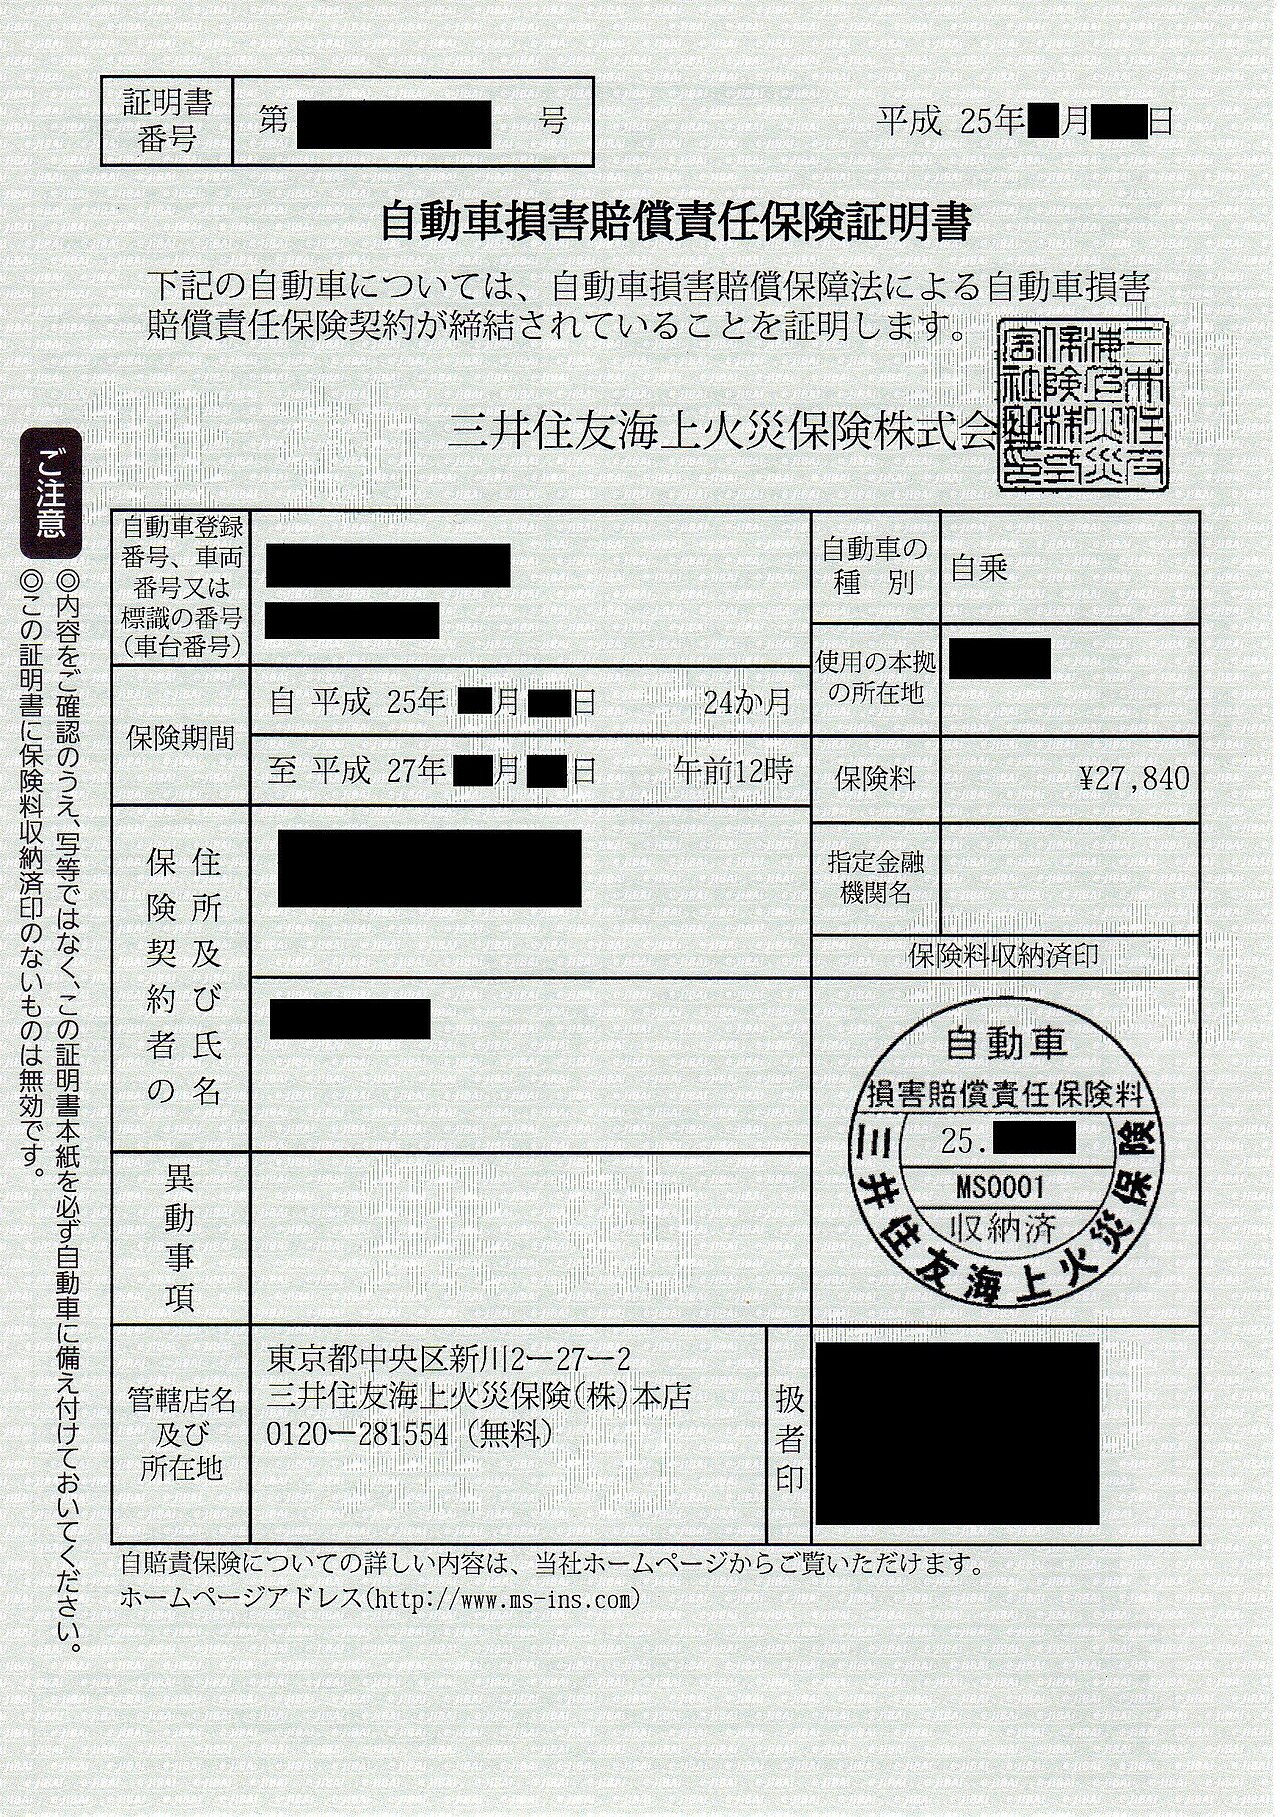
すべての車・バイクの所有者が加入を義務づけられている自賠責保険の保険料が、2026年11月1日以降に保険期間が始まる契約から引き上げられます。損害保険料率算出機構が、2026年4月30日に基準料率の変更を届け出ました。報道では、全車種平均6.2%の引き上げ、2013年4月以来約13年ぶりの値上げとされています。この記事では、損害保険料率算出機構の基準料率表などの公開情報で確認した、新旧の料金と、契約の時期の考え方を整理します。
📋 この記事の要点
✔ 損害保険料率算出機構が、2026年4月30日に基準料率の変更を届け出た。適合性審査の終了は2026年5月21日
✔ 新しい料率は、2026年11月1日以降に保険期間の始期がある契約に適用される
✔ 自家用乗用車の24か月契約は、17,650円から18,560円(+910円)。軽自動車(検査対象車)の24か月は、17,540円から18,660円(+1,120円)
✔ 判断の基準は「契約の手続きをした日」ではなく「保険期間の始期日」
✔ 自賠責保険の支払限度額は、死亡3,000万円、傷害120万円など(国土交通省)。任意保険とは別の制度
動画でも解説しています。(YouTube「くるまのかーぎーくん」)
📑 目次
維持費の増加が気になるなら、乗り続ける場合のコストと比べてみる
自賠責保険料の値上げに加えて、自動車税は新規登録から13年を超えると税率が上がります。維持費の増加が負担に感じる場合、今の車がいくらで売れるかを把握しておくと、乗り続ける場合の年間コストと比較して判断できます。
ズバット車買取比較(運営:株式会社ウェブクルー)の無料一括査定です。当サイトは本リンク経由の申込により紹介料を受け取ります。査定額を確認してから売却するかどうかを決められます。
1. 今回の改定の概要と、値上げの背景
自賠責保険(自動車損害賠償責任保険)の保険料は、「基準料率」に基づいて決まります。損害保険料率算出機構の案内によれば、基準料率の変更は2026年4月30日に届け出られ、2026年5月21日に適合性審査が終了しました。
📊 自賠責保険料の改定の概要(確認日 2026年9月25日)
| 項目 | 内容 | 出典 |
|---|---|---|
| 届出 | 2026年4月30日(損害保険料率算出機構) | 損害保険料率算出機構 |
| 適合性審査の終了 | 2026年5月21日 | 損害保険料率算出機構 |
| 適用開始 | 2026年11月1日以降に、保険期間の始期がある保険契約 | 損害保険料率算出機構 |
| 改定率 | 全車種平均で6.2%の引き上げ。2013年4月以来、約13年ぶりの値上げと報じられている | JAF Mate Online・SBIの自動車保険比較 |
| 審議会 | 金融庁の自動車損害賠償責任保険審議会(第152回・第153回)で、引き上げ改定について審議・取りまとめ | 金融庁 |
📊 値上げの背景として挙げられている点
| 背景(報道・解説) | 内容 |
|---|---|
| 事故1件当たりの支払額 | 交通事故は減少しているが、下げ止まりつつあり、医療費の増加などで、事故1件当たりの保険金支払額は増加傾向(JAF Mate Online) |
| 運営コスト | 保険会社や代理店の運営費が、賃金や物価の上昇の影響を受けている(JAF Mate Online) |
| 滞留資金の減少 | 2023年の改定時に、滞留資金の還元で保険料を引き下げた。その滞留資金が減ったことも影響、と解説されている(SBIの自動車保険比較) |
📌 補足
自賠責保険料は、損害保険料率算出機構の基準料率に基づくため、加入する損害保険会社によって料金が変わることは、基本的にありません。「安い会社を探す」という節約はできない点にご注意ください。
2. 車種別・契約期間別の新旧料金
自賠責保険料は、車種と契約期間(月数)の組み合わせで決まります。以下は、離島以外の地域(沖縄県を除く)の料金です。新料金は、損害保険料率算出機構の基準料率表で確認しました。現行料金は、JAF Mate Online・SBIの解説によります。
📊 自動車の新旧料金(離島以外・沖縄県を除く。基準料率表・JAF Mate Online)
| 車種 | 契約期間 | 主な利用場面 | 現行料金 | 新料金 | 増額 |
|---|---|---|---|---|---|
| 自家用乗用車 | 24か月 | 継続車検時 | 17,650円 | 18,560円 | +910円 |
| 自家用乗用車 | 25か月 | 継続車検時 | 18,160円 | 19,070円 | +910円 |
| 自家用乗用車 | 37か月 | 新車購入時 | 24,190円 | 25,180円 | +990円 |
| 軽自動車(検査対象車) | 24か月 | 継続車検時 | 17,540円 | 18,660円 | +1,120円 |
| 軽自動車(検査対象車) | 25か月 | 継続車検時 | 18,040円 | 19,170円 | +1,130円 |
| 軽自動車(検査対象車) | 37か月 | 新車購入時 | 24,010円 | 25,330円 | +1,320円 |
※表は横にスクロールできます
📊 バイクの新旧料金(離島以外・沖縄県を除く。基準料率表・SBIのバイク保険比較)
| 区分 | 契約期間 | 現行料金 | 新料金 | 増額 |
|---|---|---|---|---|
| 原付(一般原動機付自転車・125cc以下) | 12か月 | 6,910円 | 7,730円 | +820円 |
| 原付(一般原動機付自転車・125cc以下) | 24か月 | 8,560円 | 9,630円 | +1,070円 |
| 軽二輪(126〜250cc) | 12か月 | 7,100円 | 7,800円 | +700円 |
| 軽二輪(126〜250cc) | 24か月 | 8,920円 | 9,780円 | +860円 |
| 小型二輪(251cc以上) | 12か月 | 7,010円 | 7,730円 | +720円 |
| 小型二輪(251cc以上) | 24か月 | 8,760円 | 9,640円 | +880円 |
※表は横にスクロールできます
📊 特定小型原動機付自転車の新料金(基準料率表より)
| 区分 | 契約期間 | 新料金 | 備考 |
|---|---|---|---|
| 特定小型原動機付自転車 | 12か月 | 7,430円 | 旧料金は、この記事では確認できていない |
| 特定小型原動機付自転車 | 24か月 | 9,040円 | 旧料金は、この記事では確認できていない |
※表は横にスクロールできます
📊 地域別の例(SBIの自動車保険比較の解説による。正式な金額は、基準料率表で確認)
| 地域 | 自家用乗用車 24か月 | 軽自動車 24か月 |
|---|---|---|
| 離島以外(沖縄県を除く) | 17,650円 → 18,560円 | 17,540円 → 18,660円 |
| 本土の離島地域 | 7,660円 → 8,260円 | 7,220円 → 7,850円 |
| 沖縄県(離島を除く) | 9,960円 → 10,620円 | 9,960円 → 10,700円 |
⚠️ 注意
上の表は、代表的な契約期間の抜粋です。実際の契約期間は、車検の残存期間などで細かく分かれており、車種区分や地域(沖縄県・離島)でも金額は異なります。正確な金額は、加入時に、ディーラー・整備工場・保険会社でご確認ください。
3. 「いつの契約から」新料金になるのか
JAF Mate Onlineの解説によれば、新料金の判断は、契約手続きの日ではなく、自賠責保険の始期日(保険期間が始まる日)で行われます。10月中に手続きを済ませても、保険期間の始期が11月1日以降なら、新しい料金が適用されます。
📊 始期日と適用料金の関係
| 始期日 | 適用される料金 | 考え方 |
|---|---|---|
| 2026年10月31日まで | 現行料金 | 始期日が、10月中であれば現行料金 |
| 2026年11月1日以降 | 新料金 | 手続きの日が10月でも、始期日が11月1日以降なら新料金 |
🧭 確認の流れ
自分の始期日を確認する
継続車検の場合は、いまの自賠責保険の満了日と、車検証の有効期間を確認します。新車・新規登録の場合は、登録日との関係を、販売店に確認します。
契約期間(月数)を確認する
車検の有効期間に合わせて、24か月・25か月・37か月などが決まります。
新旧どちらの料金かを、店舗で確認する
ディーラー・整備工場・保険会社の見積書で、始期日と料金を確認します。
⚠️ 注意
「値上げ前に前倒しで更新できるか」は、車検の有効期間や、保険期間の始期の扱いによって異なります。自賠責保険は、車検・登録のタイミングに合わせて加入するのが基本です。個別のケースは、ディーラー・整備工場・保険会社にご確認ください(要確認)。
4. 自賠責保険とは:補償の範囲と、無保険の罰則
自賠責保険は、すべての自動車(原付を含む)に、加入が義務づけられている強制保険です。交通事故の被害者を救済するための制度で、支払われるのは、他人(被害者)の、人身への損害のみです。物損や、運転者自身のけがなどは対象外です。
📊 自賠責保険の支払限度額(国土交通省「自賠責保険・共済の限度額と補償内容」)
| 損害の区分 | 支払限度額(被害者1人当たり) |
|---|---|
| 死亡による損害 | 3,000万円 |
| 後遺障害による損害 | 常時介護を要する場合は、第1級が4,000万円、第2級が3,000万円。それ以外は、第1級3,000万円〜第14級75万円 |
| 傷害による損害 | 120万円 |
📊 自賠責保険と任意保険の違い
| 項目 | 自賠責保険 | 任意保険 |
|---|---|---|
| 加入 | 法律で義務づけられている | 任意(加入するかどうかを選べる) |
| 補償の対象 | 被害者の人身損害のみ | 契約内容による(対人・対物・車両など) |
| 料金 | 基準料率に基づくため、保険会社で基本的に同じ | 保険会社・等級・条件などで異なる |
| 今回の値上げ | 対象 | 対象外(別の制度) |
⚠️ 注意
自賠責保険に加入せずに運行すると、法律で罰則が定められています。JAFなどの案内によれば、1年以下の拘禁刑または50万円以下の罰金となり、違反点数6点で免許停止処分の対象になります。有効期間が切れていないか、証明書とあわせて定期的に確認しましょう。
📌 補足
自賠責保険の証明書は、車に備え付ける必要があります。紛失した場合の再発行などは、加入した保険会社・代理店にご相談ください。
5. この値上げにどう備えるか
📝 確認しておきたいこと
☑️ 次の車検の時期と、自賠責保険の満了日を把握している
☑️ 継続車検・新車購入の見積書で、自賠責保険料の始期日と金額を確認した
☑️ 軽自動車、バイク、原付など、車種の区分と契約期間を確認した
☑️ 沖縄県・離島では、地域別の料金が異なることを知っている
☑️ 任意保険の見直しも、あわせて検討している(自賠責の値上げとは別の制度)
📊 相談先の整理
| 状況 | 確認先 |
|---|---|
| 継続車検・新車購入 | ディーラー・整備工場(見積書で始期日と料金を確認) |
| バイク・原付の更新 | 二輪販売店・保険代理店など(取扱いは店舗ごとに異なる) |
| 料金の算出根拠・最新情報 | 損害保険料率算出機構、金融庁、国土交通省の公式ページ |
6. よくある質問
📚 あわせて読みたい
まとめ
自賠責保険料は、2026年11月1日以降に保険期間が始まる契約から、全車種平均で6.2%引き上げられます。判断の基準は、契約手続きの日ではなく、保険期間の始期日です。自家用乗用車の24か月契約は、17,650円から18,560円になります。料金は、車種・契約期間・地域で異なるため、車検や新車購入の見積書で、始期日と金額を確認しましょう。
※本記事は、損害保険料率算出機構の基準料率表、金融庁、国土交通省、JAF Mate Online、SBIの自動車保険比較などの公開情報に基づく一般的な情報提供です。金額を保証するものではありません。契約期間の区分や地域(沖縄県・離島等)によって金額は異なります。正確な金額は、加入時に保険会社・ディーラー等でご確認ください(2026年9月25日確認)。
アイキャッチ画像: 自動車損害賠償責任保険証明書 by タンジェント, CC BY-SA 3.0

コメント